Les marchés financiers : de l’épargne au financement, ce qui se passe derrière les cours
Les marchés financiers mettent en relation ceux qui ont besoin de capitaux et ceux qui souhaitent investir. On y échange des actions, des obligations, des devises ou des contrats financiers. Leur rôle dépasse la Bourse : ils permettent de financer l’économie, de revendre des placements et de transférer certains risques. Pour comprendre leur fonctionnement, il faut distinguer ce qui s’échange, à quel moment et selon quelles règles.
Du financement d’un projet à la revente d’un titre
Un marché financier est un lieu, aujourd’hui essentiellement électronique, où se rencontrent acheteurs et vendeurs d’instruments financiers. Les entreprises, les États et les collectivités peuvent y lever des fonds. En face, les investisseurs particuliers et institutionnels, comme les assureurs ou les fonds, placent des capitaux en recherchant un rendement, avec un risque de perte.
Le marché primaire apporte de nouveaux capitaux
Le marché primaire correspond à l’émission de nouveaux titres. Une entreprise peut émettre des actions pour renforcer ses fonds propres ou des obligations pour emprunter. Un État peut également émettre des titres de dette. L’argent versé par les souscripteurs finance alors l’émetteur, sous déduction des frais de l’opération.
Acheter une action signifie devenir propriétaire d’une fraction du capital d’une société. Acheter une obligation revient à lui prêter de l’argent selon des conditions définies. Ces deux opérations n’accordent donc ni les mêmes droits ni les mêmes perspectives de rémunération.
Le marché secondaire permet de sortir d’un placement
Le marché secondaire accueille les échanges de titres déjà émis. Lorsqu’un épargnant achète une action à un autre investisseur, l’argent revient au vendeur, pas directement à l’entreprise. Ce marché reste essentiel : la possibilité de revendre rend l’investissement initial plus attractif. Cette facilité de transaction s’appelle la liquidité, sans qu’elle garantisse une revente au prix souhaité.
Des produits différents pour des besoins différents
La Bourse ne représente qu’une partie des marchés financiers. Euronext Paris, le Nasdaq ou la Bourse de Shanghai sont des exemples de places boursières. Wall Street désigne, par extension, la finance américaine. Le marché des changes, lui, fonctionne principalement comme un réseau mondial décentralisé.
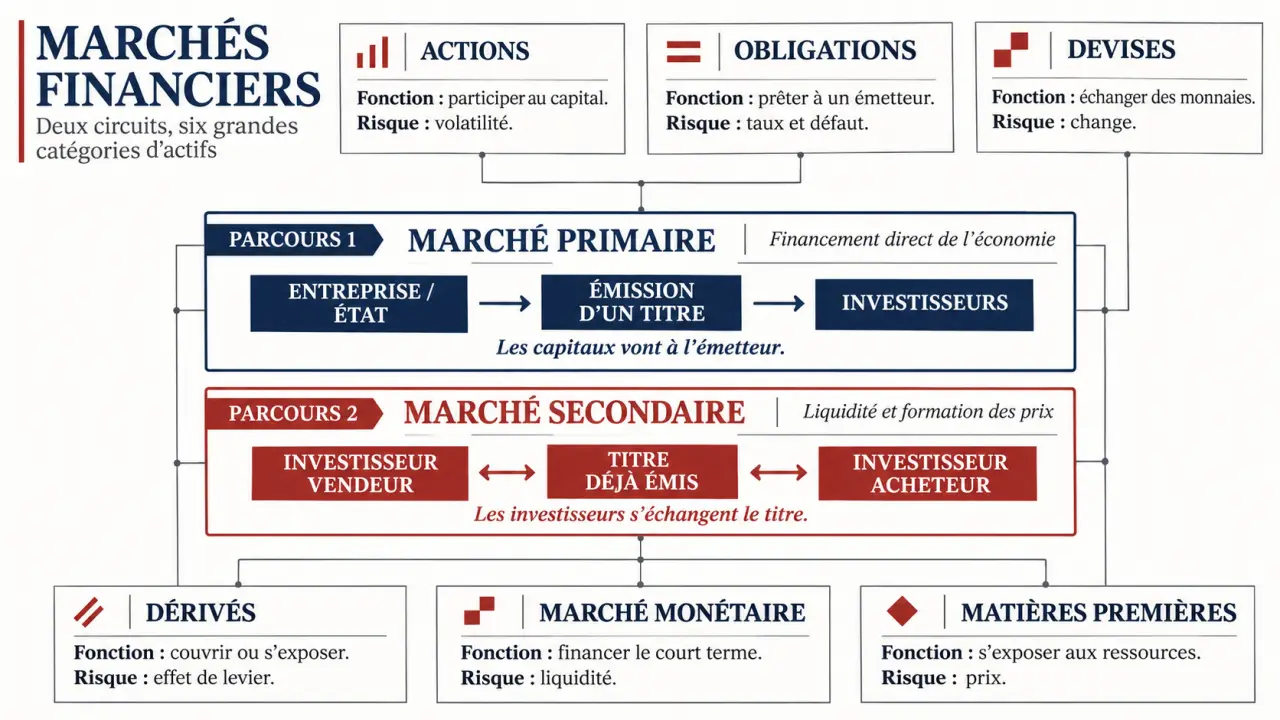
| Marché | Ce qui s’échange | Utilité principale | Risque à comprendre |
|---|---|---|---|
| Actions | Parts du capital d’entreprises | Financer les sociétés et participer à leur développement | Baisse du cours et perte en capital |
| Obligations | Titres de dette | Financer les entreprises et les acteurs publics | Défaut de l’émetteur et variation des taux |
| Monétaire | Titres et prêts à court terme | Gérer les besoins de trésorerie | Risque de crédit et de liquidité |
| Devises, ou Forex | Monnaies échangées par paires | Convertir des fonds et couvrir le change | Variation des taux de change |
| Dérivés | Options, contrats à terme et autres contrats | Couvrir un risque ou prendre une exposition | Levier, complexité et contrepartie |
| Matières premières | Produits physiques et contrats associés | Sécuriser approvisionnements et prix | Chocs d’offre et de demande |
Le marché monétaire concerne des échéances généralement inférieures à un an. Les bons du Trésor à court terme peuvent avoir des échéances comprises entre un mois et un an ; les billets de trésorerie, entre un jour et un an. Les quotas de CO2 font également l’objet d’échanges, dans un cadre distinct des actions et obligations.
Les fonds et les ETF permettent d’investir indirectement dans un ensemble de titres. Ils ne constituent pas une classe de marché supplémentaire : leur risque dépend notamment des actifs détenus. De même, un dérivé peut servir à se protéger ou à spéculer ; son nom seul ne révèle pas l’usage qui en est fait.
Du passage d’ordre au règlement : les mécanismes concrets
Le prix naît de la rencontre entre acheteurs et vendeurs
Sur un marché à carnet d’ordres, les propositions d’achat et de vente sont confrontées selon les règles de négociation. Une transaction devient possible lorsque leurs conditions sont compatibles. L’écart entre le meilleur prix acheteur et le meilleur prix vendeur s’appelle le spread. Un écart important peut rendre une transaction plus coûteuse.
Un cours ressemble à la nervure visible d’une feuille : il révèle une structure sans en montrer toutes les ramifications. Derrière le dernier prix se trouvent des volumes, des ordres en attente et une profondeur de marché. Pour une quantité importante, le prix réellement obtenu peut donc différer du cours affiché. Regarder la liquidité est aussi important que regarder la performance passée.
L’organisation et l’échéance sont deux questions distinctes
Un marché organisé applique des règles communes de négociation et d’accès. Sur un marché de gré à gré, ou OTC, les parties négocient directement, souvent avec un intermédiaire. Cette souplesse permet des contrats sur mesure, mais impose une attention particulière à la contrepartie. Gré à gré ne signifie toutefois pas absence de réglementation.
Au comptant, le règlement et la livraison suivent la négociation dans le délai applicable : généralement deux jours sur de nombreux marchés, mais ce délai varie selon la place et l’instrument. À terme, les parties fixent aujourd’hui les conditions d’une opération prévue à une échéance future.
Le service de règlement différé (SRD) permet, sous conditions, de reporter le règlement-livraison à la fin du mois boursier. Réservé aux valeurs éligibles et soumis à l’accord de l’intermédiaire, il entraîne des frais et peut amplifier les pertes par effet de levier. Il n’est pas utilisable dans un PEA.
Un encadrement indispensable, sans garantie contre les pertes
En France, l’Autorité des marchés financiers (AMF) veille à la protection de l’épargne investie dans les instruments financiers, à l’information des investisseurs et au bon fonctionnement des marchés. Elle surveille notamment les abus de marché. D’autres autorités interviennent selon les acteurs et les activités, dans un cadre largement européen.
Les banques et courtiers transmettent ou exécutent les ordres. Lorsqu’une chambre de compensation intervient, elle s’interpose entre les parties et gère des garanties pour réduire le risque de défaillance. Le règlement européen EMIR, entré en vigueur en juillet 2012, encadre notamment les dérivés OTC, avec des obligations adaptées aux contrats et contreparties concernés.
La réglementation ne supprime pas le risque financier. Un investissement peut subir une baisse générale des marchés, le défaut d’un émetteur, une variation défavorable des devises ou une difficulté de revente. La compensation réduit certains risques de contrepartie ; elle ne protège pas contre une mauvaise évolution du prix.
Lire l’actualité sans confondre mouvement de cours et décision d’investissement
Les cours reflètent surtout des anticipations. Une hausse des taux peut renchérir le financement des entreprises et faire baisser le prix des obligations existantes à taux fixe. Une crise géopolitique peut perturber les approvisionnements. Les perspectives liées à l’intelligence artificielle peuvent soutenir certaines valorisations, mais aussi créer des attentes difficiles à satisfaire.
Une bonne nouvelle ne provoque donc pas automatiquement une hausse : elle peut être déjà intégrée dans les prix. Pour suivre les marchés, les publications des entreprises, les communications des banques centrales et les ressources pédagogiques de l’AMF apportent des repères complémentaires aux points de marché.
Avant d’investir, quelques vérifications rendent ces informations réellement utiles :
- Comprendre le produit, sa rémunération et les circonstances de perte.
- Adapter l’horizon de placement à la disponibilité nécessaire de l’épargne.
- Examiner les frais, le spread et la fiscalité applicable.
- Évaluer la diversification réelle et éviter un levier mal maîtrisé.
- Vérifier l’autorisation de l’intermédiaire et lire la documentation du placement.
Comprendre les marchés financiers ne consiste pas à prévoir chaque variation. Il s’agit d’identifier qui finance quoi, comment les échanges se réalisent et quels risques restent à la charge de l’investisseur.