Contrôleur interne : sécuriser les opérations sans se confondre avec l’auditeur
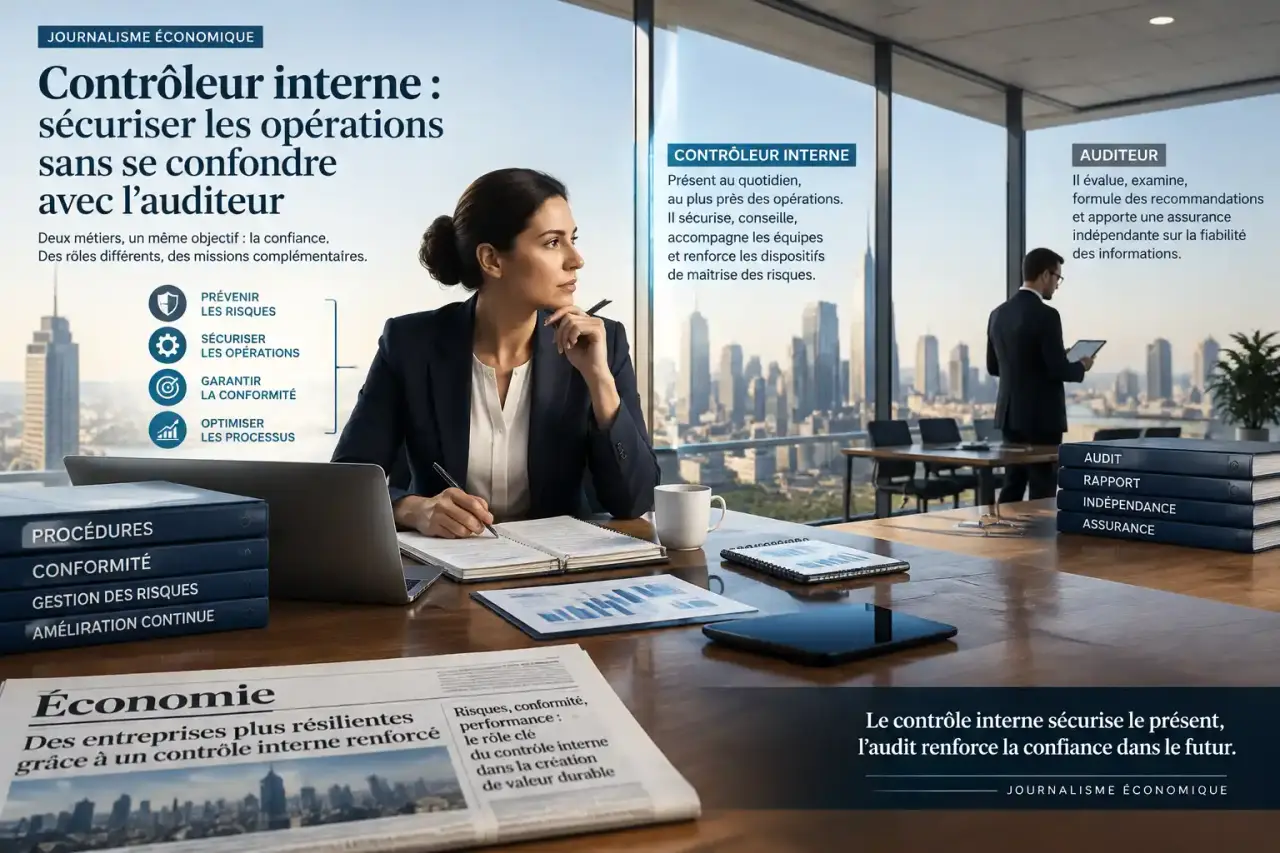
Le contrôleur interne aide l’entreprise à maîtriser ses risques, à fiabiliser ses informations et à sécuriser ses opérations. Il analyse les processus, vérifie l’efficacité des contrôles et accompagne les équipes dans leurs améliorations. Contrairement à l’auditeur interne, il contribue au suivi régulier du dispositif. Ce métier transversal associe compréhension des activités, analyse des données et pédagogie.
Un rôle de prévention, au plus près des processus
Le contrôle interne désigne l’ensemble des dispositions prises pour sécuriser le fonctionnement d’une organisation : procédures, validations, vérifications, répartition des responsabilités et traçabilité. Il vise une maîtrise raisonnable des risques, pas leur suppression totale. Une procédure peut être contournée ; un contrôle peut manquer une anomalie.
Le contrôleur interne participe à la conception, à l’évaluation et à l’amélioration de ce dispositif. Son périmètre dépasse la comptabilité : achats, ventes, ressources humaines, qualité, systèmes d’information ou pratiques managériales peuvent être concernés. Il intervient dans la banque, l’assurance, l’industrie, les services ou le secteur public.
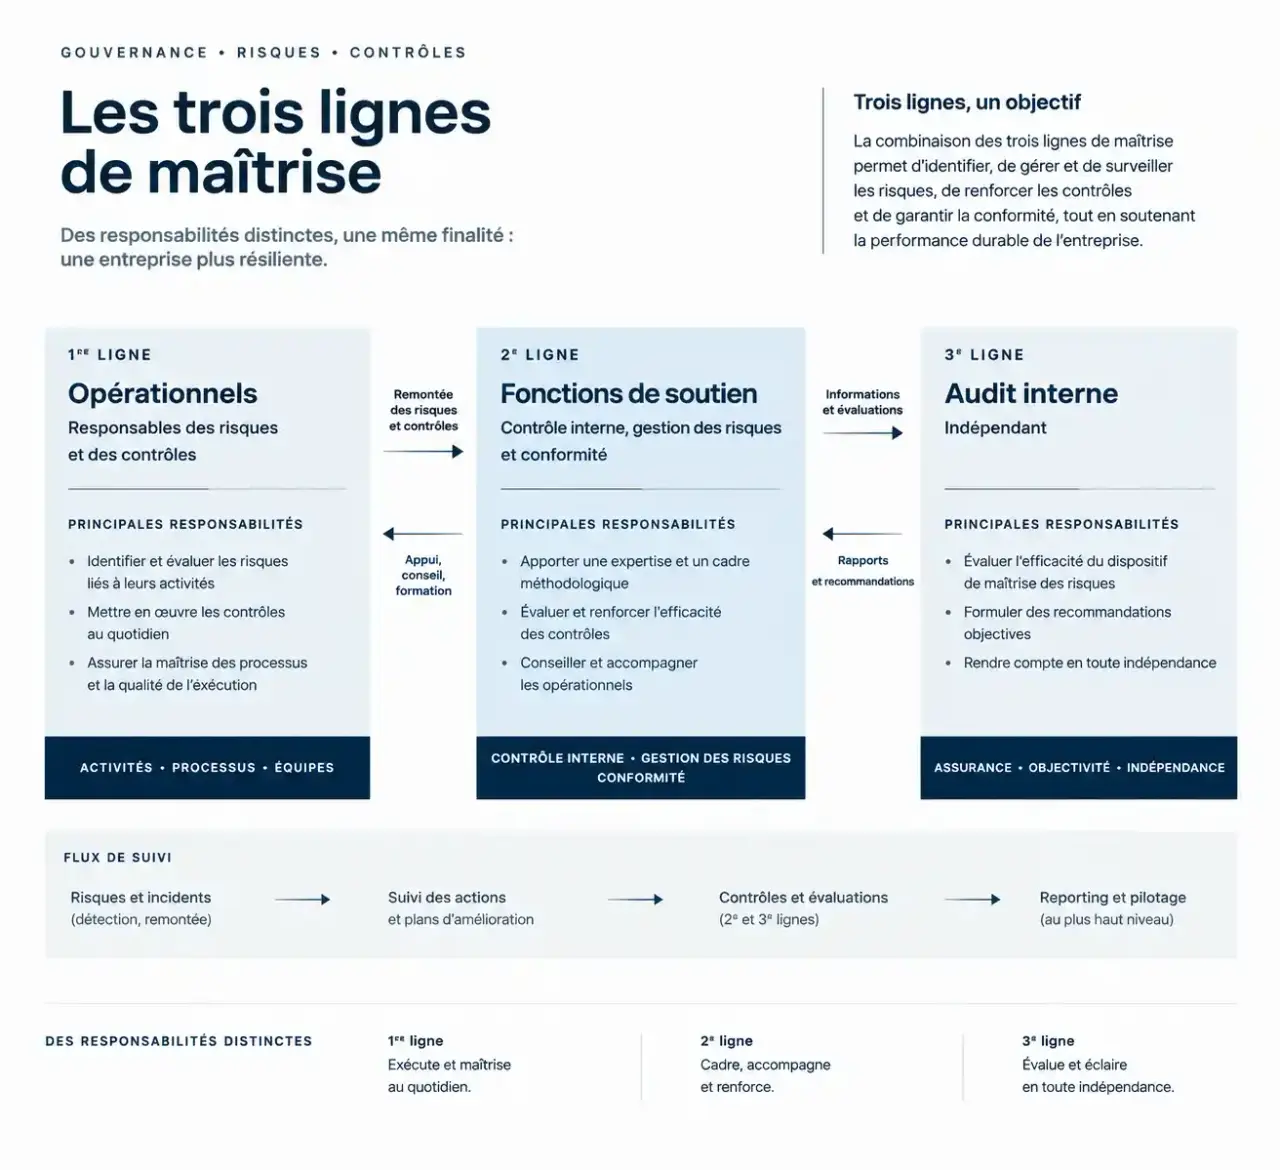
L’IFACI situe cette fonction dans la deuxième ligne de maîtrise. Les opérationnels restent responsables des risques et des contrôles de leur activité ; le contrôleur interne les accompagne, structure les méthodes et vérifie leur application. Selon l’organisation, il peut être rattaché à la direction financière, à la direction des risques ou à une direction dédiée.
Un dispositif de contrôle ressemble à une corde : sa résistance dépend aussi des jonctions entre ses brins. Dans l’entreprise, les ruptures surviennent parfois entre deux services plutôt qu’au sein d’un service. Vérifier qui transmet une information, qui en accuse réception et qui traite une exception permet de repérer ces zones fragiles. Une procédure bien écrite ne suffit pas si personne ne prend le relais.
Des missions concrètes, de l’analyse au suivi des corrections
Le travail commence par la compréhension du terrain. Le contrôleur échange avec les équipes, examine les procédures et suit le parcours d’une opération. Il identifie ensuite les événements susceptibles de provoquer une perte, une erreur, une fraude, un retard ou un manquement réglementaire.
Construire des contrôles proportionnés aux risques
La cartographie des risques permet de hiérarchiser les sujets selon leur impact et leur probabilité. Une matrice risques-contrôles relie chaque risque significatif à une vérification, à un responsable et à une preuve attendue. Le plan de contrôle précise ensuite le périmètre, la fréquence et les modalités des tests. L’objectif n’est pas de tout vérifier, mais de concentrer l’effort là où il est utile.
Sur un processus fournisseurs, par exemple, il peut examiner la séparation entre création d’un fournisseur et validation d’un paiement. Il peut aussi rechercher des factures en double ou vérifier que les changements de coordonnées bancaires font l’objet d’une confirmation appropriée. Ces exemples illustrent des contrôles à adapter aux risques réels de l’entreprise.
Documenter les constats et obtenir des améliorations
Une journée peut associer entretien avec un responsable métier, analyse d’un fichier, test sur des opérations et rédaction d’une synthèse. Les livrables comprennent notamment des fiches de contrôle, des constats documentés et un tableau de suivi des actions correctives. Chaque action doit avoir un responsable, une échéance et un résultat attendu.
Une recommandation n’est pas une correction réalisée. Le contrôleur vérifie donc sa mise en œuvre, puis son efficacité. Il explique également les bonnes pratiques aux équipes : un contrôle incompris risque de devenir une formalité administrative plutôt qu’une protection utile.
Contrôle interne, audit, conformité : des responsabilités distinctes
Ces fonctions collaborent, mais ne poursuivent pas exactement le même objectif. Leur distinction évite les doublons et clarifie la responsabilité des décisions. Dans une petite structure, plusieurs missions peuvent être regroupées ; il reste nécessaire de préserver l’objectivité des évaluations.
| Fonction | Rôle principal | Application concrète |
|---|---|---|
| Contrôle interne | Structurer et suivre la maîtrise des processus | Tester une validation et suivre la correction d’une faiblesse |
| Audit interne | Évaluer de manière indépendante les dispositifs | Examiner l’efficacité globale du contrôle interne |
| Gestion des risques | Identifier, évaluer et suivre les risques | Hiérarchiser les menaces et les réponses possibles |
| Conformité | Contribuer au respect des obligations applicables | Décliner une exigence réglementaire dans les pratiques |
| Contrôle de gestion | Éclairer le pilotage économique | Analyser les écarts entre budget et résultats |
L’audit interne relève généralement de la troisième ligne : il apporte une assurance indépendante sur la gouvernance, la gestion des risques et les contrôles. Le contrôleur interne peut mener des revues et des tests, mais cela ne rend pas sa fonction interchangeable avec celle de l’auditeur.
Pour structurer ses travaux, il peut s’appuyer sur le référentiel COSO, consacré au contrôle interne. ISO 31000 apporte, pour sa part, des lignes directrices en management du risque. Ces cadres fournissent un langage commun ; ils ne remplacent pas la connaissance des opérations.
Les compétences et les parcours pour accéder au métier
L’IFACI distingue quatre catégories de compétences : techniques, analytiques, relationnelles et pédagogiques, ainsi que rigueur et éthique. Il faut comprendre les processus, interpréter des données, argumenter un constat et protéger la confidentialité des informations. Savoir questionner sans accuser est aussi important que repérer une anomalie.
Les formations en audit, finance, comptabilité, contrôle de gestion ou droit constituent des voies pertinentes. Un cursus de niveau master est souvent recherché pour les postes comportant une forte dimension d’analyse. Le parcours doit surtout permettre d’acquérir une compréhension solide des organisations et de leurs risques.
- Pour un étudiant : privilégier une alternance ou un stage donnant accès aux procédures, aux contrôles et à leur documentation.
- Pour un professionnel en reconversion : valoriser sa connaissance d’un processus métier et la compléter par une formation au contrôle interne.
- Pour un auditeur ou un comptable : développer l’accompagnement des opérationnels et le suivi durable des plans d’action.
Le certificat COSO proposé par l’IFACI peut compléter un parcours, sans remplacer l’expérience. La maîtrise des tableurs, de l’analyse de données et des outils GRC — gouvernance, risques et conformité — aide également. Face à la cybersécurité, à l’ESG et à l’automatisation, le contrôleur doit notamment comprendre l’origine des données et les limites des contrôles numériques.
Salaire et perspectives : regarder le périmètre avant l’intitulé
La rémunération dépend de l’expérience, du secteur, de la localisation, de la taille de l’entreprise et des responsabilités. Les repères ci-dessous doivent être considérés comme indicatifs, et non comme une grille applicable à chaque recrutement.
| Niveau | Salaire brut annuel indicatif |
|---|---|
| Débutant | 28 400 à 34 300 euros |
| Expérimenté ou manager | 61 200 à 88 800 euros |
| Direction dans certaines grandes entreprises | Au-delà de 90 000 euros |
Les équivalents nets mensuels indiqués sont de 1 883 à 2 274 euros pour un débutant et de 4 044 à 5 889 euros pour un profil expérimenté ou manager. Ils restent approximatifs : le net dépend du statut et des cotisations, et ne doit pas être confondu avec le montant après impôt.
Les évolutions possibles incluent responsable du contrôle interne, responsable des risques, auditeur interne ou consultant. L’accès à une direction des risques suppose généralement un élargissement des responsabilités et de l’expérience. Pour comparer deux offres, examinez le périmètre géographique, l’encadrement, le rattachement et les moyens disponibles : un intitulé identique peut recouvrir des postes très différents.