Gestion de trésorerie : anticiper les creux avant de manquer de liquidités
Une entreprise peut vendre davantage, dégager un bénéfice et manquer d’argent pour payer ses fournisseurs. La gestion de trésorerie consiste à prévoir et à piloter les encaissements et les décaissements pour disposer des liquidités nécessaires au bon moment. Son enjeu n’est pas seulement de surveiller le compte bancaire : il faut repérer les décalages à venir, financer les besoins et préserver une marge de sécurité.
Le solde bancaire ne dit pas tout de la santé financière
La trésorerie correspond aux disponibilités mobilisables par l’entreprise. Pour apprécier sa position nette, on tient également compte des concours bancaires à court terme, notamment des découverts utilisés. La liquidité désigne la capacité à disposer rapidement de moyens de paiement pour honorer les échéances ; la rentabilité mesure la capacité de l’activité à produire un résultat.
Calculer son solde de trésorerie prévisionnel
Saisissez votre solde de départ et les flux prévus pour chaque période. Les montants sont exprimés en euros.
| Période | Encaissements (€) | Décaissements (€) | Solde final (€) | Action |
|---|
Ces notions ne se confondent pas. Une facture client peut contribuer au chiffre d’affaires et au résultat avant son règlement. Pendant ce temps, les salaires, les achats et les cotisations doivent être payés. À l’inverse, un emprunt améliore momentanément les disponibilités sans rendre l’activité plus rentable.
Le besoin en fonds de roulement, ou BFR, matérialise une partie de ce décalage : dans une approche simplifiée, il correspond aux stocks et aux créances clients, diminués des dettes fournisseurs. Plus l’argent reste immobilisé dans les stocks ou les factures non réglées, plus le financement du cycle d’exploitation devient nécessaire.
Bien gérer ces flux permet de payer à échéance, de limiter les frais de financement et de décider si un investissement est soutenable. Cela aide aussi à préserver la confiance des banques et des fournisseurs, sans confondre un excédent temporaire avec une capacité durable à dépenser.
Construire une prévision qui révèle les dates de tension
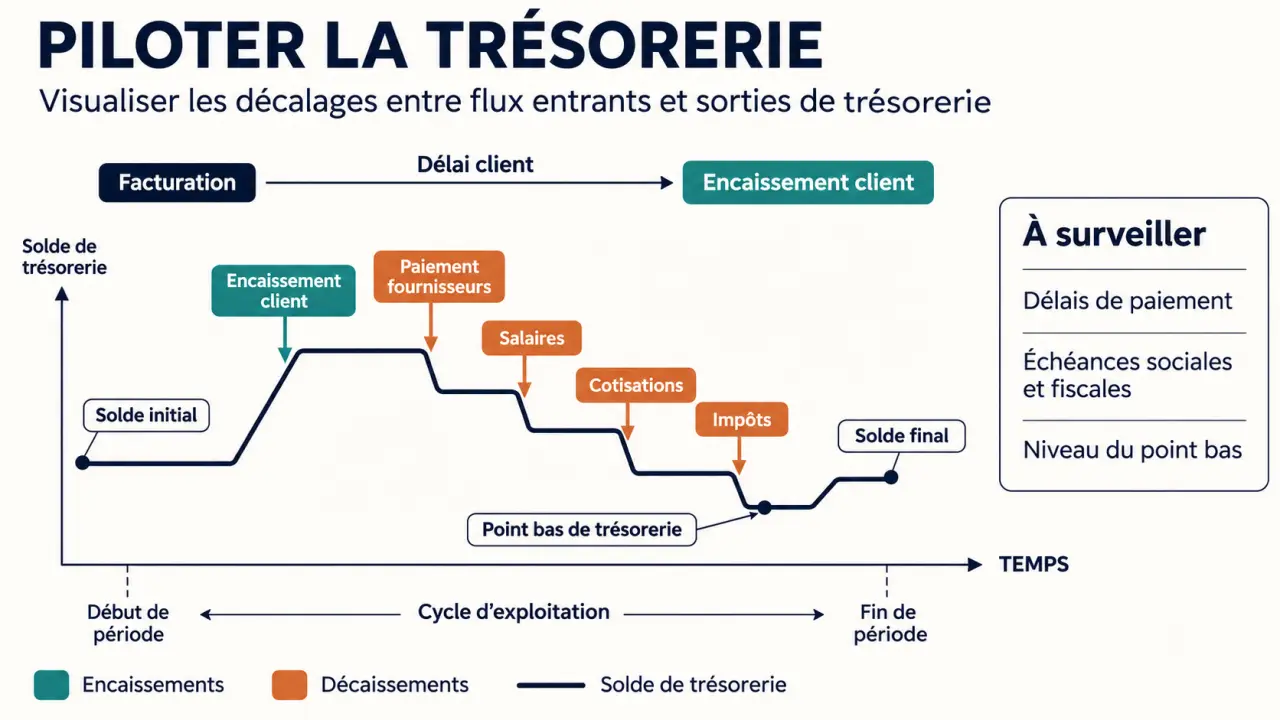
Le plan de trésorerie traduit l’activité en mouvements d’argent datés. Contrairement au budget prévisionnel de résultat, il s’intéresse au moment où les sommes entrent et sortent réellement. Une vente prévue en mars ne devient donc pas automatiquement un encaissement en mars.
Partir des échéances réelles, pas des dates de facture
- Relever le solde de départ sur les comptes concernés, après vérification des opérations en cours.
- Positionner les encaissements selon les dates probables de règlement : clients, acomptes, financements confirmés et autres recettes.
- Inscrire les décaissements : fournisseurs, salaires, cotisations, impôts, loyers, investissements et remboursements d’emprunts.
- Calculer le solde final : solde initial + encaissements − décaissements. Ce montant devient le solde initial de la période suivante.
- Tester un scénario dégradé, notamment en cas de retard d’un client important ou de baisse saisonnière des ventes.
Pour les opérations soumises à TVA, raisonnez sur les montants effectivement encaissés et décaissés, généralement TTC, et inscrivez séparément les règlements ou remboursements de TVA. Les charges comptables sans sortie d’argent, comme les amortissements, n’entrent pas dans ce tableau.
Affiner les périodes proches
Un plan mensuel sur 6 mois constitue un point de départ, à prolonger si la saisonnalité l’exige. Pour les prochaines semaines, une lecture hebdomadaire, voire quotidienne en période tendue, évite qu’un solde de fin de mois rassurant masque une difficulté intermédiaire.
Exemple fictif : avec 8 000 € au départ, 3 000 € d’encaissements et 2 500 € de décaissements, le solde final atteint 8 500 €. Mais si les paiements précèdent les recettes, le point bas est de 5 500 €. C’est ce point bas, autant que le solde final, qui doit guider les décisions.
Suivre des indicateurs qui déclenchent une action
Un tableau de bord utile reste lisible. Chaque indicateur doit répondre à une question et conduire, si nécessaire, à une décision. Comparez régulièrement les prévisions aux mouvements bancaires constatés, puis corrigez les hypothèses plutôt que de simplement reporter les écarts.
| Indicateur | Ce qu’il révèle | Action possible |
|---|---|---|
| Solde prévisionnel minimum | Le creux de trésorerie à venir | Décaler une dépense ou préparer un financement |
| Créances échues | Les sommes clients en retard | Relancer et résoudre les litiges bloquants |
| Délai moyen de paiement clients, ou DSO | La vitesse d’encaissement des ventes | Revoir facturation, acomptes et recouvrement |
| Délai moyen de paiement fournisseurs, ou DPO | Le rythme de règlement des achats | Négocier des échéances compatibles avec le cycle d’activité |
| BFR | L’argent mobilisé par l’exploitation | Réduire les stocks dormants et les retards clients |
| Écart prévisionnel/réel | La fiabilité des hypothèses | Recaler les montants et les dates attendues |
Pour comparer le DSO ou le DPO dans le temps, conservez une méthode de calcul cohérente, notamment sur le traitement de la TVA et la période retenue. Une variation peut venir de la saisonnalité ou de la composition des ventes, pas uniquement d’une dégradation des paiements.
Un signal particulièrement utile est le glissement répété d’une même recette. Une facture repoussée de semaine en semaine peut laisser le total prévisionnel inchangé tout en dégradant sa fiabilité. Ajoutez à chaque encaissement important une date de dernière confirmation et un niveau de certitude. Vous distinguerez ainsi l’argent attendu de l’argent suffisamment sécurisé pour engager une dépense.
Corriger les causes du manque de liquidités
Une tension peut provenir d’impayés, d’achats anticipés, d’une croissance rapide ou d’échéances fiscales concentrées. Elle peut aussi révéler une marge insuffisante : financer le décalage ne règle alors pas le problème économique. Le diagnostic doit séparer besoin ponctuel et déséquilibre durable.
Agir d’abord sur le cycle d’exploitation
Facturez dès que les conditions contractuelles le permettent, vérifiez les coordonnées de facturation et traitez rapidement les contestations. Des acomptes adaptés peuvent réduire l’avance de fonds sur une prestation longue. Côté stocks, identifiez les références peu mobiles avant de commander davantage. Négociez les délais fournisseurs dans le respect du cadre légal, sans transformer un partenaire en financeur involontaire.
Préparer le financement et protéger les excédents
Lorsqu’un creux est prévisible, engagez les discussions bancaires en amont, idéalement 2 à 3 mois à l’avance lorsque la visibilité le permet. Présentez le montant, la durée du besoin et l’origine du remboursement attendu. Découvert autorisé, crédit court terme ou affacturage répondent à des situations différentes ; comparez leurs coûts et leurs contraintes.
À l’inverse, ne placez que les excédents réellement disponibles après les échéances et la réserve de sécurité. Arbitrez entre disponibilité, risque et rendement. Pour une activité internationale ou une dette à taux variable, intégrez aussi les effets possibles du change et des taux d’intérêt.
Choisir un outil et instaurer une routine fiable
Un tableur peut suffire pour une petite structure aux flux simples, à condition de centraliser les informations et de sécuriser les formules. Un logiciel connecté aux banques facilite le rapprochement et l’actualisation. Un système de gestion de trésorerie, ou TMS, devient pertinent lorsque les comptes, les entités ou les devises se multiplient.
Le choix dépend surtout de la qualité des données, des connexions nécessaires, des droits d’accès et de la capacité à comparer prévisionnel et réalisé. Une connexion bancaire montre les mouvements passés ; elle ne remplace ni les échéanciers clients ni les informations commerciales sur les recettes futures.
Attribuez enfin une responsabilité claire : le dirigeant dans une TPE, le responsable financier ou le trésorier dans une organisation structurée, avec l’appui de l’expert-comptable. Contrôlez les mouvements sensibles au quotidien, actualisez régulièrement les prévisions et fixez un seuil d’alerte adapté aux charges incompressibles. La bonne routine aboutit à une décision datée, avec un responsable identifié, pas seulement à un tableau actualisé.