SIG en comptabilité : de la marge au résultat net, repérer où la rentabilité se dégrade
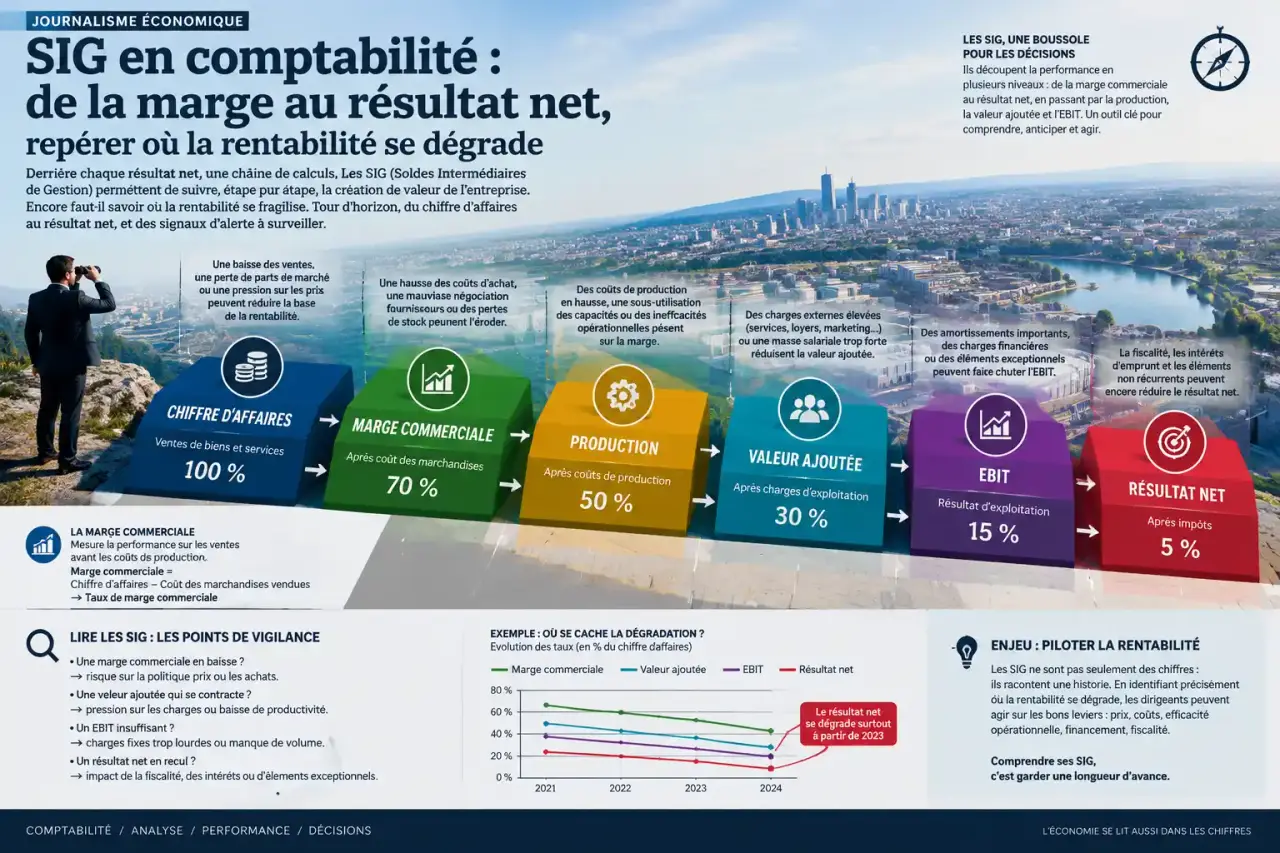
Les SIG en comptabilité, ou soldes intermédiaires de gestion, décomposent le compte de résultat pour montrer comment se forme le bénéfice ou la perte. Ils permettent de distinguer ce qui relève des achats, des charges externes, du personnel, des investissements ou du financement. Leur intérêt : comprendre pourquoi une entreprise peut vendre davantage sans gagner davantage.
Lire les SIG comme les étapes de formation du résultat
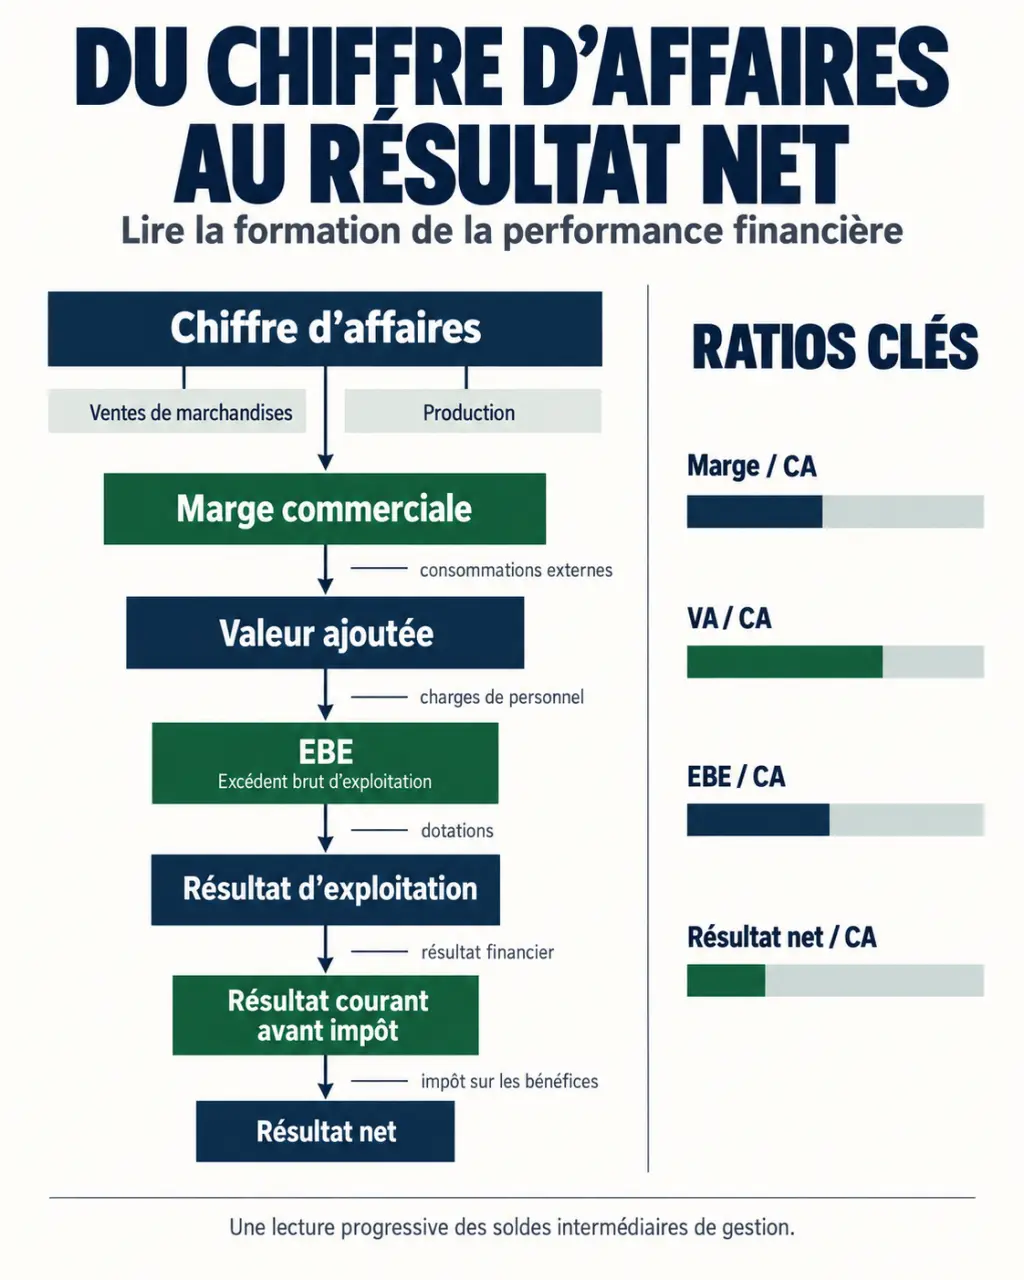
Le résultat net donne un verdict global, mais explique peu ses causes. Les SIG organisent les produits et les charges en niveaux successifs : marge commerciale, production de l’exercice, valeur ajoutée, excédent brut d’exploitation, résultat d’exploitation, puis résultat courant et résultat net.
Calculateur des soldes intermédiaires de gestion
Saisissez les postes du compte de résultat en euros. Les montants non concernés peuvent rester à zéro.
Activité commerciale et production
Postes nécessaires au calcul du chiffre d'affaires et de la valeur ajoutéeExploitation
Produits et charges intervenant dans l'EBE et le résultat d'exploitationFinancier, exceptionnel et fiscalité
Les quotes-parts sont saisies avec leur signe comptableRésultats détaillés
Les formules sont recalculées automatiquementVentes de marchandises + production vendue
Achats de marchandises + stock initial − stock final
Ventes de marchandises − coût d'achat des marchandises vendues
Production vendue + production stockée + production immobilisée
Marge commerciale + production de l'exercice − matières consommées − charges externes hors achats de marchandises
Valeur ajoutée + subventions d'exploitation − impôts et taxes − charges de personnel
EBE + reprises et autres produits d'exploitation − dotations − autres charges d'exploitation
Produits financiers − charges financières
Résultat d'exploitation + résultat financier + quotes-parts de résultat sur opérations faites en commun
Produits exceptionnels − charges exceptionnelles
RCAI + résultat exceptionnel − participation des salariés − impôt sur les bénéfices
Ratios
Calculés lorsque le chiffre d'affaires est différent de zéroUn solde positif traduit un excédent ; un solde négatif traduit une perte ou une insuffisance sur le périmètre calculé.
On présente généralement 7 à 8 soldes, selon les conventions retenues et les indicateurs regroupés. Le tableau des SIG n’est généralement pas un document obligatoire des comptes annuels : c’est avant tout un outil d’analyse financière destiné au dirigeant, à l’expert-comptable, à la banque ou au repreneur.
Le point de départ dépend de l’activité. Un commerçant analyse d’abord sa marge sur les marchandises revendues. Une entreprise industrielle ou artisanale examine sa production. Une société de services suit notamment ses prestations et ses consommations externes. Une activité mixte doit distinguer négoce et production pour éviter les doubles comptes.
La marge de production ne se confond pas avec la production de l’exercice : elle retranche les coûts de production retenus dans l’analyse. Son périmètre doit être précisé, notamment pour les matières consommées et la sous-traitance, avant toute comparaison.
Calculer chaque solde à partir du compte de résultat
Les calculs reposent sur les produits et charges de l’exercice, généralement hors taxes. Les consommations doivent intégrer les variations de stocks : acheter n’est pas nécessairement consommer, et produire n’est pas nécessairement vendre.
| Indicateur | Formule de calcul |
|---|---|
| Marge commerciale | Ventes de marchandises − coût d’achat des marchandises vendues |
| Production de l’exercice | Production vendue + production stockée + production immobilisée |
| Valeur ajoutée (VA) | Marge commerciale + production de l’exercice − consommations en provenance de tiers |
| Excédent brut d’exploitation (EBE) | VA + subventions d’exploitation − impôts et taxes − charges de personnel |
| Résultat d’exploitation | EBE + reprises et autres produits d’exploitation − dotations aux amortissements et provisions − autres charges d’exploitation |
| Résultat financier | Produits financiers − charges financières |
| Résultat courant avant impôt (RCAI) | Résultat d’exploitation + résultat financier + quotes-parts de résultat sur opérations faites en commun, le cas échéant |
| Résultat exceptionnel | Produits exceptionnels − charges exceptionnelles |
| Résultat net | RCAI + résultat exceptionnel − participation des salariés − impôt sur les bénéfices |
Le coût d’achat des marchandises vendues correspond aux achats, corrigés des frais accessoires et de la variation des stocks : stock initial + achats − stock final. Les consommations en provenance de tiers comprennent notamment les matières consommées et les charges externes, sans déduire une seconde fois les marchandises déjà prises en compte dans la marge commerciale.
La production stockée peut être négative en cas de déstockage. La production immobilisée correspond à des travaux réalisés par l’entreprise pour elle-même : elle n’est pas une vente encaissée. Le classement en exceptionnel doit respecter les règles comptables applicables ; une opération simplement inhabituelle n’est pas automatiquement exceptionnelle.
Enfin, reprenezz la charge d’impôt comptabilisée plutôt que d’appliquer mécaniquement un taux au résultat comptable. Le taux normal de l’impôt sur les sociétés est de 25 % ; le taux réduit de 15 % concerne, sous conditions, une fraction du bénéfice imposable limitée à 42 500 euros.
Construire un tableau cohérent : exemple d’une entreprise de négoce
Prenons un exemple fictif, en euros, sans production, sans subvention et sans participation des salariés. Les achats de marchandises atteignent 190 000 euros, avec un stock initial de 30 000 euros et un stock final de 40 000 euros. Le coût des marchandises vendues est donc de 180 000 euros.
| Étape | Calcul | Solde |
|---|---|---|
| Marge commerciale | 300 000 − 180 000 | 120 000 € |
| Valeur ajoutée | 120 000 − 35 000 de charges externes | 85 000 € |
| EBE | 85 000 − 5 000 d’impôts et taxes − 55 000 de personnel | 25 000 € |
| Résultat d’exploitation | 25 000 − 8 000 d’amortissements, sans autre ajustement | 17 000 € |
| Résultat financier | 500 de produits − 3 500 de charges | −3 000 € |
| RCAI | 17 000 − 3 000 | 14 000 € |
| Résultat exceptionnel | 0 − 2 000 | −2 000 € |
| Résultat net | 14 000 − 2 000 − 3 000 d’impôt comptabilisé | 9 000 € |
L’activité dégage ici un EBE positif, mais les amortissements, le financement, l’exceptionnel et l’impôt ramènent le bénéfice à 9 000 euros. Le diagnostic ne doit donc pas s’arrêter à la marge commerciale.
Pour automatiser ce tableau dans Excel, Google Sheets ou un logiciel comptable, associez chaque poste à une seule catégorie. Ajoutez des colonnes N, N−1 et N−2, puis contrôlez que le résultat net calculé correspond exactement au compte de résultat. Un écart révèle souvent un oubli, un doublon ou une erreur de signe.
Interpréter les écarts sans confondre bénéfice et trésorerie
Les montants indiquent l’ampleur de l’activité ; les ratios montrent ce que l’entreprise conserve sur ses ventes. Calculez chaque indicateur divisé par le chiffre d’affaires, multiplié par 100 : marge commerciale/CA, VA/CA, EBE/CA et résultat net/CA. Dans l’exemple, l’EBE représente environ 8,33 % du chiffre d’affaires, contre 3 % pour le résultat net. Pour une activité mixte, rapportez de préférence la marge commerciale aux seules ventes de marchandises.
Analysez ensuite le premier niveau qui se dégrade :
- Marge en baisse : examiner les prix d’achat, les remises et le mélange des produits vendus.
- VA en recul : vérifier les matières, la sous-traitance, les loyers et les autres charges externes.
- EBE sous pression : rapprocher la richesse créée des charges de personnel et des impôts et taxes.
- Résultat d’exploitation dégradé : étudier notamment les amortissements et provisions.
- RCAI affaibli : mesurer le poids des intérêts et des autres éléments financiers.
Suivre un même poste sur plusieurs exercices revient à observer un sillon : une petite dérive répétée finit par creuser un écart important. Conservez une trace des changements de périmètre, d’un recrutement ou d’une externalisation. Une baisse de VA après externalisation peut ainsi s’accompagner d’une diminution des frais de personnel : lire une seule ligne ferait manquer ce déplacement des coûts.
Comparez idéalement 3 ans, à durée d’exercice et méthodes comparables. Un chiffre d’affaires en hausse de 11,1 % peut coexister avec des consommations intermédiaires en progression de 42,9 % et une VA augmentant seulement de 6,4 %. Une masse salariale à +5,3 % et des amortissements à +33,3 % éclairent alors des effets différents sur les soldes.
Un EBE négatif traduit une insuffisance brute d’exploitation. Positif, il ne constitue pourtant pas une trésorerie disponible : stocks, délais de paiement, investissements et remboursements d’emprunts influencent aussi les liquidités. De même, les comparaisons sectorielles exigent des modèles économiques proches.
Transformer l’analyse en décisions de gestion
Les SIG servent à construire un prévisionnel, argumenter une demande de financement ou préparer une transmission. Ils aident à tester l’effet d’une hausse des prix, d’un recrutement ou d’un investissement, sans constituer à eux seuls une valorisation de l’entreprise.
Pour agir, complétez-les par la comptabilité analytique : les SIG localisent le niveau de rentabilité dégradé, tandis que l’analytique identifie les produits, clients ou projets concernés. Un expert-comptable peut sécuriser les reclassements, vérifier les comparaisons et traduire les écarts en objectifs suivis. L’essentiel reste de relier chaque indicateur à une décision mesurable.