EBIT moyen dans l’industrie : une marge élevée ne suffit pas à juger la rentabilité
Il n’existe pas de taux d’EBIT moyen valable pour toute l’industrie. Une comparaison pertinente porte sur la marge d’EBIT d’entreprises du même sous-secteur, sur une période et un périmètre comparables. Sans ces précisions, annoncer un pourcentage unique donnerait un repère trompeur. Voici les calculs et les vérifications nécessaires pour situer votre entreprise sans confondre moyenne sectorielle, performance opérationnelle et trésorerie.
Quel repère retenir pour l’EBIT moyen dans l’industrie ?
L’EBIT en euros mesure un résultat ; la marge d’EBIT mesure ce résultat rapporté au chiffre d’affaires. Pour comparer une PME industrielle à un groupe, c’est généralement le second indicateur qui est utile. Un EBIT supérieur peut simplement refléter une activité plus importante, sans meilleure rentabilité.
Les écarts entre activités interdisent de fixer un seuil universel de « bon EBIT ». Une usine de transformation, un équipementier spécialisé et un fabricant sous-traitant n’ont ni les mêmes prix, ni les mêmes coûts fixes, ni les mêmes besoins d’investissement. Des marges de 30 à 40 % peuvent exister chez certains fabricants, mais elles ne constituent pas une moyenne industrielle ni un objectif applicable à toute entreprise.
Moyenne, médiane et marge agrégée ne disent pas la même chose
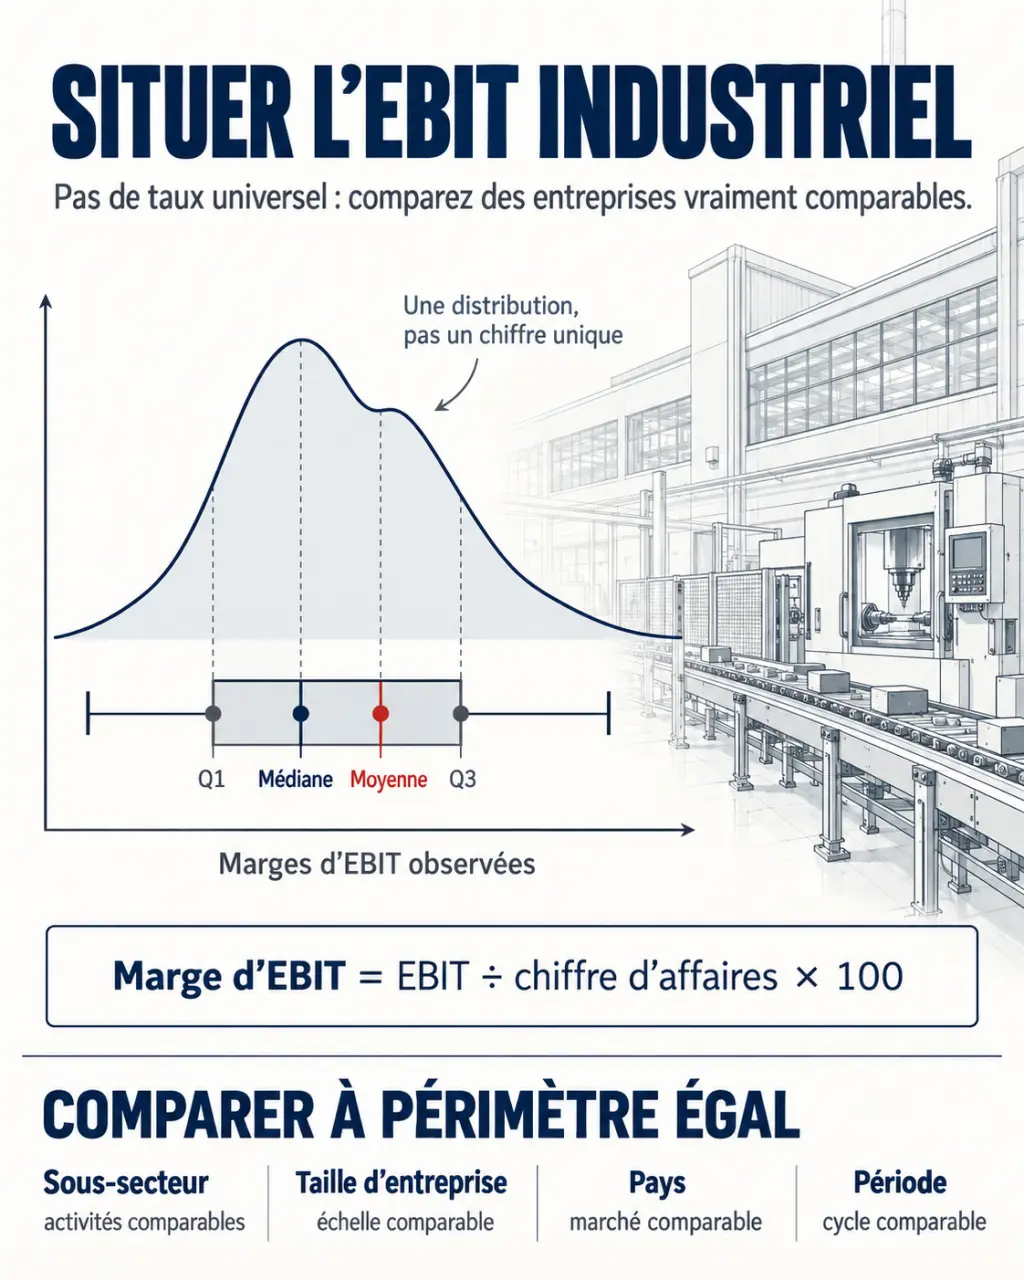
La moyenne simple donne le même poids à chaque entreprise. La médiane partage l’échantillon en deux groupes de même effectif et limite l’influence des valeurs extrêmes. La marge agrégée, calculée en divisant la somme des EBIT par la somme des chiffres d’affaires, donne davantage de poids aux grandes entreprises. Ces trois mesures peuvent donc produire des repères différents.
Un benchmark exploitable doit préciser le sous-secteur, la taille des entreprises, le pays, l’exercice étudié et la définition de l’indicateur. Les quartiles permettent aussi de situer une entreprise dans la distribution, plutôt que de la déclarer simplement « au-dessus » ou « en dessous » d’une moyenne.
Calculer une marge comparable à partir des comptes
EBIT signifie Earnings Before Interest and Taxes, soit un résultat avant intérêts et impôt sur les bénéfices. Il est souvent assimilé au résultat d’exploitation, ou REX, dans l’analyse des comptes français. Cette équivalence doit toutefois être vérifiée, notamment lorsqu’un groupe publie un EBIT ajusté.
L’EBIT ne se lit pas directement au bilan : il se détermine à partir du compte de résultat, des soldes intermédiaires de gestion et, si nécessaire, des annexes.
Les formules à utiliser
Par la méthode directe, le calcul repose sur les produits et les charges d’exploitation. Il intègre notamment les amortissements et dépréciations retenus dans ce périmètre. Attention : exclure l’impôt sur les bénéfices ne signifie pas exclure tous les impôts et taxes d’exploitation.
EBIT assimilé au REX = produits d’exploitation − charges d’exploitation.
Marge d’EBIT = EBIT ÷ chiffre d’affaires × 100.
La méthode indirecte part du résultat net : on ajoute l’impôt sur les bénéfices et on neutralise le résultat financier. Pour retrouver un EBIT assimilé au REX, il faut également neutraliser les éléments hors exploitation concernés. Ajouter uniquement les intérêts et l’impôt ne suffit donc pas toujours : un rapprochement avec les comptes publiés reste nécessaire.
Un exemple pour distinguer montant et pourcentage
Dans l’exemple présenté par IONOS, une entreprise réalise 1,5 million d’euros de chiffre d’affaires et 240 000 € d’EBIT. Une autre réalise 4 millions d’euros de chiffre d’affaires et 360 000 € d’EBIT. Les calculs donnent :
| Indicateur | Entreprise A | Entreprise B |
|---|---|---|
| Chiffre d’affaires | 1 500 000 € | 4 000 000 € |
| EBIT | 240 000 € | 360 000 € |
| Marge d’EBIT | 16 % | 9 % |
L’entreprise B dégage davantage d’EBIT en euros, mais l’entreprise A conserve une part plus importante de ses ventes en résultat opérationnel. Ces chiffres illustrent un calcul, pas une moyenne du secteur industriel.
Comprendre ce qui fait monter ou baisser la marge industrielle
Dans l’industrie, la rentabilité dépend notamment des prix de vente, du coût des matières premières, de l’énergie, de la main-d’œuvre et du taux d’utilisation des équipements. Une hausse du chiffre d’affaires n’améliore pas nécessairement la marge si elle s’accompagne de remises commerciales ou de surcoûts de production.
Les coûts fixes créent un levier opérationnel : lorsque les volumes augmentent, ces coûts peuvent être répartis sur davantage d’unités. À l’inverse, une baisse des commandes peut dégrader rapidement l’EBIT si les dépenses ne s’ajustent pas au même rythme.
Une moyenne sectorielle agit parfois comme un aimant : elle attire toute l’attention du dirigeant, au point de masquer les causes de l’écart. Pour éviter cet effet d’ancrage, construisez un « pont de marge » entre votre entreprise et ses comparables : prix, mix produits, rendement matière, utilisation des machines et amortissements. L’écart devient alors une liste de facteurs à vérifier, plutôt qu’un verdict abstrait sur la qualité de la gestion.
Les amortissements méritent une lecture particulière. Ils traduisent la répartition comptable du coût des actifs sur leur durée d’utilisation. Une entreprise récemment équipée peut afficher davantage de dotations qu’une entreprise dont les machines sont largement amorties. Cette dernière peut présenter un meilleur EBIT tout en ayant prochainement besoin de renouveler son outil de production.
Choisir entre EBIT, EBITDA, EBE et résultat net
Ces indicateurs éclairent des niveaux différents de performance. Les comparer évite d’attribuer à l’exploitation un problème de financement ou, inversement, d’ignorer le coût économique des équipements.
| Indicateur | Lecture principale | Vigilance |
|---|---|---|
| EBIT / REX | Performance opérationnelle après amortissements | Vérifier les différences de périmètre |
| EBITDA | Performance avant amortissements et dépréciations | Ne mesure pas la trésorerie disponible |
| EBE | Solde d’exploitation avant notamment les dotations | Construction comptable distincte de l’EBITDA |
| Résultat net | Résultat après notamment financement et fiscalité | Peut être influencé par des éléments non récurrents |
À périmètre cohérent, l’EBITDA se rapproche de l’EBIT augmenté des amortissements et dépréciations. L’EBE, ou excédent brut d’exploitation, est un solde intermédiaire de gestion français : il ne faut pas le substituer automatiquement à l’EBITDA. Les autres produits et charges retenus peuvent différer.
Pour une activité capitalistique, regarder uniquement l’EBITDA risque de minimiser l’usure économique des installations. L’EBIT apporte un complément utile, sans remplacer l’analyse des investissements réellement nécessaires.
Décider si votre EBIT est satisfaisant
Un EBIT positif indique un résultat bénéficiaire sur le périmètre retenu, mais ne garantit ni un bénéfice net ni une trésorerie suffisante. Les intérêts, les remboursements d’emprunts, les investissements et les besoins de financement des stocks ou des créances clients doivent être examinés séparément.
Un EBIT négatif signale une perte à ce niveau d’analyse. Il faut déterminer si elle provient d’un déséquilibre durable ou d’une situation temporaire : démarrage d’usine, sous-activité, réorganisation ou incident de production.
- Constituez un groupe comparable : activité, intégration industrielle, taille et géographie proches.
- Harmonisez les comptes : même période, mêmes définitions et retraitements explicités.
- Examinez plusieurs exercices : distinguez une tendance d’un accident ponctuel.
- Complétez l’EBIT : trésorerie d’exploitation, dette, investissements et rentabilité des capitaux engagés.
Pour comparer des entreprises internationales, vérifiez également les normes comptables et le traitement des locations ou des éléments ajustés. Un expert-comptable ou un analyste financier peut sécuriser ce rapprochement. Le bon objectif n’est pas d’atteindre une moyenne à tout prix, mais de comprendre si la marge est récurrente, comparable et suffisante pour soutenir l’activité.