Capital investissement : financer la croissance sans perdre de vue la sortie
Le capital-investissement consiste à prendre une participation dans une entreprise non cotée pour accompagner son développement, puis revendre ses titres. Pour le dirigeant, il apporte des financements et un associé ; pour l’investisseur, il offre une possibilité de plus-value, sans garantie de récupérer sa mise. Comprendre cet échange permet de choisir un financement ou un placement adapté.
Un associé au capital, pas simplement un prêteur
Capital-investissement et private equity désignent la même activité. Elle concerne principalement les entreprises non cotées, contrairement au public equity, qui correspond à l’investissement dans des sociétés cotées en Bourse. La participation peut être minoritaire ou majoritaire et reste, en principe, temporaire.
Lors d’une augmentation de capital, l’argent entre dans l’entreprise et renforce ses fonds propres. Lors du rachat de titres existants, il revient aux actionnaires vendeurs : cette distinction est essentielle pour savoir si l’opération finance réellement l’activité ou organise surtout une transmission.
Contrairement à un crédit, l’apport en capital n’entraîne pas de remboursement périodique du principal. En contrepartie, le dirigeant partage la propriété, certaines décisions et la valeur future. Des fonds propres renforcés peuvent aussi faciliter l’obtention d’un prêt bancaire, sans la garantir.
L’investisseur apporte parfois un réseau commercial, une expérience sectorielle et un accompagnement stratégique, financier ou juridique. Cette contribution dépend toutefois de l’équipe et de son implication réelle. Le capital-risque est une branche du capital-investissement ; les business angels sont, eux, des personnes investissant leur propre argent, souvent dans de jeunes entreprises.
À chaque projet son stade de financement
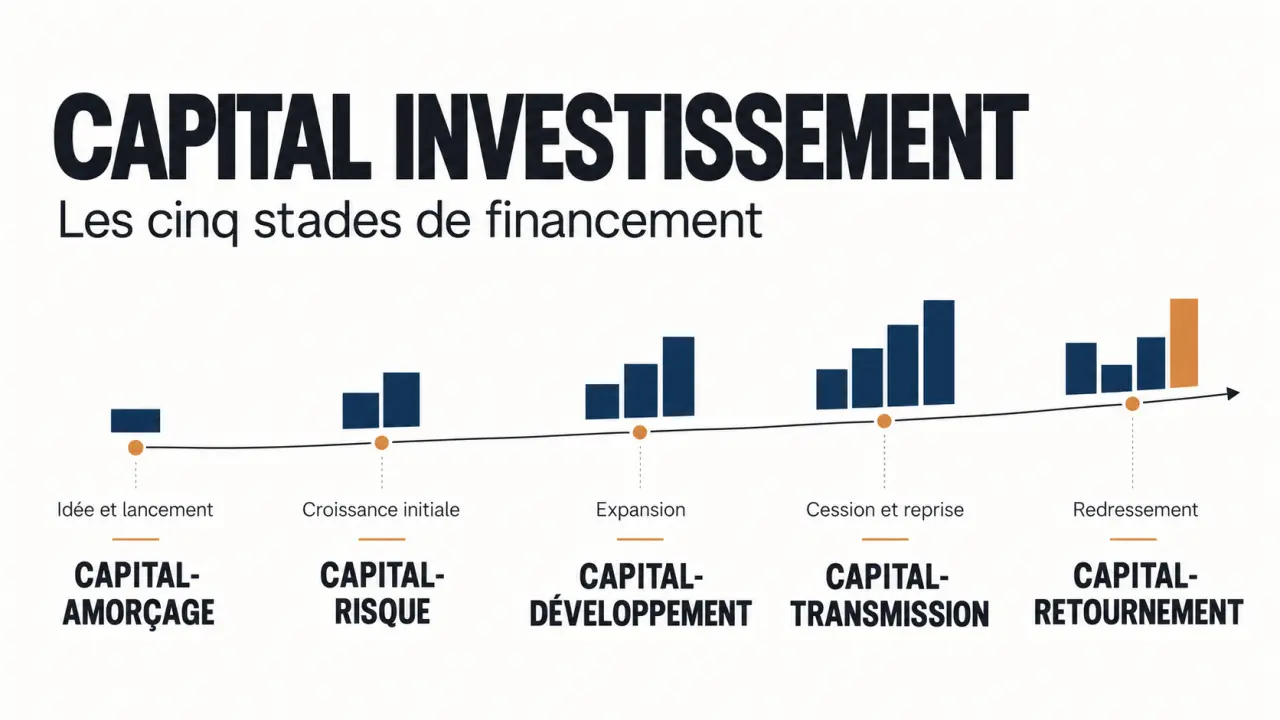
Une start-up qui prépare son premier produit ne recherche pas le même partenaire qu’une PME rentable souhaitant acquérir un concurrent. Le stade de maturité détermine les compétences attendues, le risque accepté et les fonds à solliciter.
| Forme | Situation de l’entreprise | Objectif du financement |
|---|---|---|
| Capital-amorçage | Projet avant ou juste après le démarrage | Valider une technologie, un produit ou un marché |
| Capital-création et capital-risque | Jeune entreprise, souvent innovante | Lancer l’activité et financer les premiers développements |
| Capital-développement | Entreprise déjà établie | Accélérer la croissance, investir ou réaliser une acquisition |
| Capital-transmission | Entreprise faisant l’objet d’une cession | Financer la reprise et recomposer l’actionnariat |
| Capital-retournement | Entreprise en difficulté | Financer une restructuration et un redressement |
En transmission, un LBO, ou rachat avec effet de levier, combine des capitaux apportés par les investisseurs et de la dette portée par une structure de reprise. Les capacités de remboursement doivent être examinées avec prudence : l’endettement amplifie les conséquences d’une activité inférieure aux prévisions.
Les montants servent de repères, pas de barèmes. Les fonds régionaux interviennent généralement entre 75 000 et 600 000 euros ; certains fonds d’amorçage régionaux peuvent investir dès 300 000 euros. Les fonds nationaux interviennent rarement sous 500 000 euros, et les sociétés de capital-risque généralement au-delà de 1 million d’euros. Vérifier la stratégie actuelle de chaque acteur évite des démarches inutiles.
Entrepreneur : sélectionner un partenaire et négocier son entrée
Préparer un dossier qui explique l’usage des fonds
Le dossier doit relier le montant recherché à des objectifs précis : recrutements, capacité de production, lancement commercial ou acquisition. Préparez un business plan sur trois ans minimum, présentant l’équipe, le marché, la concurrence, les résultats, la trésorerie et les hypothèses financières. Un scénario dégradé crédible vaut mieux qu’une prévision ambitieuse sans justification.
Ciblez ensuite les investisseurs selon leur secteur, leur zone géographique, leur montant d’intervention et leur préférence pour une participation minoritaire ou majoritaire. France Invest, France Angels, Bpifrance, les chambres consulaires et les réseaux régionaux peuvent aider à identifier des interlocuteurs. Un leveur de fonds peut accompagner la démarche, avec une mission et une rémunération clairement définies.
Regarder au-delà de la valorisation annoncée
Après les premiers échanges viennent les audits, ou due diligence : finances, contrats, fiscalité, propriété intellectuelle et risques sociaux sont notamment examinés. La valorisation se négocie à partir des perspectives, des résultats et d’opérations comparables ; elle ne constitue pas une mesure incontestable de la valeur.
L’entrée peut utiliser des actions ordinaires, des actions de préférence ou des instruments donnant accès au capital, comme les obligations convertibles et les obligations remboursables en actions. Les avances en compte courant d’associé sont, elles, des créances et non des fonds propres au même titre que les actions.
La dilution réduit le pourcentage détenu par les associés existants lors de l’émission de nouveaux titres. Mais le pourcentage ne dit pas tout : le pacte d’actionnaires précise aussi les droits de vote, les décisions soumises à accord, l’information financière et les conditions de sortie. Faites examiner ces clauses par un conseil indépendant.
Investisseur particulier : choisir un véhicule et lire ses contraintes
L’investissement direct permet de sélectionner une entreprise, mais demande des capacités d’analyse et expose à une forte concentration. Un fonds confie la sélection et le suivi à une société de gestion, tout en répartissant les investissements entre plusieurs participations. Cette diversification ne supprime pas le risque de perte.
- FCPR : fonds commun de placement à risque, avec un quota réglementaire d’au moins 50 % de titres éligibles au non-coté.
- FCPI : fonds commun de placement dans l’innovation, avec au moins 70 % de titres d’entreprises innovantes éligibles.
- FIP : fonds d’investissement de proximité, avec au moins 70 % d’investissements dans des PME régionales éligibles.
- FPCI : fonds professionnel de capital-investissement, destiné principalement aux investisseurs professionnels et accessible, sous conditions, à certains particuliers, notamment pour une souscription d’au moins 100 000 euros.
Ces quotas ne décrivent pas toute la composition du portefeuille ni toutes les conditions réglementaires. Avant de souscrire, consultez la documentation du fonds : stratégie, durée, prolongations possibles, modalités de rachat et calendrier des versements. Vérifiez également les informations sur la société de gestion auprès de l’Autorité des marchés financiers (AMF).
Comparez les frais d’entrée, de gestion et de performance lorsqu’ils existent : le rendement net importe davantage que la performance brute. Un éventuel avantage fiscal dépend du dispositif et de votre situation ; il ne doit jamais justifier à lui seul un investissement risqué.
La sortie se prépare avant même l’investissement
La détention s’inscrit généralement dans une durée de 3 à 10 ans. Bpifrance et les contenus de Hauts-de-France évoquent fréquemment 4 à 7 ans. Ces horizons ne constituent pas des engagements de remboursement ; la durée d’un fonds peut aussi dépasser celle d’une participation.
Comme une pendule dont les aiguilles n’avancent pas au même rythme, l’entreprise et son investisseur peuvent avoir des calendriers différents : le dirigeant souhaite poursuivre un investissement industriel tandis que le fonds approche de son échéance. Avant de signer, demandez combien de temps le fonds peut encore accompagner l’entreprise et comment serait géré un retard de cession. Cet alignement temporel compte autant que le montant apporté.
La sortie peut passer par une vente à un groupe industriel, un autre fonds, les dirigeants ou les associés, voire une introduction en Bourse. Un rachat de titres par la société suppose des conditions juridiques et financières adaptées. Aucun de ces débouchés n’est assuré.
Les risques restent indissociables : perte partielle ou totale du capital, impossibilité de revendre rapidement et valorisation inférieure aux attentes. Une estimation périodique n’est pas un prix de vente garanti. Côté épargnant, n’engagez donc que des sommes durablement immobilisables ; côté dirigeant, choisissez un associé avec lequel vous pourrez aussi traverser un scénario difficile.