Financer son matériel professionnel : arbitrer entre propriété, usage et trésorerie
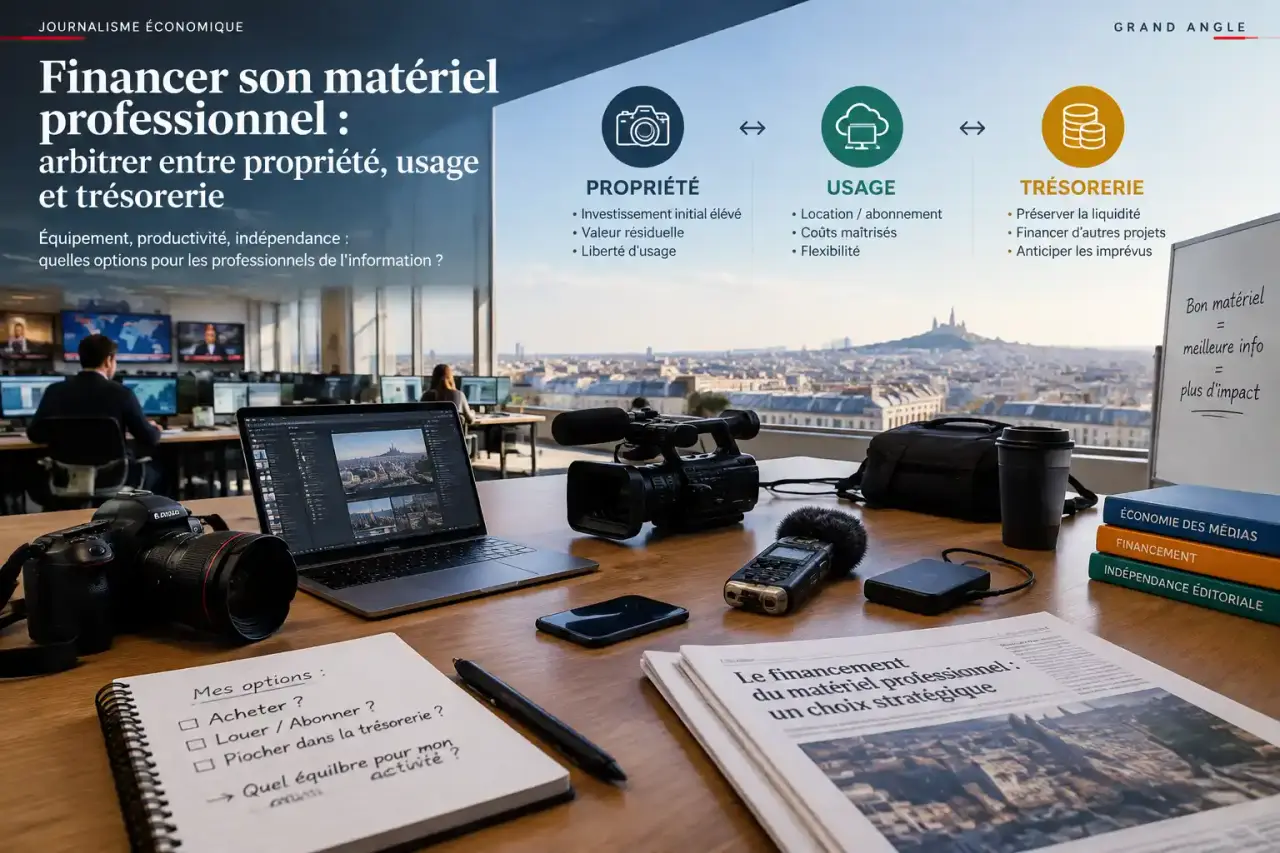
Financer une machine-outil, un véhicule utilitaire, du matériel informatique ou un équipement médical évite de mobiliser immédiatement une part importante de la trésorerie. Le choix dépend du montant à investir, mais aussi de la durée d’usage du bien, de son risque d’obsolescence, de la capacité de remboursement de l’entreprise et de son souhait de rester propriétaire. Prêt équipement, crédit-bail, location financière ou avance sur facture répondent à des besoins différents.
Partir du matériel et de son usage avant de choisir un contrat
Le financement matériel professionnel couvre les équipements nécessaires à l’activité : outillage, mobilier, parc informatique, matériel de production, véhicule, engin, machine industrielle ou équipement de soin. Le bien peut être neuf ou d’occasion selon les critères du financeur. Dans tous les cas, un devis détaillé ou une facture fournisseur permet d’identifier précisément l’achat, son prix et ses caractéristiques.
Un actif durable ne se finance pas comme un besoin ponctuel
Pour un équipement qui produira de la valeur pendant plusieurs années, un financement à moyen ou long terme est souvent cohérent. La durée doit rester en rapport avec la période d’utilisation réelle. Rembourser longtemps un ordinateur déjà dépassé ou, à l’inverse, étouffer la trésorerie en finançant trop vite une machine durable sont deux erreurs fréquentes.
Pour un besoin lié à une commande précise, à un stock ou à un décalage entre une facture fournisseur et un encaissement client, une avance de trésorerie à court terme peut être plus adaptée qu’un engagement pluriannuel. Elle répond à un besoin ponctuel sans appliquer la même logique qu’un financement d’investissement.
La trésorerie fonctionne comme un circuit dans lequel les encaissements et les décaissements doivent suivre un rythme supportable. Une échéance de financement ajoute une sortie prévisible, mais elle réduit chaque mois la marge disponible. Il faut donc regarder la mensualité, les périodes de creux d’activité, les charges fixes, les délais de règlement clients et la date à laquelle le matériel commencera réellement à générer du chiffre d’affaires.
Propriété ou usage : le premier arbitrage
Si l’entreprise souhaite conserver le bien, le modifier librement et l’utiliser longtemps après la fin des remboursements, l’achat financé est logique. Si elle cherche surtout à disposer d’un matériel performant, à le renouveler régulièrement ou à limiter le risque de revente, la location peut être préférable.
Ce raisonnement est particulièrement utile pour les équipements technologiques à forte obsolescence. Une entreprise peut ainsi privilégier l’usage et le renouvellement plutôt que la propriété. À l’inverse, une machine de production à longue durée de vie se prête davantage à une logique d’achat, surtout si sa valeur de revente est identifiable et si elle reste utile après le remboursement.
Les quatre solutions à comparer pour financer un équipement
| Solution | Principe | Propriété | Usage pertinent |
|---|---|---|---|
| Prêt équipement | Capital emprunté et remboursé avec intérêts | Entreprise propriétaire après l’achat | Bien durable à conserver |
| Crédit-bail mobilier | Location avec possibilité de rachat en fin de contrat | Bailleur pendant le contrat, option d’achat possible | Investissement important avec choix différé |
| Location financière | Loyers versés pour l’usage du matériel | Pas de transfert de propriété prévu en principe | Matériel à renouveler ou à forte obsolescence |
| Avance de trésorerie | Financement court terme adossé à une facture fournisseur | Selon l’achat financé | Besoin ponctuel ou cycle d’exploitation court |
Le prêt professionnel : acheter dès le départ
Le prêt équipement, proposé notamment par les banques, finance l’acquisition du matériel et rend l’entreprise propriétaire. Elle rembourse selon une périodicité mensuelle, trimestrielle ou annuelle prévue au contrat. Cette formule convient lorsque le bien est amortissable, durable et conserve une utilité après le remboursement.
Bpifrance indique, pour son prêt équipement, un financement à partir de 50 000 euros HT, généralement sur 2 à 7 ans, avec un taux fixe ou variable. Le dispositif peut financer du matériel neuf ou d’occasion. Les conditions précises dépendent toutefois de l’offre retenue et de l’étude du dossier.
Crédit-bail et location financière : ne pas confondre les deux
Le crédit-bail mobilier permet d’utiliser le matériel contre des loyers, puis de lever une option d’achat à l’échéance si l’entreprise veut le conserver. Les durées courantes évoquées pour ce type de montage vont de 3 à 7 ans. Pendant le contrat, le bailleur reste propriétaire du bien.
La location financière répond à une autre logique : elle finance l’usage sans prévoir, en règle générale, que l’entreprise devienne propriétaire. Des offres de location financière sont proposées sur des durées moyennes de 13 à 60 mois. Il faut vérifier les conditions de restitution, de renouvellement, d’assurance, d’entretien et de sortie du contrat avant de signer.
Comparer le coût réel, pas seulement la mensualité affichée
Une échéance basse peut sembler séduisante, mais elle ne permet pas à elle seule d’évaluer le coût global ni la rigidité du contrat. Pour comparer deux propositions, il faut examiner le montant financé, la durée, le taux ou le TAEG lorsqu’il est communiqué, les loyers, les frais de dossier, l’apport éventuel, l’assurance, la valeur résiduelle et le coût d’une sortie anticipée.
La comparaison doit aussi porter sur les obligations liées au matériel. Une offre doit préciser ce qui se passe en cas d’impayé, de sinistre ou de bien devenu inutilisable. Dans une location, les règles de restitution peuvent avoir un effet direct sur le coût final. Dans un crédit-bail, le montant prévu pour lever l’option d’achat mérite également une lecture attentive.
La durée influence directement le risque financier
Allonger la durée réduit généralement la charge périodique, mais peut accroître le coût total et laisser l’entreprise engagée alors que le matériel a perdu de sa valeur. Une durée trop courte limite la durée du crédit, mais augmente la pression sur le besoin en fonds de roulement.
Pour une PME en croissance, il est utile de tester plusieurs scénarios. Un remboursement supportable lors d’un mois moyen doit aussi rester viable lors d’un mois moins favorable. Le calendrier des échéances doit correspondre au cycle d’encaissement, surtout lorsque les clients règlent leurs factures avec retard ou lorsque l’activité varie fortement selon les périodes.
Comptabilité et fiscalité : demander une lecture personnalisée
L’achat à crédit, le crédit-bail et la location ne produisent pas les mêmes effets sur la présentation des comptes, l’amortissement du bien et la déductibilité des charges. Ces conséquences dépendent du contrat et de la situation de l’entreprise.
Avant de retenir une formule pour un avantage fiscal supposé, mieux vaut faire relire l’offre par l’expert-comptable. Il pourra également mesurer l’impact sur l’endettement, les ratios financiers, la capacité d’emprunt et les futurs projets d’investissement. Cette vérification évite de choisir un contrat uniquement en fonction de son traitement comptable apparent.
Constituer un dossier solide et comparer les financeurs
Banques professionnelles, sociétés de leasing, organismes spécialisés et fintechs n’analysent pas tous le risque de la même manière. Les banques et organismes classiques annoncent parfois des délais de 2 à 6 semaines. Certains parcours digitalisés s’appuient sur des données comptables ou bancaires connectées pour fournir une première réponse plus vite.
La rapidité ne dispense toutefois jamais de relire les conditions financières et contractuelles. Une réponse rapide ne préjuge ni du coût total ni de l’adéquation du contrat avec la durée d’usage du matériel. Il est préférable de comparer plusieurs propositions lorsque le montant ou la durée de l’engagement est important.
Les pièces qui rendent le besoin finançable
- Un devis ou une facture fournisseur décrivant le matériel, son prix et ses conditions de livraison ;
- Les informations d’identification de l’entreprise, dont le SIREN ;
- Les derniers éléments comptables disponibles et, si nécessaire, des relevés bancaires ;
- Une présentation simple de l’usage du bien et du gain attendu pour l’activité ;
- Pour une création ou une phase de croissance, un prévisionnel de trésorerie réaliste.
Le financeur étudie notamment le chiffre d’affaires, la rentabilité, l’ancienneté, les engagements en cours et la capacité de remboursement. Des garanties peuvent être demandées : caution personnelle, garantie bancaire ou nantissement du matériel. Une garantie de Bpifrance peut aussi être envisagée sous réserve d’éligibilité.
Les jeunes entreprises ont intérêt à documenter davantage la cohérence économique de l’investissement. Le dossier doit expliquer l’usage du bien, sa contribution attendue à l’activité et la manière dont les échéances seront réglées. Un devis précis et des prévisions réalistes facilitent l’analyse du besoin.
Une méthode de décision en cinq étapes
- Chiffrer le besoin global : matériel, installation, maintenance et éventuels accessoires.
- Estimer la durée d’usage, la valeur de revente et le risque d’obsolescence.
- Déterminer le niveau de trésorerie à conserver après la mise en service.
- Comparer au moins deux offres sur leur coût total, leurs garanties et leurs conditions de sortie.
- Choisir une échéance compatible avec le cycle d’encaissement, puis vérifier le contrat avec son conseil financier ou comptable.
Un bon financement ne se résume pas à obtenir un accord. Il doit permettre d’exploiter le matériel au bon moment sans fragiliser les dépenses courantes ni compromettre le prochain investissement. Le choix final repose donc sur l’équilibre entre coût total, propriété, souplesse du contrat et capacité réelle de l’entreprise à rembourser.