Budget marketing annuel réaliste : des objectifs chiffrés plutôt qu’un pourcentage automatique
Pour élaborer un budget marketing annuel réaliste, partez des clients à gagner, chiffrez les actions nécessaires, puis confrontez leur coût à votre trésorerie et aux capacités de votre équipe. Un pourcentage du chiffre d’affaires peut servir de contrôle, mais il ne remplace pas ce travail. L’enjeu est de financer un plan exécutable, avec des hypothèses vérifiables et des possibilités d’ajustement.
Fixer les résultats attendus et les limites financières
Le budget marketing annuel rassemble les ressources consacrées à l’acquisition, à la notoriété, à la fidélisation et au fonctionnement marketing sur un exercice. Il s’inscrit dans le budget global de l’entreprise : une ambition commerciale ne suffit pas à justifier une dépense si les encaissements arrivent trop tard pour la financer.
Calculer son budget marketing annuel
Renseignez les hypothèses de chaque scénario pour estimer les prospects qualifiés nécessaires et le budget annuel correspondant.
Les résultats sont des estimations paramétrables fondées uniquement sur vos saisies, et non une recommandation universelle. Le nombre de prospects est un résultat théorique et peut être décimal.
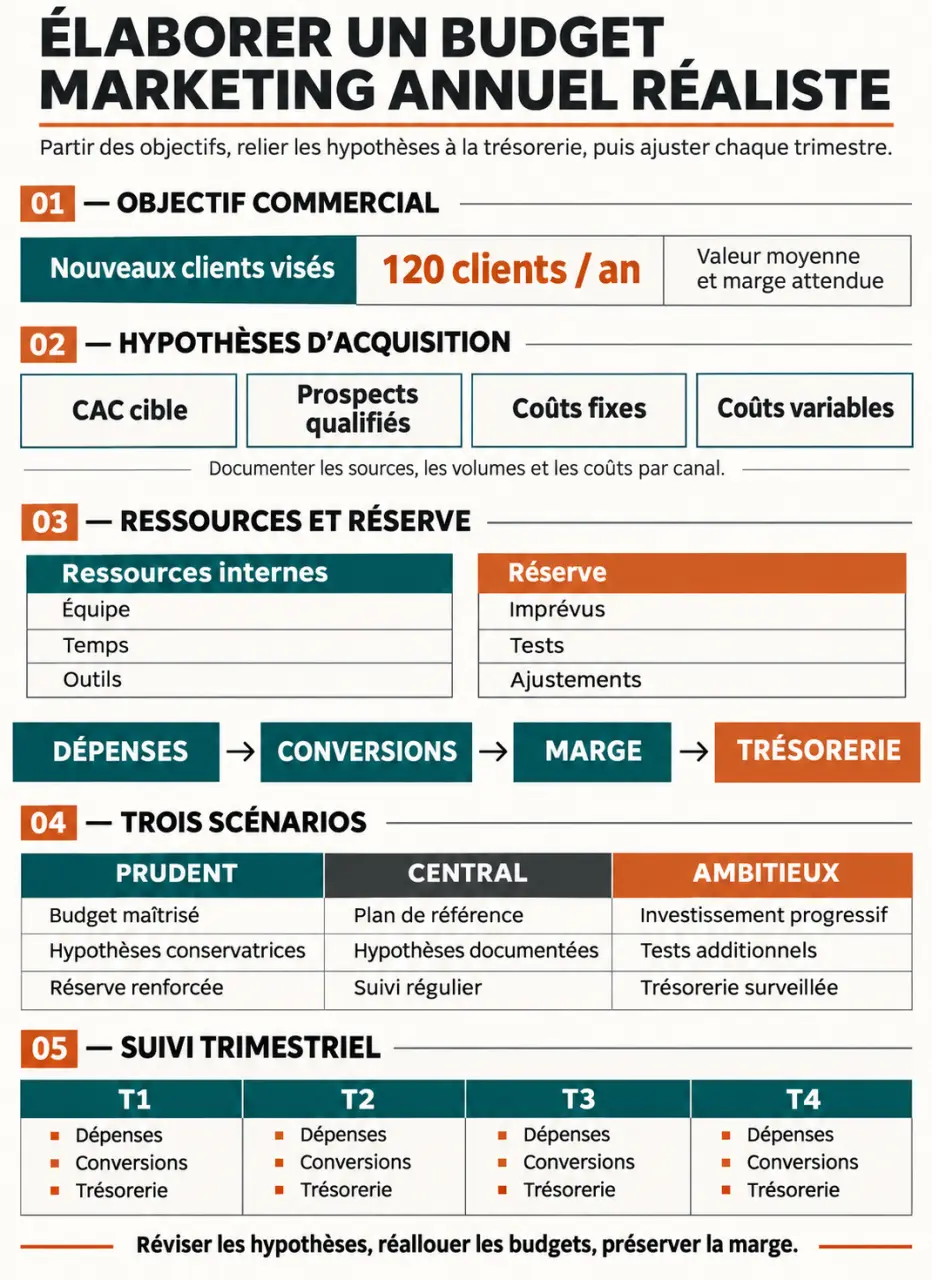
Avant le début de l’exercice, réunissez marketing, commerciaux et direction financière pour définir les nouveaux clients recherchés, les offres prioritaires, la marge attendue et le délai acceptable de retour sur investissement. Distinguez la croissance provenant de nouveaux acheteurs de celle issue des clients existants : les actions nécessaires ne seront pas les mêmes.
Analysez ensuite les performances passées sur une période qui couvre votre saisonnalité. Pour chaque action, rapprochez les dépenses, les contacts qualifiés et les ventes, sans oublier le délai de conversion. Vérifiez aussi les évolutions du marché : une nouvelle offre concurrente ou un changement de demande peut rendre l’historique moins prédictif.
Votre budget joue également le rôle d’un miroir stratégique : comparez les priorités déclarées aux dépenses prévues. Si vous souhaitez fidéliser, mais financez presque exclusivement la conquête, l’écart révèle une contradiction. Attribuez à chaque ligne un objectif explicite ; les dépenses impossibles à rattacher à une priorité méritent d’être discutées avant validation.
Calculer l’enveloppe en croisant plusieurs méthodes
La méthode par objectifs constitue le point de départ le plus opérationnel. Les autres approches servent à vérifier sa cohérence, pas à remplacer les hypothèses commerciales.
| Méthode | Utilité | Limite à surveiller |
|---|---|---|
| Objectifs et coûts des actions | Relier les moyens aux résultats attendus | Les conversions et les coûts restent des hypothèses |
| Pourcentage du chiffre d’affaires | Contrôler le poids financier du marketing | Ne dit pas quelles actions financer |
| Dépenses historiques | Partir de coûts et de performances observés | Peut entretenir des dépenses devenues inutiles |
| Comparaison concurrentielle | Apprécier l’intensité du marché | Budgets réels et périmètres rarement connus |
Relier nouveaux clients, prospects et coût d’acquisition
La formule de départ est simple : clients visés × coût d’acquisition prévu = enveloppe d’acquisition. Définissez toutefois le périmètre du coût d’acquisition client, ou CAC : médias seuls, prestations, production, ressources internes, voire coûts commerciaux. Un coût publicitaire par client ne doit pas être comparé à un CAC complet.
Exemple purement illustratif : viser 120 nouveaux clients avec un coût d’acquisition marketing de 250 € conduit à prévoir 30 000 €. Avec un taux de transformation de 20 % des prospects qualifiés en clients, il faut obtenir 600 prospects qualifiés. Vérifiez que les canaux peuvent fournir ce volume et que les commerciaux peuvent le traiter. Si le CAC inclut déjà les prestations, ne les ajoutez pas une seconde fois.
Sans historique, commencez par des tests limités et construisez trois scénarios : prudent, central et ambitieux. Faites varier les coûts et les conversions, puis vérifiez dans chaque cas la marge et la trésorerie nécessaires. L’incertitude doit apparaître dans le budget, pas être masquée par un chiffre unique.
Utiliser les ratios comme contrôle, non comme prescription
Sellsy évoque une fourchette de 5 % à 20 % des revenus annuels, tandis que La Stratège présente 5 à 10 % du chiffre d’affaires comme un simple repère. Ces écarts montrent pourquoi un taux isolé ne tranche rien. Précisez toujours la base du ratio : chiffre d’affaires, marge ou budget global ne sont pas interchangeables.
Recenser les coûts sans oublier le temps humain
Chiffrez chaque action avec un devis, un tarif contractuel ou une hypothèse documentée. Séparez les dépenses récurrentes, les investissements ponctuels et les coûts variables. Conservez le même périmètre comptable d’une année à l’autre pour rendre les comparaisons utiles.
- Ressources humaines : temps des salariés affecté au marketing, agences et indépendants.
- Production : rédaction, création graphique, vidéo, pages de campagne et supports imprimés.
- Diffusion : publicité, partenariats, relations publiques, salons et événements.
- Technologie : CRM, emailing, automatisation, analyse et abonnements.
- Adaptation : expérimentations et réserve distincte pour imprévus.
Distinguez l’enveloppe de décaissements du coût économique complet, qui inclut le temps interne. Un salarié déjà rémunéré ne génère pas forcément une dépense supplémentaire, mais sa disponibilité limite les projets réalisables. Pour chaque chantier, indiquez un responsable, une charge de travail et les compétences nécessaires.
Mensualisez ensuite les paiements : un abonnement annuel, un acompte de salon et une campagne saisonnière peuvent concentrer les sorties de trésorerie. N’étalez pas artificiellement toutes les dépenses en douze parts égales. Si vous sollicitez une expertise externe, demandez des livrables précis et distinguez les honoraires des achats médias.
Répartir les moyens selon le parcours client et les délais
L’acquisition directe vise des demandes ou des ventes mesurables ; la notoriété développe la familiarité et la crédibilité de la marque. La fidélisation soutient les achats répétés. Ces fonctions se complètent, mais leurs résultats ne doivent pas être évalués sur le même horizon.
La Stratège présente une répartition de 60 à 70 % en acquisition directe et de 30 à 40 % en notoriété pour une PME en croissance, à adapter. Elle recommande aussi 10 à 15 % pour l’expérimentation. N’additionnez pas ces repères mécaniquement : définissez si les tests sont inclus dans les catégories ou constituent une enveloppe séparée.
À titre illustratif, une enveloppe de 50 000 € pourrait réserver 25 000 € à l’acquisition, 10 000 € à la notoriété, 5 000 € à la fidélisation, 5 000 € aux tests et 5 000 € aux imprévus. Cette ventilation suppose que fonctionnement et ressources internes soient financés séparément ; sinon, il faut les y intégrer.
Choisissez ensuite les canaux selon les points de contact réels : moteurs de recherche, email, partenaires, réseaux sociaux ou salons. Prévoyez la production avant les pics commerciaux. Mieux vaut deux canaux correctement exploités qu’une présence dispersée sans capacité de suivi.
Piloter les engagements et réviser les décisions chaque trimestre
Un tableur partagé suffit pour commencer. Chaque ligne doit comporter l’objectif, le responsable, le mois, le montant prévu, le montant engagé, le montant payé et le résultat attendu. Centralisez les justificatifs et définissez qui autorise les dépenses. Un outil spécialisé devient pertinent lorsque les validations et les paiements se multiplient.
Suivezz mensuellement les écarts et prévoyez quatre points de révision trimestriels, comme le recommande La Stratège. Rapprochez dépenses, prospects qualifiés, conversions, CAC et marge générée. La valeur vie client peut compléter l’analyse, à condition de ne pas traiter des revenus futurs incertains comme des encaissements acquis.
Pour mesurer la rentabilité, utilisez une définition explicite : ROI = (marge attribuable avant coût marketing − coût marketing) / coût marketing × 100. Le chiffre d’affaires seul ne suffit pas. L’attribution reste imparfaite lorsqu’un acheteur rencontre plusieurs canaux : ne cumulez pas leurs ventes revendiquées sans dédoublonnage.
Enfin, fixez avant chaque test une durée, un plafond de dépense et un critère de réussite. Arrêtez si la limite est atteinte sans signal commercial satisfaisant ; prolongez si le cycle de vente exige davantage de recul ; amplifiez seulement si performance, trésorerie et capacité de traitement suivent. Vous disposez ainsi d’un budget annuel stable dans ses objectifs, mais ajustable dans ses moyens.