Tableau de bord financier : 5 à 8 indicateurs pour décider, pas seulement compter
Pour mettre en place un tableau de bord financier utile, partez des décisions à prendre : sécuriser les paiements, préserver la marge ou maîtriser les dépenses. Sélectionnez ensuite quelques indicateurs, des données fiables et une référence de comparaison. Un tableur peut suffire au départ, à condition de prévoir qui l’actualise, quand et pour quelle décision.
Définir les décisions avant de construire le tableau
Un tableau de bord financier rassemble les indicateurs clés de performance, ou KPI, nécessaires au pilotage financier de l’entreprise. Il ne remplace pas la comptabilité : il en exploite certaines données pour rendre visibles les évolutions et les écarts. Son intérêt est de repérer une difficulté assez tôt pour pouvoir agir.
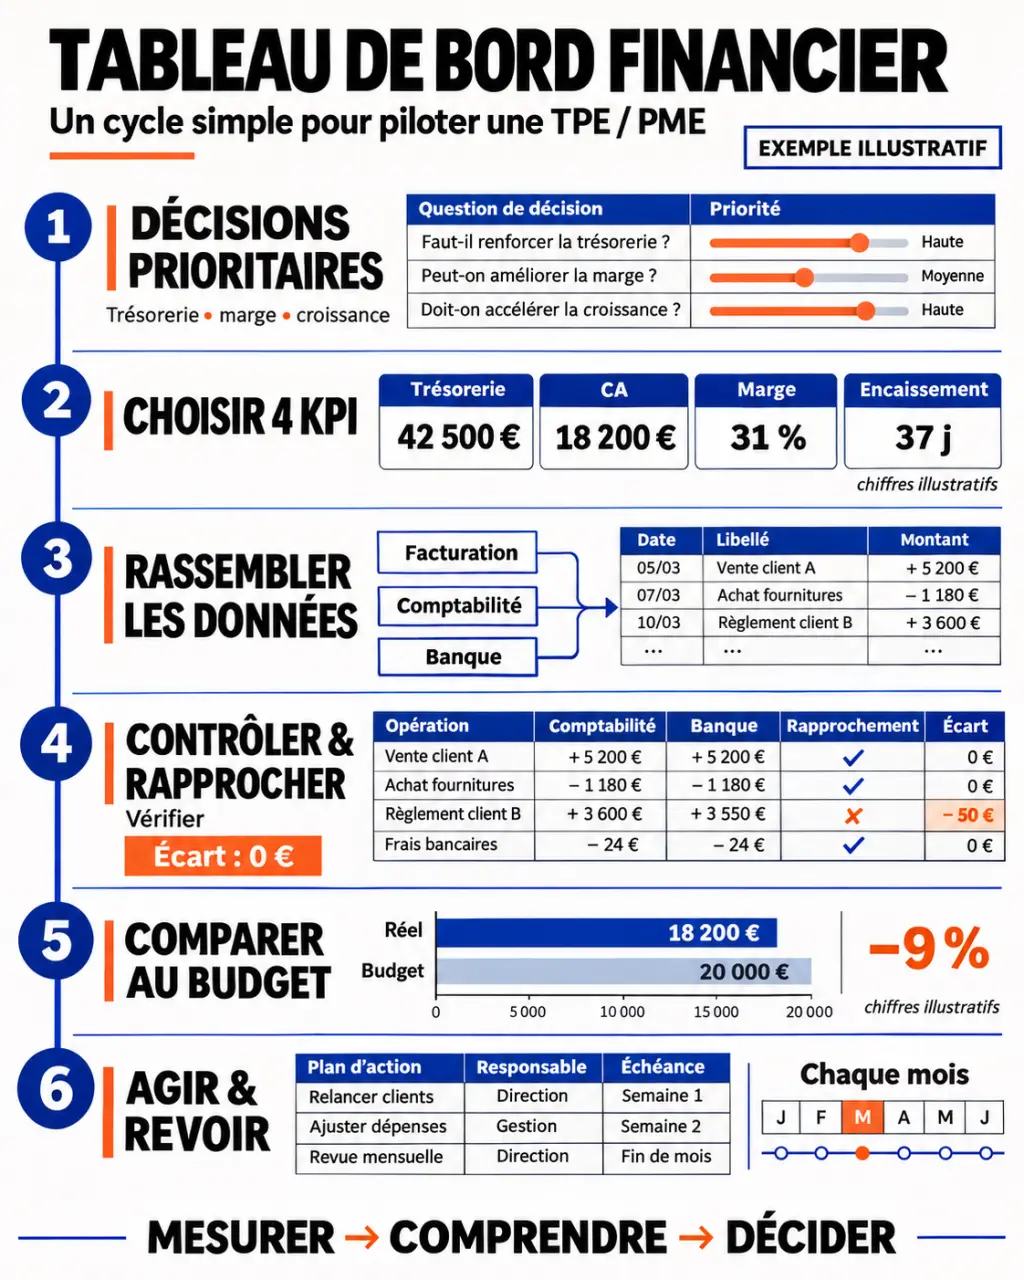
Son périmètre est plus ciblé que celui d’un tableau de bord de gestion, qui peut aussi suivre les effectifs, la production ou la satisfaction client. Le reporting global réunit, lui, des informations plus larges destinées à expliquer la performance. Le tableau budgétaire se concentre sur la comparaison entre budget et réalisé.
Avant de choisir votre outil, formulez vos questions prioritaires :
- Les encaissements permettront-ils de régler les prochaines échéances ?
- La croissance du chiffre d’affaires préserve-t-elle la rentabilité ?
- Quelles dépenses dépassent les prévisions et pourquoi ?
Associez à chaque question une décision possible. Une dégradation des encaissements peut déclencher des relances clients ; une baisse de marge peut conduire à revoir les prix ou les achats. Un indicateur sans décision associée n’a pas forcément sa place dans la synthèse.
Retenir 5 à 8 indicateurs adaptés à l’activité
LCL recommande généralement de limiter la sélection à 5 à 8 indicateurs pour éviter la surcharge. Pour une première version, Theoma présente le chiffre d’affaires, la marge et la trésorerie comme un socle de 3 indicateurs minimum. Sa sélection de 4 indicateurs communs ajoute l’EBE ou l’EBITDA : mieux vaut néanmoins une base maîtrisée qu’une liste mal comprise.
| Indicateur | Ce qu’il permet de suivre | Point de vigilance |
|---|---|---|
| Chiffre d’affaires | Le niveau et l’évolution des ventes | Une vente facturée n’est pas un encaissement. |
| Marge brute | La différence entre ventes et coût des ventes retenu | Documenter précisément les coûts inclus. |
| Trésorerie disponible | Les liquidités mobilisables à court terme | La rapprocher des échéances à venir. |
| Charges fixes et variables | La structure des dépenses et leurs dérives | Distinguer hausse ponctuelle et hausse durable. |
| Encours clients et fournisseurs | Les sommes à recevoir et à payer | Isoler les montants échus. |
| Besoin en fonds de roulement | Le financement absorbé par le cycle d’exploitation | Examiner stocks, créances et dettes d’exploitation. |
| EBE ou EBITDA | Un niveau de performance d’exploitation | Valider le calcul : ces notions ne sont pas strictement interchangeables. |
Adaptez cette sélection au modèle économique. Un commerce surveillera ses stocks et sa marge ; une société de services pourra détailler la rentabilité de ses prestations et les créances clients. Une entreprise en création donnera davantage de place à la trésorerie prévisionnelle.
Pour chaque KPI, consignez sa définition, son unité, sa formule, son périmètre et sa référence. Par exemple, le taux de marge brute rapporté aux ventes se calcule ainsi : marge brute divisée par chiffre d’affaires, multipliée par 100. Précisez cette convention, car l’expression « taux de marge » peut désigner d’autres calculs.
Comparez ensuite le résultat au budget, à une prévision ou à la même période de l’exercice précédent. En activité saisonnière, comparer uniquement deux mois successifs peut donner une lecture trompeuse.
Organiser un circuit de données fiable et contrôlable
Recensez les informations nécessaires : ventes dans le logiciel de facturation, charges dans la comptabilité, soldes bancaires et échéances dans les suivis clients et fournisseurs. Pour chaque donnée, désignez un responsable et une date de disponibilité. Ne mélangez pas chiffre d’affaires hors taxes et encaissements toutes taxes comprises.
Dans un tableur, Theoma préconise 1 onglet d’import, différents onglets de calcul ou de retraitement et 1 onglet de synthèse. Cette séparation permet de conserver les données initiales, de vérifier les transformations et d’éviter les corrections manuelles dans les résultats affichés.
Considérez ce circuit comme un canal d’information : son débit dépend du passage le plus lent. Si les factures fournisseurs ne sont intégrées qu’en fin de mois, un écran actualisé chaque matin ne rendra pas la marge plus récente. Affichez donc la date de fraîcheur de chaque famille de données, plutôt qu’une unique date de mise à jour qui pourrait donner une fausse impression de précision.
Avant diffusion, effectuez des contrôles simples :
- Rapprocher les soldes affichés des relevés bancaires.
- Vérifier les doublons, les pièces manquantes et les périodes importées.
- Comparer les totaux de ventes et de charges avec la comptabilité.
- Signaler les chiffres provisoires et les hypothèses de prévision.
Faites valider les conventions sensibles par la personne chargée de la finance ou par votre expert-comptable. Une automatisation reproduit aussi les erreurs de paramétrage : elle ne remplace pas ces contrôles.
Choisir le support et rendre la synthèse lisible
Excel ou Google Sheets peuvent suffire pour démarrer lorsque les sources sont peu nombreuses et les calculs maîtrisés. Le passage à un logiciel dédié devient pertinent lorsque les imports, les rapprochements ou la gestion des versions prennent trop de temps.
| Support | Usage adapté | À vérifier |
|---|---|---|
| Tableur | Première version, périmètre limité, ajustements rapides | Protection des formules, droits d’accès, version de référence |
| Logiciel de reporting financier | Collecte récurrente et suivi financier partagé | Connecteurs, traçabilité, contrôles et maintenance |
| Outil de BI, comme Power BI, Tableau ou Qlik Sense | Analyse de plusieurs sources et exploration détaillée | Compétences nécessaires, qualité du modèle et actualisation |
Évaluez aussi le coût de mise en place, la maintenance et les possibilités d’export, pas seulement les fonctionnalités annoncées. Testez l’outil sur vos propres données avant de généraliser son usage.
La synthèse doit montrer, pour chaque indicateur, le réalisé, la référence, l’écart et un commentaire court. Réservez les courbes aux tendances et les tableaux aux comparaisons précises. Gardez les mêmes couleurs d’une période à l’autre, avec une règle explicite : une hausse des dépenses n’a pas le même sens qu’une hausse de marge.
Installer une revue régulière qui débouche sur des actions
Un suivi mensuel constitue un bon point de départ pour la plupart des indicateurs. En période de tension, suivez la trésorerie chaque semaine et actualisez les encaissements et décaissements prévus. La fréquence doit correspondre au délai dans lequel une décision reste utile.
Distinguez les rôles : une personne produit le tableau, une autre le valide si l’organisation le permet, puis le dirigeant et les responsables concernés commentent les écarts. Limitez les accès aux informations nécessaires à chacun, notamment pour les données confidentielles.
Prenons un exemple fictif : un chiffre d’affaires de 110 000 € dépasse un budget de 100 000 €, mais la marge brute atteint seulement 30 000 €, contre 35 000 € prévus. L’activité progresse de 10 %, tandis que la marge recule de 5 000 €. Avant de conclure, examinez les remises, le coût des achats et la répartition des ventes.
Chaque écart significatif doit aboutir à une cause vérifiée, une action, un responsable et une échéance. Une relance clients, une renégociation d’achat ou une révision de prix doit ensuite être suivie pour vérifier son effet.
Pour lancer votre première version, fixez dès maintenant une date de revue, les indicateurs retenus et leurs responsables. Après quelques cycles, supprimez les KPI inutilisés et ajustez les alertes. Le bon tableau de bord est celui que l’équipe comprend et utilise pour décider.