Barter : échanger sans paiement direct ne dispense ni de factures ni de TVA
Le barter désigne l’échange de biens ou de services entre entreprises, sans paiement monétaire intégral. Il peut prendre la forme d’un troc direct ou passer par un réseau : une entreprise vend alors à un membre et achète auprès d’un autre. L’intérêt est de mobiliser des stocks ou des capacités disponibles pour obtenir une contrepartie utile, tout en limitant les sorties de trésorerie. Mais l’absence de règlement en argent ne supprime ni la valeur économique de l’opération ni ses obligations comptables et fiscales.
Du troc direct au réseau : deux façons de faire circuler la valeur
L’échange bilatéral repose sur des besoins réciproques
En anglais, barter signifie troc. Dans son usage professionnel, le terme recouvre des échanges organisés entre entreprises. Le cas le plus simple réunit deux partenaires : chacun fournit un bien ou une prestation dont l’autre a besoin. Par exemple, une agence de communication peut réaliser des supports commerciaux pour un imprimeur qui lui fournit, en retour, des documents imprimés.
Testez vos connaissances sur le barter
Répondez aux six questions. Un retour pédagogique apparaît après chaque choix ; les corrections complètes sont affichées après validation.
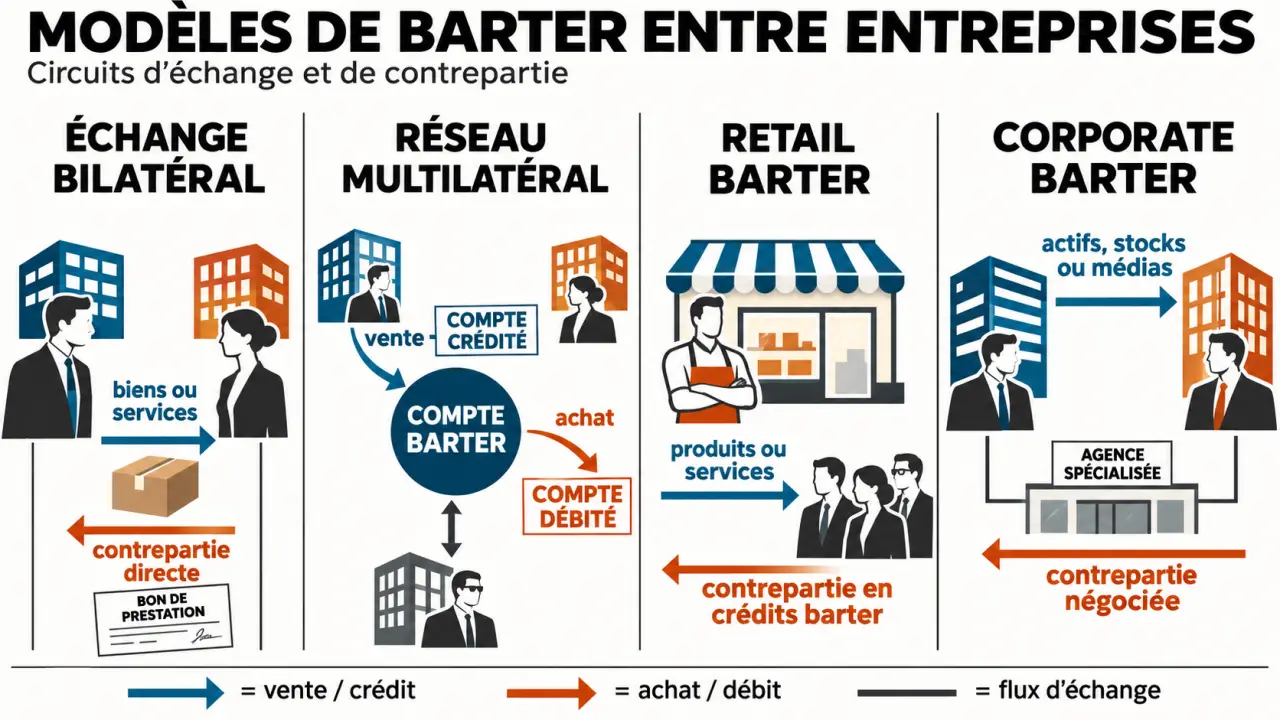
KORP décrit ce mécanisme comme deux ventes croisées, matérialisées par deux factures payées par compensation. Si les valeurs diffèrent, un complément monétaire peut équilibrer l’opération. Le barter n’impose donc pas un échange intégralement dépourvu d’argent : il peut aussi couvrir seulement une partie du prix.
Le réseau supprime la nécessité d’une réciprocité directe
Dans un échange multilatéral, le fournisseur et l’acheteur final ne sont pas nécessairement les mêmes partenaires. Une entreprise réalise une prestation pour un membre du réseau, puis utilise le crédit obtenu pour acheter auprès d’un autre. Ce fonctionnement élargit les possibilités lorsque deux entreprises ne trouvent pas de contrepartie réciproque.
Certains réseaux utilisent un compte barter, crédité par les ventes et débité par les achats, avec une unité de compte interne. Selon leurs règles, un solde négatif peut être autorisé, à compenser par des ventes ultérieures. Ce crédit ne doit pas être assimilé automatiquement à des euros librement retirables : ses conditions d’utilisation dépendent du contrat du réseau.
Plateformes, agences et publicité : choisir le modèle adapté
Les termes employés ne désignent pas tous la même chose. Bilatéral et multilatéral décrivent le circuit des échanges ; retail barter et corporate barter précisent plutôt leur organisation. Quant au barter publicitaire, il correspond à un usage particulier, centré sur les médias.
| Modèle | Fonctionnement | Point à vérifier |
|---|---|---|
| Échange bilatéral | Deux entreprises se fournissent directement une contrepartie. | La réciprocité des besoins et l’équivalence des valeurs. |
| Réseau multilatéral | Les ventes et achats se répartissent entre plusieurs membres. | Les offres accessibles et les règles du compte. |
| Retail barter | Une plateforme ou une agence facilite les échanges, généralement entre TPE et PME. | Les honoraires et les services d’intermédiation. |
| Corporate barter | Une agence acquiert des marchandises, fournit des contreparties et revend les produits. | La valorisation, les débouchés et les engagements contractuels. |
Le barter publicitaire transforme des stocks en moyens médias
Une entreprise disposant de marchandises peut les mobiliser pour obtenir des espaces publicitaires ou une campagne. Dans un montage de corporate barter, l’agence peut prendre en charge les produits et organiser leur revente, en contrepartie de biens ou de services, notamment médias. Son rôle dépasse alors la simple mise en relation.
Pour l’annonceur, l’enjeu ne consiste pas seulement à écouler des stocks. Il faut vérifier que les supports proposés touchent son audience, que le calendrier convient et que les prestations correspondent à un besoin réel. Une campagne inutile reste une dépense inutile, même lorsqu’elle est financée autrement qu’en numéraire.
Évaluer le gain réel avant d’engager ses stocks ou son temps
Le barter peut préserver une partie de la trésorerie et donner un débouché à des produits disponibles. Pour un prestataire, il peut aussi valoriser une capacité momentanément inutilisée. Toutefois, fournir un bien ou un service entraîne souvent des coûts : production, personnel, livraison ou traitement administratif. L’absence de paiement direct ne signifie pas absence de coût.
Avant de négocier, partez de conditions commerciales comparables : prix habituellement pratiqué, quantité, qualité, périmètre de prestation, délais et garanties. Une valeur affichée élevée n’est pas nécessairement une bonne affaire si le même achat peut être obtenu moins cher en dehors du réseau.
Construisez une commande jumelle de l’échange envisagé : la même prestation, avec les mêmes livrables et les mêmes délais, mais achetée normalement en argent. Comparez ensuite les deux parcours, en intégrant commissions, transport, temps de coordination et restrictions d’utilisation. Cette comparaison révèle si le barter remplace véritablement une dépense prévue ou crée un achat que vous n’auriez jamais effectué.
Dans un réseau, examinez aussi la possibilité d’utiliser votre solde. Un crédit important présente peu d’intérêt si aucun fournisseur ne répond à vos besoins. À l’inverse, un solde négatif suppose de pouvoir vendre suffisamment pour le rééquilibrer selon les conditions convenues. La diversité des offres ne suffit pas : leur disponibilité effective compte.
Facturation, comptabilité et TVA : traiter de vraies opérations commerciales
Documenter les ventes et leur règlement
Dans le cadre français, un échange entre entreprises ne doit pas rester un arrangement informel. Les biens ou prestations fournis doivent être valorisés et documentés par les factures correspondantes. Pour un échange bilatéral, chaque entreprise enregistre sa vente et son achat selon leur nature, puis le règlement par compensation est retracé. Un éventuel complément monétaire doit également apparaître dans le suivi.
Dans un réseau, conservez les factures, les relevés du compte barter et les justificatifs des frais. Le relevé de plateforme ne remplace pas à lui seul les pièces commerciales. Faites valider le traitement des soldes et des unités internes par votre expert-comptable : les modalités peuvent varier selon le montage contractuel.
Ne pas confondre compensation et exonération fiscale
Le paiement par échange ne dispense pas, à lui seul, de TVA. Selon le régime applicable à chaque entreprise et la nature de l’opération, une TVA collectée peut être due sur la vente et une TVA déductible peut être récupérable sur l’achat, sous les conditions habituelles. Leur compensation économique ne rend pas automatiquement l’opération fiscalement neutre.
Il faut donc anticiper les éventuels décaissements fiscaux, même si aucun prix n’est réglé directement au partenaire. Les échanges internationaux, les régimes particuliers et les opérations mixtes nécessitent une vérification spécifique. Ces points doivent être examinés avant l’engagement, et non après livraison.
Sécuriser l’accord avant la première livraison
Le contrat doit permettre de comprendre ce que chacun doit fournir, à quelle valeur et dans quelles conditions. Un échange reste exposé aux mêmes difficultés qu’une vente classique : retard, défaut de conformité, prestation incomplète ou défaillance d’un partenaire.
- Décrivez les contreparties : quantités, état des marchandises, livrables et critères d’acceptation.
- Fixez les modalités financières : valorisation, facturation, compensation, taxes et éventuel paiement complémentaire.
- Précisez l’exécution : calendrier, livraison, responsabilités, garanties et traitement des litiges.
- Examinez les frais du réseau : adhésion, commissions, honoraires et part payable en argent.
- Vérifiez la sortie : devenir d’un solde positif ou négatif, restrictions, échéances et conditions de résiliation.
Pour commencer, privilégiez une opération limitée répondant à un achat déjà identifié. Le bon critère n’est pas le volume échangé, mais l’utilité obtenue après coûts et contraintes. Un barter pertinent associe une contrepartie réellement nécessaire, une valorisation cohérente et un cadre documentaire aussi rigoureux que pour une transaction monétaire.