Compta analytique : du coût de revient au seuil de rentabilité, les calculs qui éclairent vos marges
La compta analytique consiste à répartir les charges et les produits d’une entreprise par activité, produit, service ou projet pour comprendre ce qui est rentable. Elle transforme les écritures comptables en informations de gestion : coût de revient, marge, contribution aux frais fixes. Généralement facultative, elle complète la comptabilité générale sans la remplacer.
Passer du résultat global à la rentabilité de chaque activité
Un bénéfice global peut masquer une activité déficitaire, compensée par une autre. La comptabilité analytique permet de distinguer ces situations en définissant des objets de coût : ce dont on souhaite mesurer le coût. Il peut s’agir d’un produit fabriqué, d’une mission de conseil, d’un magasin ou d’un client.
Calcul du seuil de rentabilité
Saisissez vos données pour estimer le chiffre d’affaires nécessaire à la couverture de vos charges.
Résultats
- Marge sur coûts variables
- —
- Taux de marge sur coûts variables
- —
- Seuil de rentabilité en chiffre d’affaires
- —
- Seuil de rentabilité en nombre d’unités
- À renseigner
Formules utilisées
- Marge sur coûts variables = chiffre d’affaires − charges variables.
- Taux de marge sur coûts variables = marge sur coûts variables / chiffre d’affaires.
- Seuil de rentabilité = charges fixes / taux de marge sur coûts variables.
- Seuil en unités = seuil de rentabilité en chiffre d’affaires / prix de vente unitaire.
À garder en tête : ce résultat suppose un prix de vente, un coût variable unitaire et des charges fixes stables. Il ne mesure pas le besoin de trésorerie.
Cette lecture aide à fixer un prix, préparer un budget, arbitrer une dépense ou affecter les ressources. Elle ne donne toutefois pas une réponse automatique : un produit apparemment déficitaire en coût complet peut encore contribuer au financement des charges communes.
Une logique différente de la comptabilité générale
| Critère | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| Objectif | Présenter la situation financière et le résultat global | Expliquer les coûts et les marges par activité |
| Organisation | Classement des opérations par nature | Ventilation selon les besoins de gestion |
| Destinataires | Direction et utilisateurs externes | Direction et responsables opérationnels |
| Cadre | Obligations selon le statut et le régime | Organisation interne généralement libre |
En France, la comptabilité analytique n’est pas une obligation générale pour toutes les entreprises. Des exigences particulières peuvent néanmoins exister selon le secteur, les contrats ou les financements reçus. Elle s’appuie notamment sur les charges de classe 6 et les produits de classe 7, puis applique les retraitements nécessaires à l’analyse.
Classer les charges avant de calculer un coût
La fiabilité d’un coût dépend d’abord de son périmètre. Avant tout calcul, précisez l’activité étudiée, la période et les charges retenues. Deux classements complémentaires permettent ensuite d’organiser les dépenses.
Directes ou indirectes : peut-on affecter la dépense sans détour ?
Une charge directe se rattache sans répartition intermédiaire à l’objet étudié : matières utilisées pour un produit, heures enregistrées sur une mission. Une charge indirecte concerne plusieurs objets, comme le loyer d’un atelier partagé. Elle nécessite une clé de répartition cohérente avec la consommation des ressources.
Les centres d’analyse regroupent ces charges communes. Les coûts des centres auxiliaires, comme la maintenance, peuvent être répartis vers les centres principaux, puis imputés aux produits. Une unité d’œuvre mesure leur activité : heure-machine, heure de travail ou quantité traitée.
Coût d’une unité d’œuvre = coût du centre / nombre d’unités d’œuvre. Si l’imputation utilise une assiette monétaire, le taux de frais correspond au coût du centre divisé par le montant de cette assiette.
Fixes ou variables : que se passe-t-il quand l’activité change ?
Les charges variables évoluent avec le volume d’activité, tandis que les charges fixes restent relativement stables sur une période et dans une capacité données. Ces catégories ne recoupent pas les précédentes : un salaire dédié à un produit peut être direct et fixe ; une consommation électrique partagée peut être indirecte et variable.
Il faut aussi distinguer les charges incorporables, retenues dans les coûts, des charges non incorporables, écartées parce qu’elles ne correspondent pas au périmètre de gestion choisi. Chaque exclusion doit être justifiée et traçable dans le rapprochement avec la comptabilité générale.
Choisir une méthode selon la décision à prendre
Il n’existe pas de méthode universellement supérieure. Le bon choix dépend de la question posée. Accumuler les clés de répartition ne garantit pas une meilleure décision.
| Méthode | Principe | Usage pertinent |
|---|---|---|
| Coûts complets | Intégrer les charges directes et indirectes du périmètre | Évaluer le coût de revient et l’équilibre économique durable |
| Coûts partiels | Retenir certaines catégories de charges | Mesurer une contribution ou éclairer un arbitrage |
| Direct costing | Dans son approche simple, isoler les coûts variables | Calculer la marge sur coûts variables et le seuil de rentabilité |
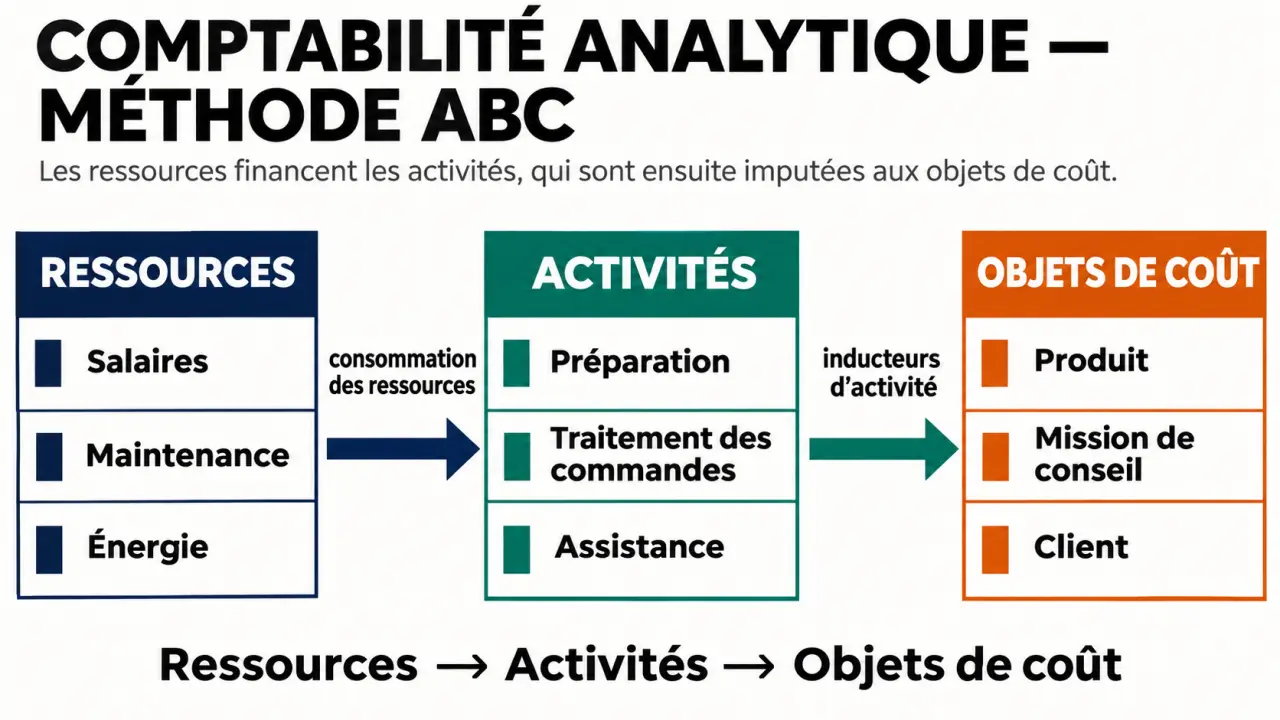
| ABC | Affecter les ressources aux activités, puis aux objets de coût via des inducteurs | Analyser des activités aux frais indirects importants et hétérogènes |
| Coûts standards | Comparer les coûts préétablis aux coûts réels | Expliquer les écarts de prix, de quantité ou de productivité |
| Coûts cibles | Déduire la marge souhaitée du prix acceptable sur le marché | Concevoir une offre compatible avec un objectif de rentabilité |
Pour un cabinet de conseil, le suivi des heures par mission constitue souvent un point de départ utile. Pour une entreprise aux nombreuses petites commandes, la méthode ABC peut révéler des coûts de préparation ou de traitement mal représentés par une simple répartition au chiffre d’affaires.
Une clé doit traduire une consommation de ressources, pas seulement être facile à obtenir. Répartir le service client selon les ventes peut pénaliser une offre coûteuse mais peu demandeuse d’assistance, tout en sous-évaluant une offre générant de nombreux appels.
Calculer un coût de revient et un seuil de rentabilité
Prenons un exemple fictif simplifié : une entreprise fabrique et vend 1 000 unités sur un mois, sans variation de stock. Le chiffre d’affaires atteint 50 000 €. Les matières représentent 15 000 €, la main-d’œuvre variable 10 000 € et les frais fixes 15 000 €. Toutes les charges du périmètre sont retenues.
- Coût total : 15 000 + 10 000 + 15 000 = 40 000 €.
- Coût de revient unitaire : 40 000 / 1 000 = 40 €.
- Résultat analytique : 50 000 − 40 000 = 10 000 €.
Le calcul en coûts variables répond à une autre question : quelle somme reste-t-il pour couvrir les frais fixes ? La marge sur coûts variables atteint ici 50 000 − 25 000 = 25 000 €. Son taux est de 25 000 / 50 000 = 50 %.
Seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Il s’établit donc à 15 000 / 0,50 = 30 000 € de chiffre d’affaires, soit 600 unités au prix de vente de 50 €.
Ce seuil suppose notamment un prix et un coût variable unitaire stables, ainsi que des frais fixes inchangés. Pour plusieurs produits, il dépend aussi du mix des ventes. Il indique un équilibre économique, pas le niveau de trésorerie nécessaire pour payer les échéances.
Installer un suivi fiable sans multiplier les tableaux
Commencez par une question précise : quelle marge par projet, par boutique ou par gamme ? Un axe analytique est une dimension de classement affectée aux écritures. Une facture peut ainsi porter un code « projet » et un code « établissement », sans être comptabilisée deux fois.
- Définissez quelques axes utiles et un responsable de leur suivi.
- Documentez l’affectation des charges directes et les clés des charges communes.
- Ventilez les produits et contrôlez les écritures sans code.
- Rapprochez le résultat analytique du résultat comptable en expliquant les différences.
- Comparez budget et réalisé, puis associez chaque écart significatif à une action.
Pensez au suivi comme à une horloge : les charges et les revenus doivent battre au même rythme. Une assurance annuelle enregistrée intégralement sur un mois peut faire apparaître une chute artificielle de rentabilité. Répartir les dépenses sur leur période de consommation et intégrer les charges encore non facturées rend les comparaisons mensuelles plus pertinentes.
Un tableur suffit pour tester un modèle simple. Un logiciel comptable avec axes analytiques facilite ensuite les ventilations récurrentes, les imports et le reporting. Une solution spécialisée devient pertinente lorsque les allocations et les volumes se complexifient. Vérifiez surtout la traçabilité, les contrôles et les possibilités d’export : l’automatisation accélère une règle, elle ne garantit pas sa pertinence.