Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
La caractérisation d’une entreprise consiste à identifier sa nature, sa finalité, son activité, ses ressources et son fonctionnement à partir de faits vérifiables. Dans une étude de management ou un dossier STMG, elle prend généralement la forme d’un tableau : chaque caractéristique doit être accompagnée d’une justification. L’objectif n’est pas de raconter l’histoire de l’entreprise, mais de comprendre ce qui la distingue et comment elle fonctionne.
Identifier l’organisation avant de remplir le tableau
La première question est celle du type d’organisation. Une entreprise produit des biens ou des services marchands. Une organisation publique répond à des missions d’intérêt général. Une association rassemble des personnes autour d’un projet sans avoir pour objectif de distribuer des bénéfices à ses membres.
Ces catégories ne se reconnaissent pas à un indice isolé. Une association peut vendre des prestations, tandis qu’une entreprise peut poursuivre des objectifs sociaux et environnementaux. Il faut croiser la finalité, l’activité, le cadre juridique et la propriété de l’organisation.
| Type d’organisation | Finalité à examiner | Indices utiles |
|---|---|---|
| Entreprise privée | Production marchande, recherche de rentabilité et pérennité | Clients, ventes, propriétaires privés, forme juridique |
| Organisation publique | Intérêt général et missions de service public | Autorité publique, usagers, budget public, missions attribuées |
| Association | Projet collectif non lucratif | Adhérents, statuts associatifs, cotisations, bénévoles éventuels |
Public ne signifie pas nécessairement non marchand. Une entreprise peut appartenir au secteur public et vendre des biens ou des services. Inversement, recevoir une subvention ne transforme pas une entreprise privée en organisation publique. Pour trancher, recherchez qui détient le capital ou contrôle effectivement l’organisation.
Décrire l’identité économique sans confondre les critères
Finalité, activité et forme juridique répondent à des questions différentes
La finalité explique pourquoi l’entreprise existe : assurer sa pérennité, dégager un profit et, éventuellement, poursuivre des objectifs sociaux ou sociétaux. L’activité décrit ce qu’elle réalise concrètement : fabriquer des meubles, commercialiser des vêtements ou fournir des services informatiques. Le secteur d’activité regroupe des activités proches ; il ne doit pas être confondu avec l’appartenance au secteur privé ou public.
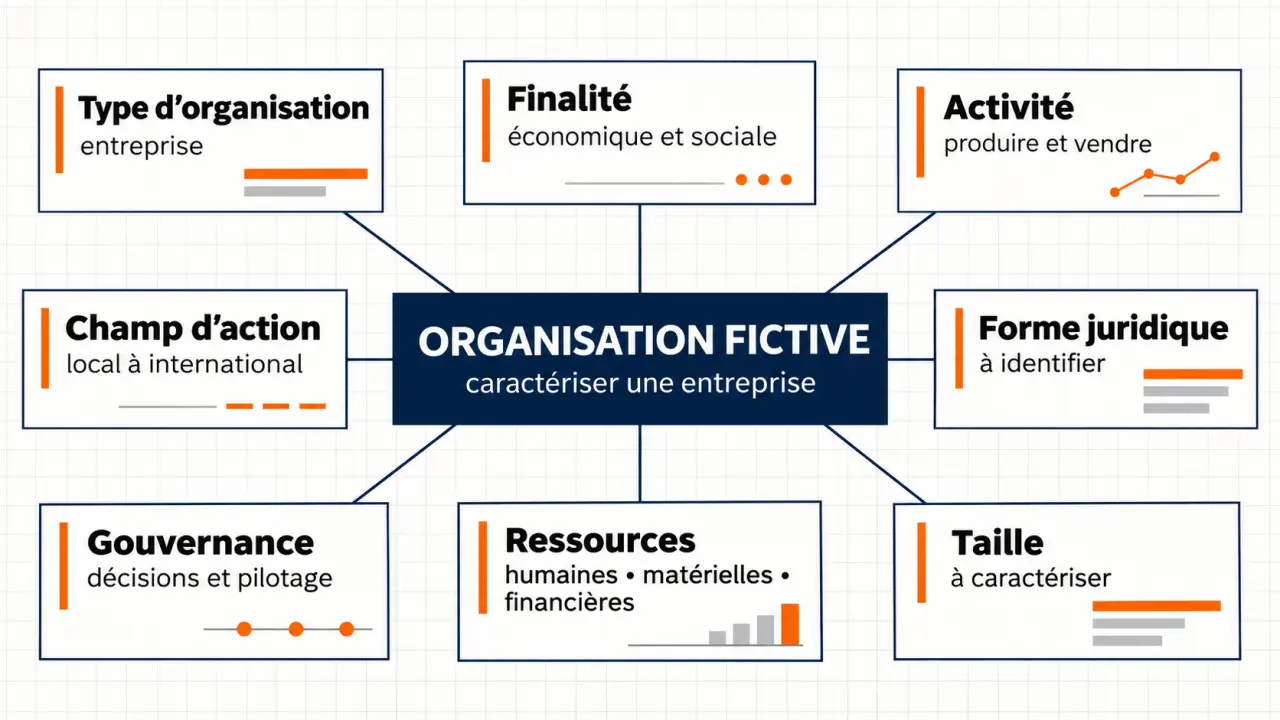
Le statut juridique précise le cadre légal : entreprise individuelle, SARL, SAS ou SA, par exemple. La dénomination commerciale ne suffit pas à le connaître. Appuyez-vous sur les mentions légales ou un document d’immatriculation. Une forme juridique ne permet pas, à elle seule, de déduire la taille ou le mode de management.
Taille et champ d’action : regarder l’activité réelle
La taille s’apprécie notamment à partir du nombre de salariés et du chiffre d’affaires. Pour une catégorie officielle, ces indicateurs doivent être rapprochés des critères applicables, qui peuvent également intégrer le total du bilan et le périmètre du groupe. Évitez donc de classer automatiquement une société avec son seul effectif.
Le chiffre d’affaires représente les ventes réalisées ; le bénéfice correspond à un résultat positif après prise en compte des charges. Aucun des deux ne se confond avec la trésorerie disponible. Enfin, le champ d’action dépend des marchés effectivement desservis : local, régional, national ou international. Un site accessible partout ne prouve pas l’existence de ventes à l’étranger.
Relier les ressources à la gouvernance et aux responsabilités
Recenser les ressources permet de comprendre avec quels moyens l’entreprise produit et se développe. Une présentation utile distingue quatre catégories :
- Humaines : salariés, qualifications, expérience et compétences mobilisées.
- Financières : apports en capital, emprunts, trésorerie et capacité d’autofinancement.
- Matérielles : locaux, machines, véhicules, équipements et stocks.
- Immatérielles : marque, brevets, logiciels, savoir-faire et réputation.
Précisez ensuite qui décide. Le pouvoir est plutôt centralisé lorsque les décisions remontent à la direction, et davantage décentralisé lorsque des responsables disposent d’une autonomie réelle. La présence de plusieurs établissements ne prouve pas une décentralisation : il faut rechercher les délégations et les décisions effectivement confiées aux équipes.
Les critères fonctionnent comme un engrenage : une ressource n’a de valeur opérationnelle que si les autres permettent de l’utiliser. Une machine performante peut rester sous-exploitée faute de compétences ; une équipe compétente peut être freinée par un circuit de validation trop long. Après l’inventaire, vérifiez donc une chaîne concrète : moyen disponible, compétence associée, décision autorisée. Cette lecture fait apparaître des dépendances que le simple classement des ressources laisse invisibles.
La responsabilité sociétale de l’entreprise, ou RSE, complète cette analyse par ses impacts sociaux et environnementaux. Identifiez les parties prenantes concernées : salariés, clients, fournisseurs, investisseurs ou riverains. Distinguez les intentions des actions vérifiables. Une ambition de développement durable n’équivaut pas à une démarche démontrée sans mesures, engagements précis ou résultats observables.
Construire une caractérisation démontrée en quatre étapes
- Délimiter le périmètre. Analysez-vous une société, un établissement ou un groupe ? Indiquez aussi la période étudiée.
- Collecter les informations. Consultez le dossier de cas, les mentions légales, les comptes, les rapports d’activité et les documents de gouvernance accessibles.
- Associer une preuve à chaque réponse. Notez le document, sa date et le passage pertinent pour pouvoir vérifier votre interprétation.
- Contrôler les incohérences. Vérifiez que les effectifs, les ventes et le périmètre géographique concernent bien la même entité et la même période.
Dans un devoir STMG, une justification efficace suit une logique simple : caractéristique retenue, fait observé, conclusion. Par exemple : « Le champ d’action est national, car le dossier indique des livraisons dans toute la France. » Cette formulation démontre le raisonnement au lieu de seulement annoncer une catégorie.
Si une information manque, écrivez « non précisé » plutôt que d’inventer. Une photographie d’atelier ne démontre pas que l’entreprise possède ses locaux ; un organigramme ne suffit pas toujours à établir l’autonomie décisionnelle. La caractérisation prépare un diagnostic stratégique, mais ne le remplace pas : identifier une ressource ne prouve pas encore qu’elle constitue un avantage concurrentiel.
Exemple corrigé : une entreprise fictive de mobilier
Prenons Atelier Rivage, une SARL fictive détenue par deux associés privés. Elle fabrique et vend du mobilier, emploie 18 salariés et réalise 2 millions d’euros de chiffre d’affaires annuel. Elle livre uniquement en France. Son dossier précise qu’elle dispose d’un atelier équipé, d’un logiciel de conception et que la gérante valide les investissements.
| Critère | Caractérisation | Justification |
|---|---|---|
| Type et secteur | Entreprise privée | Production marchande et capital détenu par des associés privés |
| Finalité | Lucrative | Recherche de profit indiquée dans le cas pédagogique |
| Activité | Fabrication et vente de mobilier | Biens produits puis commercialisés auprès de clients |
| Taille | 18 salariés ; chiffre d’affaires de 2 millions d’euros | Indicateurs à rapprocher du référentiel de classement retenu |
| Statut juridique | SARL | Forme expressément indiquée |
| Ressources | Humaines, matérielles et immatérielles identifiées | Équipe, atelier équipé et logiciel ; financement non précisé |
| Pouvoir | Centralisé pour les investissements | Validation par la gérante ; autres décisions non documentées |
| Champ d’action | National | Livraisons exclusivement en France |
Ce tableau reste volontairement prudent : il n’attribue aucune politique RSE à l’entreprise et ne généralise pas la centralisation à toutes les décisions. Une bonne caractérisation est synthétique, justifiée et explicite sur ses limites. Elle permet au lecteur de distinguer immédiatement les faits établis des informations encore nécessaires.