Calcul de l’impact de l’inflation : 1 000 euros ne gardent pas le même pouvoir d’achat
Pour calculer l’impact de l’inflation, il faut distinguer deux résultats : la somme nécessaire pour acheter autant demain et le pouvoir d’achat futur d’une somme inchangée. Avec une inflation hypothétique de 2 % par an pendant 10 ans, un achat de 1 000 euros coûterait 1 218,99 euros. À l’inverse, 1 000 euros conservés sans rémunération ne représenteraient plus que 820,35 euros de pouvoir d’achat initial.
Choisir le bon calcul selon la question posée
Le montant de départ, la période et l’évolution des prix sont les trois éléments indispensables. Mais le sens du calcul change selon votre objectif : réévaluer un budget, mesurer une perte de valeur ou comparer deux époques.
Estimer le montant nécessaire pour maintenir son pouvoir d’achat
Si vous connaissez le taux annuel supposé et la durée, la formule est : montant nécessaire = montant initial × (1 + taux annuel) puissance nombre d’années. Le taux doit être exprimé sous forme décimale : 2 % devient 0,02. Pour 1 000 euros sur 10 ans, le calcul donne donc 1 000 × 1,02 puissance 10, soit 1 218,99 euros après arrondi.
Ce résultat correspond au budget nécessaire à l’échéance pour conserver une capacité d’achat équivalente, dans l’hypothèse retenue. Il ne représente ni un rendement de placement ni une prévision certaine des prix.
Mesurer ce que vaudra une somme inchangée
Pour exprimer une somme future en pouvoir d’achat de départ, on inverse l’opération : valeur réelle = montant nominal ÷ (1 + taux annuel) puissance nombre d’années. Dans notre exemple, 1 000 ÷ 1,02 puissance 10 donne 820,35 euros. La perte de pouvoir d’achat atteint donc 179,65 euros, soit environ 17,97 %.
La hausse cumulée des prix et la baisse du pouvoir d’achat ne sont pas des pourcentages identiques : elles ne se calculent pas sur la même base. Des prix qui augmentent de 21,90 % ne signifient donc pas que la monnaie perd exactement 21,90 % de son pouvoir d’achat.
Lire les résultats sans confondre inflation annuelle et cumulée
Une somme conserve sa valeur nominale tant que son montant ne change pas : 1 000 euros restent 1 000 euros sur un compte non rémunéré. Sa valeur réelle, en revanche, dépend de ce qu’elle permet d’acheter. Lorsque le niveau général des prix augmente, cette capacité diminue.
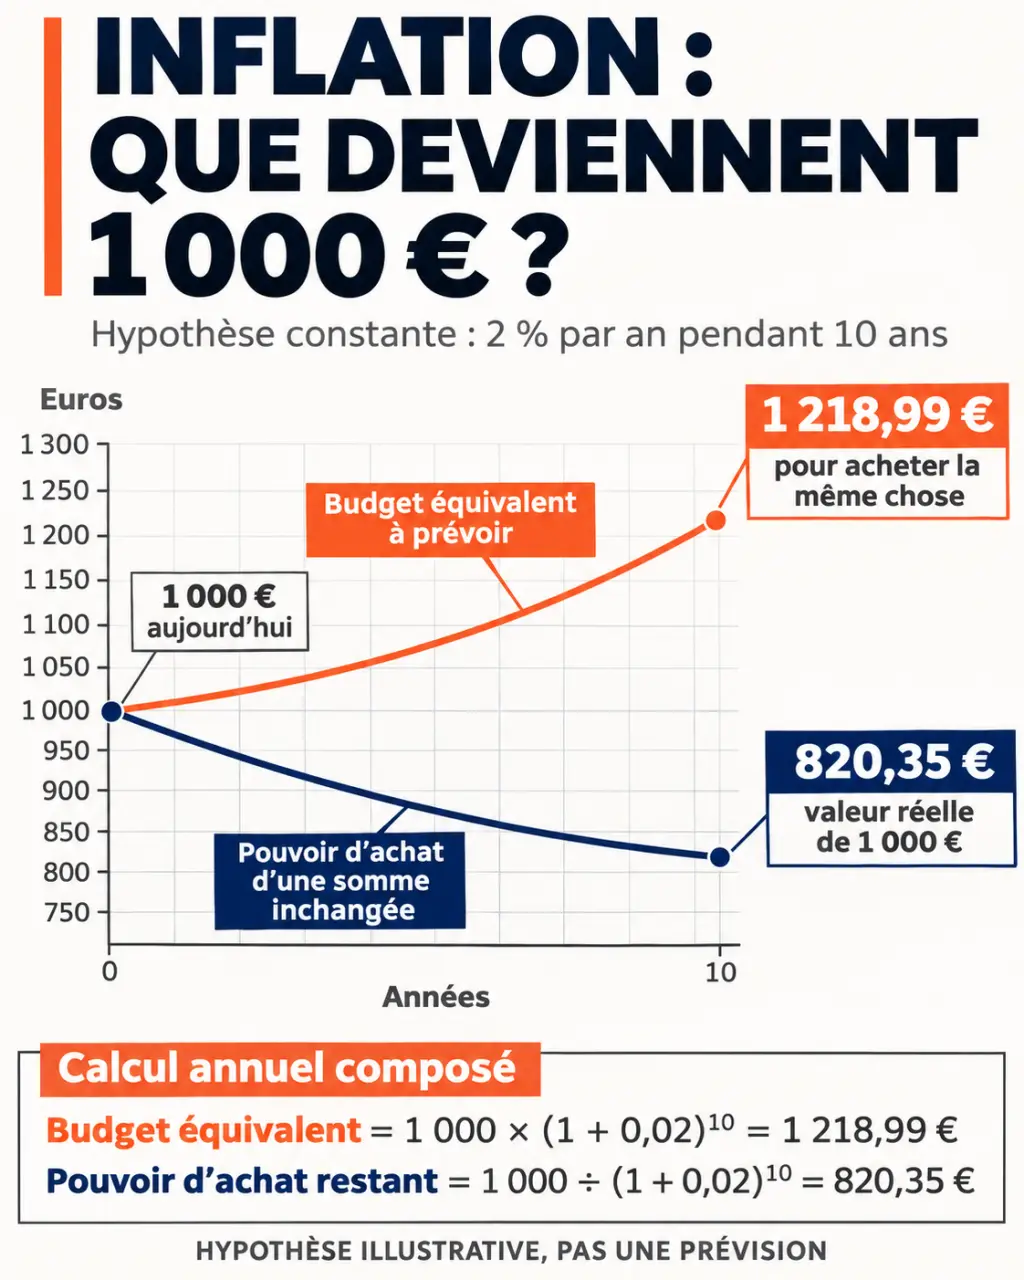
Le tableau suivant illustre ce mécanisme avec une inflation hypothétique et constante de 2 % par an. Il ne s’agit pas de taux historiques ni de prévisions.
| Durée | Budget équivalent à 1 000 euros au départ | Pouvoir d’achat initial de 1 000 euros inchangés |
|---|---|---|
| 10 ans | 1 218,99 euros | 820,35 euros |
| 20 ans | 1 485,95 euros | 672,97 euros |
| 30 ans | 1 811,36 euros | 552,07 euros |
| 40 ans | 2 208,04 euros | 452,89 euros |
Les hausses successives se multiplient : elles ne s’additionnent pas simplement. Si l’inflation varie selon les années, le coefficient cumulé devient (1 + taux de la première année) × (1 + taux de la deuxième année), et ainsi de suite. Deux années à 2 % produisent ainsi une hausse totale de 4,04 %, et non de 4 %.
Pour comparer plusieurs résultats, gardez toujours la même année de référence. Additionner un budget exprimé en euros d’aujourd’hui et une dépense exprimée en euros futurs reviendrait à mélanger deux unités de mesure.
Comparer deux années et convertir des francs en euros
Pour une comparaison historique, mieux vaut utiliser une série de prix observés qu’un taux annuel choisi arbitrairement. Le principe est le suivant : montant équivalent à l’arrivée = montant de départ × indice des prix à l’arrivée ÷ indice des prix au départ. Les deux indices doivent appartenir à une série comparable.
La conversion monétaire ne mesure pas l’évolution des prix
Boursorama cite l’exemple de 100 francs correspondant à 15,24 euros. Cette équivalence convertit une unité monétaire en une autre ; elle ne dit pas ce que cette somme permet d’acheter aujourd’hui. Pour répondre à cette seconde question, il faut également connaître l’année d’origine et appliquer l’évolution des prix jusqu’à l’année choisie.
L’euro a été adopté en France comme monnaie le 1er janvier 1999, avant l’arrivée des pièces et billets le 1er janvier 2002. Ces repères ne remplacent pas la date précise du montant étudié. Pour des documents plus anciens, vérifiez aussi si les sommes sont exprimées en anciens ou en nouveaux francs avant toute conversion.
Un prix ancien réévalué n’est pas une estimation de marché
La correction de l’inflation établit un pont entre deux époques, mais pas entre deux marchés. Réévaluer le prix d’achat ancien d’un logement indique l’effort financier correspondant en pouvoir d’achat actuel. Cela ne donne pas son prix de vente : l’emplacement, l’état du bâtiment, les travaux et la demande locale suivent leur propre trajectoire. Ce montant corrigé constitue donc un point de comparaison, pas une expertise immobilière.
Utiliser un calculateur en vérifiant ses hypothèses
Un calculateur d’inflation facilite les opérations, à condition de savoir ce qu’il mesure. Boursorama présente un convertisseur de montants en francs ou en euros, fondé sur des données statistiques de l’Insee depuis 1901, avec une mise à jour annoncée chaque année. extraETF met l’accent sur l’impact de l’inflation sur un investissement financier, notamment à des horizons de 20, 30 et 40 ans. N26 aborde le calcul sous l’angle de la dépréciation monétaire et du pouvoir d’achat personnel.
Avant d’interpréter le résultat d’un outil, contrôlez les éléments suivants :
- Les dates : années entières, moyennes annuelles ou mois précis.
- La monnaie : euros, francs ou anciens francs, selon le montant saisi.
- Les données : organisme statistique, indice retenu et périmètre géographique.
- Le sens du résultat : budget équivalent ou pouvoir d’achat restant.
- La nature du taux : inflation observée ou hypothèse future.
Les champs et périodes accessibles dépendent de chaque outil. Un indice moyen ne reproduit pas non plus exactement votre budget : un ménage consacrant une grande part de ses revenus au chauffage ou aux déplacements peut subir une évolution différente de ses dépenses.
Appliquer le calcul à l’épargne et aux projets
Pour un placement, le rendement affiché ne suffit pas à mesurer l’enrichissement réel. La formule exacte est : rendement réel = (1 + rendement nominal) ÷ (1 + inflation) − 1. Avec un rendement hypothétique de 3 % et une inflation de 2 % sur la même année, le gain réel est d’environ 0,98 %, avant les éventuels frais et impôts non intégrés au rendement utilisé.
Pour préparer une dépense future, partez du coût actuel du projet et testez plusieurs hypothèses d’inflation sur la même durée. Vous obtiendrez une fourchette de budgets, plutôt qu’un montant présenté à tort comme certain. Si vous constituez ce capital par versements réguliers, leur calendrier et leur rémunération nécessitent ensuite un calcul d’épargne distinct.
Enfin, comparez l’évolution de vos revenus à celle des prix. Une hausse de salaire nominale ne garantit pas une progression du pouvoir d’achat. Le bon réflexe consiste à conserver, pour chaque simulation, le montant initial, les dates et l’hypothèse retenue : vous pourrez réviser votre budget sans confondre changement de prix, progression du capital et gain réel.