Fiscalité des gains en Bourse : vendre, percevoir un dividende ou retirer du PEA change la facture
En France, une hausse de votre portefeuille ne déclenche pas nécessairement un impôt. La fiscalité dépend du gain encaissé, de l’enveloppe utilisée et de la date de l’opération. Sur un compte-titres ordinaire, une vente bénéficiaire, un dividende et un coupon peuvent être imposables. Dans un PEA, les gains bénéficient d’un régime particulier tant qu’ils restent dans le plan, puis selon son ancienneté au retrait.
Identifier l’événement qui déclenche l’imposition
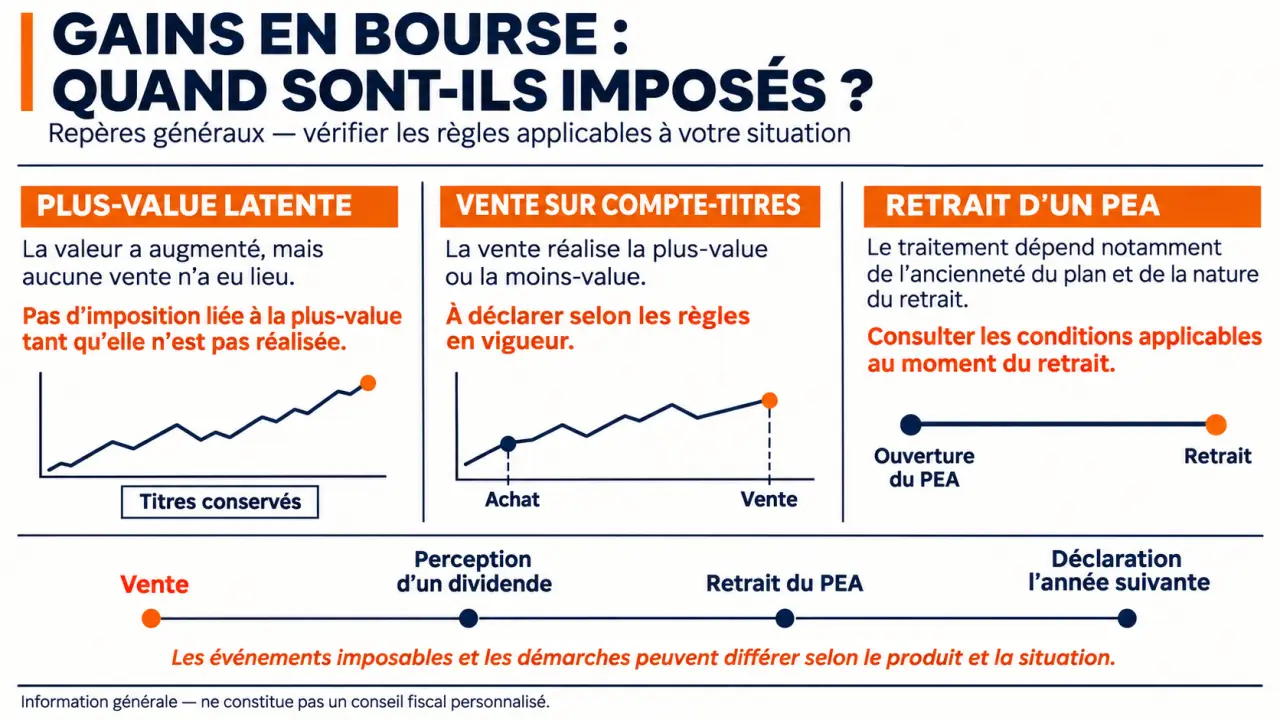
Pour comprendre la fiscalité des gains en Bourse, commencez par distinguer la valeur affichée de votre placement et les revenus effectivement réalisés. Ces montants ne correspondent ni au même événement fiscal ni au même calendrier.
- La plus-value latente est une hausse de valeur sans vente. Pour un particulier détenant des actions ordinaires, elle ne déclenche généralement pas d’imposition.
- La plus-value réalisée apparaît lorsque vous cédez un titre au-dessus de son coût d’acquisition fiscal. Sur un compte-titres, la cession constitue le fait générateur, même si l’argent reste chez le courtier.
- Le dividende est une distribution versée à l’actionnaire. Sur un compte-titres, il est en principe imposable au titre de l’année de perception, même s’il est réinvesti.
- Le coupon correspond notamment aux intérêts d’une obligation. Il constitue un revenu distinct du gain éventuel réalisé à la revente de cette obligation.
L’écran de votre courtier fonctionne comme un miroir patrimonial, pas comme un relevé fiscal : il reflète une valorisation instantanée, parfois calculée sans tous les frais, mais ne distingue pas toujours ce qui a déjà été imposé de ce qui reste latent. Pour éviter les confusions, tenez deux colonnes séparées : « valeur actuelle » et « événements fiscaux de l’année ». Un portefeuille en baisse peut ainsi avoir produit des dividendes imposables.
Calculer le gain taxable avant de regarder le taux
Intégrer les frais d’achat et de vente
La plus-value de cession correspond au prix de vente net des frais de cession, diminué du prix d’acquisition augmenté des frais d’achat. Les frais de courtage liés à l’opération interviennent donc dans le calcul. En revanche, tous les frais du compte ne sont pas automatiquement déductibles : leur traitement dépend de leur nature et du régime applicable.
Prenons l’achat de 20 actions à 50 €, soit 1 000 €, avec 5 € de frais. Vous les revendez à 75 €, soit 1 500 €, avec à nouveau 5 € de frais. Le coût d’acquisition atteint 1 005 € et le produit net de vente 1 495 € : la plus-value imposable est de 490 €, avant compensation avec d’éventuelles moins-values.
Compenser les pertes sans les confondre avec une déduction générale
Sur un compte-titres, les moins-values réalisées sur valeurs mobilières peuvent, selon les règles applicables, s’imputer sur les plus-values de même nature de l’année. Le reliquat est reportable pendant 10 ans. Une perte simplement affichée sur un titre non vendu n’est pas une moins-value réalisée.
Ces pertes ne se déduisent pas librement des salaires, des dividendes ou des coupons. Conservez un suivi par année d’origine : un report inutilisé ne doit pas disparaître de vos calculs, et les montants figurant chez un courtier ne regroupent pas nécessairement vos autres comptes.
Comparer le PFU et le barème sur l’ensemble du foyer
Le prélèvement forfaitaire unique, ou PFU, constitue le régime de principe pour de nombreux revenus mobiliers et plus-values du compte-titres. Il associe une part d’impôt sur le revenu et une part de prélèvements sociaux. L’option pour le barème progressif remplace la composante forfaitaire d’impôt sur le revenu, mais ne supprime pas les prélèvements sociaux.
Des taux à rattacher à leur période d’application
Le taux historique de 30 % associe 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Les évolutions décrites pour 2026 font apparaître un total de 31,4 % lorsque les prélèvements sociaux de 18,6 % s’appliquent, la part d’impôt restant à 12,8 %. Il ne faut pas appliquer ce nouveau total indistinctement à tous les produits : la catégorie du revenu, les dispositions transitoires et la date d’application doivent être vérifiées auprès de l’administration fiscale.
À titre de calcul, sur une assiette de 10 000 €, un taux de 31,4 % représente 3 140 €, contre 3 000 € à 30 %. Sur la plus-value de 490 € calculée précédemment, 31,4 % donnerait 153,86 €, si ce taux s’applique effectivement à l’opération.
Une option globale, pas un choix titre par titre
L’option pour le barème porte globalement sur les revenus et gains concernés du foyer. Elle mérite une simulation si vous êtes peu imposé, mais votre seule tranche marginale ne suffit pas pour décider.
| Point de comparaison | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire de 12,8 % | Selon le barème du foyer |
| Dividendes éligibles | Pas d’abattement de 40 % | Abattement de 40 % sous conditions |
| Prélèvements sociaux | Restent dus | Restent dus, sans l’abattement de 40 % |
| CSG | Pas de déduction au titre des revenus soumis au PFU | Fraction éventuellement déductible selon les règles applicables |
La fraction de CSG déductible de 6,8 % constitue un repère historique à vérifier pour l’année concernée. Certains titres acquis avant le 1er janvier 2018 peuvent également bénéficier, au barème et sous conditions, d’abattements pour durée de détention. Ceux-ci ne doivent pas être étendus aux achats plus récents ni aux prélèvements sociaux.
Dans le PEA, surveiller le retrait plutôt que chaque vente
Le compte-titres ordinaire et le plan d’épargne en actions ne suivent pas la même logique. Dans un PEA, vendre une action avec bénéfice puis réinvestir le produit dans le plan ne déclenche généralement pas d’imposition immédiate. C’est principalement le retrait qui appelle l’examen fiscal.
Avant cinq ans, un retrait entraîne en principe la clôture du plan et l’imposition du gain, sous réserve d’exceptions légales. Le délai s’apprécie à partir du premier versement, et non de la dernière acquisition de titres.
Après cinq ans, les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Un retrait partiel ne provoque plus, en principe, la clôture du plan. Le montant retiré n’est pas intégralement un gain : le gestionnaire distingue la fraction correspondant aux versements et celle correspondant aux gains.
Des règles particulières existent, notamment pour les revenus de titres non cotés : leur exonération dans le PEA est encadrée par un plafond annuel de 10 % de la valeur d’acquisition des placements concernés. Pour un plan ancien, le calcul des prélèvements sociaux peut aussi nécessiter un examen spécifique.
Préparer la déclaration sans confondre acompte et impôt définitif
Les revenus perçus et les plus-values réalisées au cours d’une année sont généralement déclarés au printemps suivant. Sur les dividendes et intérêts, l’établissement peut prélever dès le versement un acompte d’impôt ainsi que les prélèvements sociaux. Ce prélèvement ne dispense pas de vérifier la déclaration annuelle.
- Rassemblez les imprimés fiscaux uniques, relevés de transactions et justificatifs de frais.
- Contrôlez les revenus mobiliers et les plus-values préremplis, notamment en présence de plusieurs courtiers.
- Vérifiez les moins-values reportables et comparez les simulations avec et sans option globale au barème.
- Reportez les montants dans les rubriques adaptées de la déclaration 2042 et de ses annexes ; une déclaration 2074 peut être nécessaire selon les opérations.
La case 2OP sert à demander l’imposition au barème des revenus concernés. Un compte détenu à l’étranger peut également entraîner une déclaration spécifique du compte, indépendamment des gains. Enfin, pour un non-résident, les règles françaises ordinaires ne se transposent pas automatiquement : résidence fiscale, retenues étrangères et conventions fiscales doivent être examinées avant tout calcul.