Un solde bancaire ne suffit pas : le reporting de trésorerie au service des décisions de financement
Le reporting de trésorerie rassemble les soldes bancaires, les encaissements et les décaissements pour expliquer la liquidité de l’entreprise. Il permet de voir ce qui est disponible, ce qui a changé et quelles échéances exigent une action. Pour éclairer les décisions de financement, il doit s’appuyer sur des données fiables, comparer le réalisé aux prévisions et commenter les écarts.
Délimiter le reporting : expliquer le cash, pas seulement afficher un solde
Le reporting de trésorerie présente, à intervalles réguliers, la situation et les mouvements de liquidités. Contrairement au reporting financier général, qui couvre notamment le résultat, le bilan et la rentabilité, il porte sur la capacité de l’entreprise à honorer ses paiements et à financer son activité. Une entreprise rentable peut manquer de trésorerie si ses clients règlent leurs factures après l’échéance de ses propres charges.
Un solde bancaire isolé ne suffit donc pas. Il faut en expliquer l’évolution : règlements reçus des clients, paiements aux fournisseurs, salaires, impôts, investissements ou remboursements d’emprunts. Le tableau des flux de trésorerie rend ces entrées et sorties lisibles. L’analyse permet ensuite de repérer les mouvements exceptionnels et les tendances récurrentes.
Le reporting et le prévisionnel remplissent des fonctions complémentaires. Le premier décrit et analyse le réalisé ; le second projette les flux attendus. Les rapprocher permet de comprendre pourquoi la position réelle diffère des prévisions, puis d’ajuster les hypothèses pour les périodes suivantes.
Le périmètre doit être explicite : sociétés concernées, comptes bancaires inclus, devises, date d’arrêté et traitement des placements. Sans ces repères, deux rapports apparemment comparables peuvent décrire des situations différentes.
Retenir les indicateurs qui déclenchent une action
Un tableau de bord utile ne cherche pas à tout montrer. Il retient les indicateurs qui éclairent les besoins de liquidité, le coût du financement et les marges de manœuvre. Chacun doit avoir une définition stable, un responsable et une règle de calcul partagée.
| Indicateur | Ce qu’il permet de lire | Décision associée |
|---|---|---|
| Soldes bancaires et liquidités disponibles | Les fonds mobilisables, en distinguant les sommes bloquées | Organiser les paiements et les transferts entre comptes |
| Encaissements et décaissements | L’origine des variations de trésorerie | Repérer un décalage ou une dépense exceptionnelle |
| Écart entre réalisé et prévisionnel | Les hypothèses qui ne se sont pas concrétisées | Réviser les dates ou les montants attendus |
| DSO, ou délai moyen de paiement des clients | La vitesse à laquelle les ventes se transforment en encaissements | Cibler les relances et examiner les conditions de règlement |
| Dette et échéances de remboursement | Les engagements financiers à venir | Anticiper un besoin de financement |
| Placements et frais bancaires | La disponibilité des excédents et le coût des services bancaires | Arbitrer les placements et revoir les conditions bancaires |
Le DSO doit être interprété avec prudence. La saisonnalité, la composition des ventes ou quelques factures importantes peuvent en modifier la lecture. Il est utile de le rapprocher des créances échues et des engagements de paiement obtenus auprès des clients.
La trésorerie totale n’est pas toujours utilisable immédiatement. Dans un groupe, l’excédent d’une filiale ne peut pas nécessairement couvrir sans délai le besoin d’une autre. Le reporting doit distinguer la vue consolidée des positions par entité et signaler les restrictions de mobilisation.
Construire une chaîne de données contrôlable
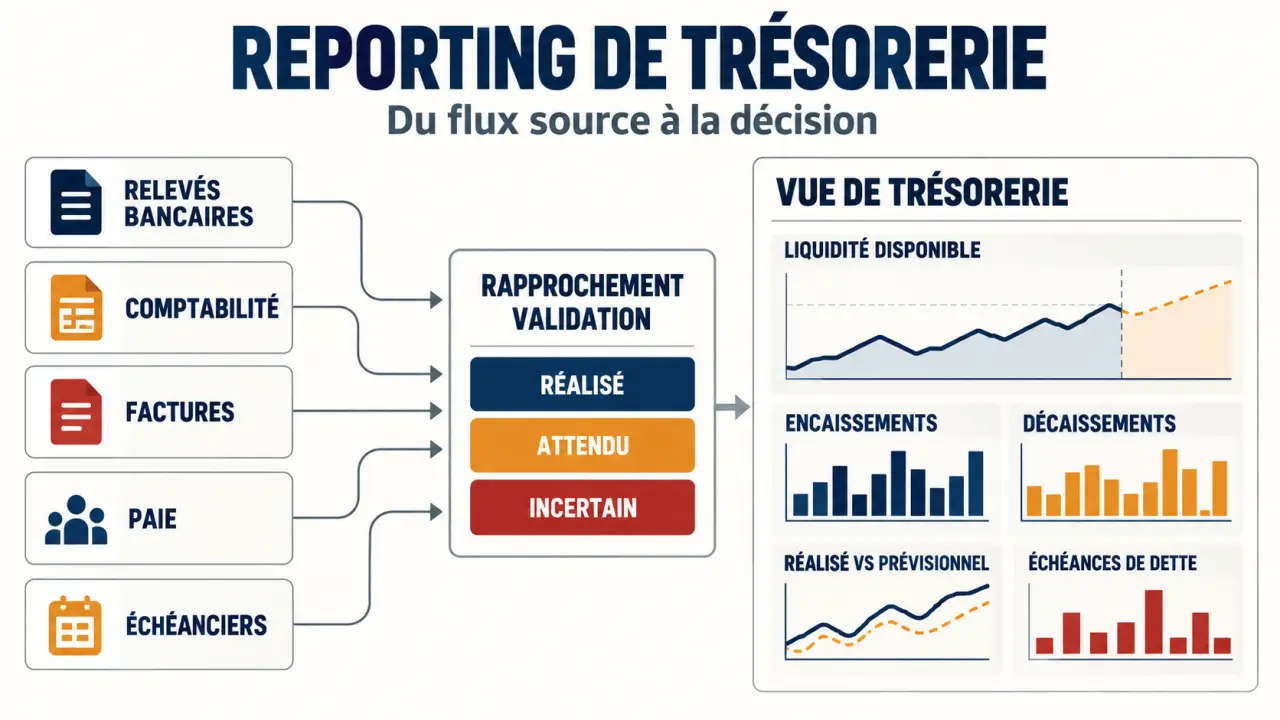
La fiabilité se joue avant la mise en forme. Un graphique soigné ne corrige ni un compte oublié ni une facture comptabilisée deux fois. La méthode repose sur une chaîne claire, de la collecte à la validation du rapport.
- Recenser les données : relevés bancaires, comptabilité, factures clients et fournisseurs, paie, fiscalité et échéanciers de dette.
- Centraliser les informations : réunir les données dans un fichier maîtrisé ou une interface unique, en indiquant leur date de mise à jour.
- Classer les flux : appliquer des catégories communes et séparer les mouvements d’exploitation, d’investissement et de financement.
- Rapprocher et contrôler : vérifier les soldes, rechercher les doublons et isoler les mouvements qui n’ont pas encore été affectés.
- Valider puis diffuser : conserver une version arrêtée, accompagnée des commentaires et des limites éventuelles.
Dans un groupe, les transferts entre sociétés doivent être identifiés pour ne pas gonfler artificiellement les encaissements et décaissements consolidés. En présence de plusieurs devises, la convention de conversion doit être indiquée. Cela permet de distinguer les mouvements de trésorerie des effets de change.
Le passage du réalisé au prévisionnel s’organise autour de la date d’arrêté. Une facture encaissée avant cette date appartient au réalisé et doit être retirée des encaissements futurs. Si elle apparaît dans les deux catégories, le rapport crée une liquidité fictive. Attribuer à chaque flux un statut, « réalisé », « attendu » ou « incertain », facilite la mise à jour et évite de compter deux fois la même somme dans une décision de financement.
Choisir un rythme et une restitution adaptés aux lecteurs
La fréquence dépend du niveau de tension sur la trésorerie et du volume des opérations. Un suivi quotidien peut être nécessaire lorsque les marges de sécurité sont faibles. Une analyse hebdomadaire aide aux arbitrages à court terme, tandis qu’un reporting mensuel permet de commenter les tendances et les écarts budgétaires.
Une synthèse sur un trimestre, un semestre ou une année donne une vue d’ensemble, mais ne remplace pas le suivi opérationnel. Il faut distinguer la fréquence d’actualisation des données de celle de diffusion du rapport : la direction peut recevoir une synthèse mensuelle pendant que l’équipe finance vérifie les positions chaque jour.
Les destinataires n’ont pas besoin du même niveau de détail :
- Le trésorier examine les comptes, les dates de valeur, les mouvements et les besoins immédiats.
- La direction financière analyse les écarts, les financements et la cohérence avec le budget.
- La direction générale se concentre sur les risques, les arbitrages et les décisions à prendre.
- Les investisseurs ont besoin d’une lecture synthétique, cohérente avec les autres informations financières communiquées.
Une restitution efficace combine un tableau de synthèse, une courbe d’évolution et un commentaire bref. Celui-ci précise la cause d’un écart, son caractère temporaire ou durable, puis l’action proposée et la personne qui en est responsable. Des couleurs ne sont utiles que si les seuils associés sont définis.
Automatiser la préparation sans supprimer l’analyse
Un tableur peut convenir lorsque le périmètre est simple et que les contributeurs sont peu nombreux. Il devient plus fragile à mesure que les comptes, les entités et les versions se multiplient. L’automatisation facilite alors la collecte, la catégorisation, la consolidation et la diffusion. Elle réduit aussi les ressaisies et le risque d’erreur manuelle.
Le choix d’un outil doit répondre aux difficultés réelles : connexions bancaires nécessaires, intégration comptable, gestion des devises, traçabilité des corrections et droits d’accès. Un tableau de bord en self-service permet aux utilisateurs autorisés de consulter leurs vues sans solliciter systématiquement une nouvelle extraction auprès de la finance.
L’automatisation ne garantit ni l’exactitude des catégories ni la pertinence des prévisions. Une règle mal paramétrée peut reproduire la même erreur à chaque actualisation. Il reste donc nécessaire de contrôler les anomalies, de documenter les ajustements et de confier la validation à une personne identifiée.
Pour démarrer, stabilisez un rapport simple : position disponible, principaux flux, écarts et actions. Automatisez ensuite les tâches répétitives. Le gain tient aussi au temps dégagé pour expliquer les chiffres et prendre des décisions.