Un fonds d’investissement diversifie votre épargne, sans supprimer les frais ni les risques
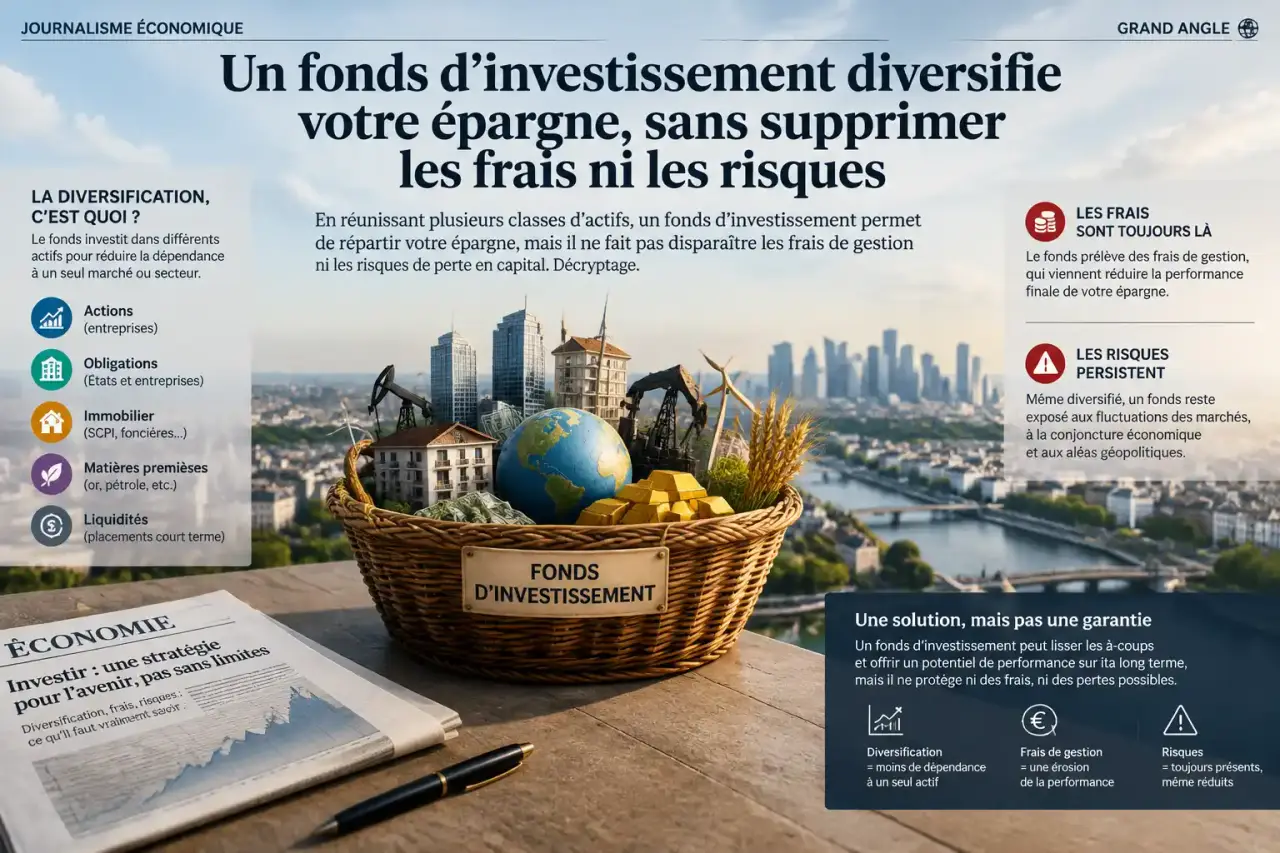
Un fonds d’investissement réunit l’épargne de plusieurs investisseurs pour constituer un portefeuille d’actifs géré selon une stratégie définie. En achetant des parts, chacun accède à des actions, des obligations, de l’immobilier ou d’autres placements sans sélectionner seul chaque actif. Cette mutualisation facilite la diversification et délègue la gestion, mais elle n’élimine ni les variations de marché, ni les frais, ni les éventuelles contraintes de liquidité.
Du versement initial à la valeur de vos parts
Le fonctionnement d’un fonds d’investissement repose sur la mutualisation. Chaque souscripteur verse une somme et reçoit, en contrepartie, un certain nombre de parts. Les capitaux sont réunis dans un portefeuille commun, distinct du patrimoine de la société de gestion. Celle-ci applique la politique annoncée : acheter, par exemple, des actions européennes, des obligations d’entreprises ou des immeubles.
La valeur liquidative détermine le prix des parts
Dans un fonds à capital ouvert, le prix d’une part correspond à sa valeur liquidative. Pour la calculer, on évalue les actifs détenus, on déduit les dettes et les frais dus, puis on divise le résultat par le nombre de parts en circulation. Si le portefeuille progresse, la valeur liquidative tend à augmenter. S’il baisse, elle diminue. Une souscription entraîne généralement l’émission de nouvelles parts, tandis qu’un rachat conduit à leur annulation.
La valorisation peut être quotidienne, hebdomadaire, mensuelle ou moins fréquente selon la nature du fonds. L’ordre de souscription ou de rachat doit souvent être transmis avant une heure limite pour être exécuté sur la prochaine valeur liquidative. L’investisseur ne connaît donc pas toujours le prix définitif au moment où il passe son ordre. Certains fonds peuvent aussi demander que l’ordre soit communiqué un jour à l’avance.
La performance revient aux porteurs, après les frais
Les gains et les pertes du portefeuille se répercutent proportionnellement sur les parts détenues. Certains fonds capitalisent les revenus : les dividendes et les intérêts restent investis et contribuent à la valeur liquidative. D’autres les distribuent périodiquement. Dans les deux cas, le rendement n’est jamais garanti et les frais réduisent la performance nette réellement obtenue.
Ce mécanisme diffère de celui des fonds à capital fermé. Ces derniers émettent habituellement un nombre limité de parts et peuvent investir dans des actifs moins liquides, notamment dans le non-coté. La sortie peut alors dépendre d’une échéance, d’une période de blocage ou de la présence d’un acheteur. La liquidité n’est donc pas une caractéristique commune à tous les fonds.
Qui décide des investissements et qui contrôle le dispositif ?
La société de gestion de portefeuille conçoit le fonds, choisit les actifs et réalise les arbitrages. Elle peut vendre certains titres, en acheter d’autres ou modifier la répartition entre actions, obligations et liquidités. Son rôle n’est pas de supprimer le risque, mais de respecter un mandat précis, des règles de diversification et des limites d’exposition annoncées aux porteurs.
Pour l’investisseur, les éléments les plus utiles à examiner sont la politique d’investissement, la fréquence de valorisation, les règles de rachat et la répartition réelle des actifs. Un fonds diversifié n’est pas automatiquement un placement prudent. Son niveau de risque dépend de ce qu’il détient et de la stratégie suivie.
En France, l’Autorité des marchés financiers (AMF) supervise le cadre applicable aux sociétés de gestion et à de nombreux fonds proposés au public. Cette supervision impose des règles de transparence et d’information. Elle ne garantit ni le capital ni la qualité future du placement.
Les grandes familles de fonds ne répondent pas au même besoin
Le risque, le potentiel de rendement et l’horizon conseillé dépendent principalement des actifs détenus. Le mot « fonds » recouvre donc des réalités très différentes. Le tableau suivant permet de comparer les principales catégories.
| Type de fonds | Actifs principaux | Risque et horizon | Liquidité et profil |
|---|---|---|---|
| Monétaire | Instruments de court terme | Risque généralement plus faible, horizon court | Souvent accessible et valorisé fréquemment, pour une épargne temporaire |
| Obligataire | Obligations d’États ou d’entreprises | Sensibilité aux taux et au crédit, horizon moyen | Variable selon les titres, profil prudent à équilibré selon la stratégie |
| Actions | Actions d’entreprises | Volatilité élevée possible, horizon long | Souvent liquide pour les fonds cotés, profil dynamique |
| Mixte ou diversifié | Actions, obligations, liquidités | Risque intermédiaire selon l’allocation | Recherche d’un équilibre entre croissance et stabilité |
| Immobilier | SCPI, OPCI ou actifs immobiliers | Horizon long, risque de marché et de liquidité | Rachats parfois moins rapides, investisseur patient |
| Non coté ou spéculatif | Entreprises non cotées, stratégies complexes | Risque élevé et horizon souvent long | Liquidité limitée, investisseur averti |
Les fonds thématiques ou sectoriels concentrent leur exposition sur une tendance, un métier ou une zone géographique. Ils peuvent compléter un portefeuille, mais leur diversification interne est parfois réduite. Les fonds ISR intègrent des critères environnementaux, sociaux et de gouvernance dans leur sélection. Ils restent exposés aux risques financiers.
Gestion active, gestion passive et ETF : une différence de méthode
En gestion active, le gérant sélectionne les titres qu’il juge les plus intéressants et cherche, selon son mandat, à dépasser un indice de référence ou à limiter les baisses. Cette approche repose sur des analyses et des arbitrages réguliers. Elle peut expliquer des frais plus élevés, sans garantir une surperformance.
En gestion passive, le fonds cherche à reproduire le comportement d’un indice, comme le CAC 40 ou le S&P 500. Il ne sélectionne pas les « meilleurs » titres selon l’appréciation d’un gérant, mais suit une règle de réplication. Les fonds indiciels et les ETF suivent souvent cette logique.
Un ETF est avant tout un fonds négocié en Bourse. Son prix peut varier pendant la séance, alors que la souscription d’un fonds classique s’effectue généralement sur la base d’une valeur liquidative calculée à une fréquence définie.
- La gestion active repose sur les décisions du gérant et sur une sélection spécifique d’actifs.
- La gestion passive privilégie une exposition liée à un indice identifié.
- Dans les deux cas, vérifiez l’objectif visé, l’indice suivi, la concentration géographique, les frais et le niveau de risque.
Frais, risques et documents : les vérifications avant de souscrire
Les frais courants se situent généralement entre 0,5 % et 2,0 % par an. Ils couvrent notamment la gestion et l’administration du fonds. Prélevés directement dans sa valeur, ils sont moins visibles qu’un paiement séparé. Des frais d’entrée, de sortie, de transaction ou de courtage peuvent également s’ajouter selon le support utilisé.
Comparer les coûts est donc nécessaire. À performance brute identique, un fonds moins chargé en frais laisse davantage de rendement net à l’investisseur. Il faut examiner les frais du fonds, mais aussi ceux du courtier ou de l’enveloppe utilisée pour investir.
Une échelle de risque ne remplace pas votre propre analyse
L’indicateur de risque est présenté sur une échelle de 1 à 7. Il donne un repère sur la variabilité potentielle du fonds, mais ne résume pas tous les dangers. La concentration sur un secteur, le risque de crédit, le risque de change, la baisse des marchés ou la difficulté à revendre rapidement peuvent aussi compter.
La diversification réduit le risque lié à un titre isolé, sans supprimer le risque de perte en capital. Le niveau de risque doit donc être rapproché de l’horizon pendant lequel l’épargne peut rester investie et de la capacité de l’investisseur à supporter une baisse temporaire.
Choisir selon un objectif plutôt que selon un classement
Avant d’investir, définissez la durée pendant laquelle vous pouvez laisser l’argent placé, votre besoin de disponibilité et votre capacité à accepter une baisse temporaire. Un fonds actions n’a pas la même place pour un projet proche que pour un horizon long. L’assurance vie, le compte-titres, le PEA et le PER peuvent donner accès à des fonds, mais leurs règles fiscales, leurs conditions de retrait et leur univers d’investissement diffèrent.
- Consultez le KID, ou document d’informations clés. Vous y trouverez l’objectif du fonds, un scénario de performance, les risques, les coûts et la durée de détention recommandée.
- Pour les OPCVM, examinez aussi le KIID ou le DICI lorsqu’il est fourni, ainsi que le prospectus détaillé.
- Vérifiez la composition, la stratégie, l’indicateur de risque, la fréquence des rachats et les frais du fonds comme ceux du courtier.
- Analysez les performances passées sur plusieurs périodes, sans les considérer comme une promesse de résultat futur.
Un fonds adapté n’est pas nécessairement celui qui affiche le meilleur rendement récent. C’est celui dont la stratégie, le risque, les frais et la liquidité restent cohérents avec votre objectif d’épargne.