Production marchande : pourquoi le seuil des 50 % des coûts décide de tout
Un producteur qui vend à perte n'échappe pas forcément à la catégorie « marchande » : ce qui compte, ce n'est pas de faire des bénéfices, c'est que le prix demandé couvre une part suffisante des coûts. C'est ce critère, souvent mal compris, qui trace la frontière officielle entre production marchande et production non marchande dans la comptabilité nationale française. Voici comment l'INSEE la définit précisément, ce qu'elle recouvre concrètement, et pourquoi cette distinction pèse directement sur le calcul du PIB.
La définition officielle : un critère de prix, pas de nature du bien
Dans la nomenclature de l'INSEE, la production marchande porte le code P11. Elle regroupe les biens et services vendus, ou destinés à être vendus, sur un marché à un prix économiquement significatif. Cette expression technique mérite d'être décortiquée, car elle est au centre de toute la notion.
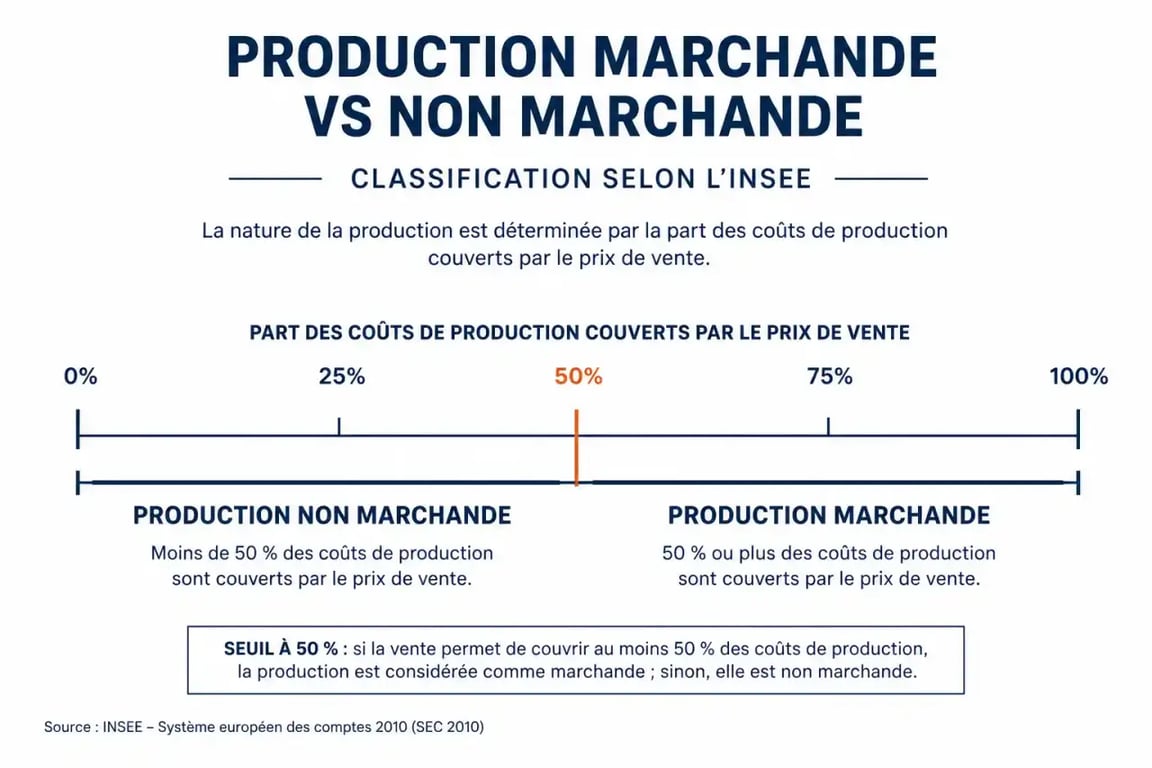
Le seuil des 50 % des coûts de production
Un prix est considéré comme économiquement significatif lorsqu'il couvre plus de 50 % des coûts de production du bien ou du service concerné. Autrement dit, si une structure vend un service à un tarif qui rembourse plus de la moitié de ce qu'il lui a coûté à produire (matières premières, salaires, amortissements, etc.), ce service est classé en production marchande, même s'il est vendu en dessous de son coût réel et donc à perte. À l'inverse, un tarif symbolique qui ne couvre qu'une fraction infime des coûts, une participation de quelques euros pour l'entrée dans un musée public financé à 95 % par des subventions, par exemple, ne suffit pas à rendre la production marchande : le prix n'influence pas réellement les décisions de l'offreur ni de la demande. C'est cette logique de seuil, et non la simple existence d'un échange d'argent, qui fait toute la subtilité de la classification.
Qui produit, et à quel niveau d'analyse
La classification s'applique au niveau de l'unité d'activité économique (UAE), c'est-à-dire la plus petite subdivision d'une entreprise pour laquelle on peut isoler une activité homogène et des comptes de production. Une même unité institutionnelle, une entreprise, une association, une administration, peut ainsi regrouper plusieurs UAE dont certaines relèvent de la production marchande et d'autres non. C'est notamment le cas d'une association qui vend des prestations à prix de marché tout en assurant, par ailleurs, des missions financées presque intégralement par des subventions publiques.
Les cinq composantes précises de la production marchande
La production marchande ne se limite pas aux ventes classiques. L'INSEE y intègre cinq catégories de flux, dont certaines surprennent souvent les étudiants qui découvrent la notion pour la première fois.
Les ventes à prix économiquement significatif
C'est le cas le plus intuitif : un bien ou un service vendu à un client, particulier ou professionnel, à un prix qui remplit le critère des 50 % des coûts. Cela couvre l'essentiel de l'activité des entreprises, mais aussi une partie de celle des associations et même de certaines administrations lorsqu'elles commercialisent des prestations annexes.
Le troc
Le troc est comptabilisé en production marchande, alors même qu'aucune monnaie ne circule. La raison est comptable : un échange en nature s'évalue à sa valeur marchande équivalente, comme s'il s'était traduit par une vente suivie d'un achat. L'absence de paiement en numéraire ne change donc rien à la nature économique de l'opération : un bien a été cédé contre un autre bien de valeur comparable, ce qui reste assimilable à une transaction de marché.
Les paiements en nature et le revenu mixte en nature
Lorsqu'un salarié reçoit une partie de sa rémunération sous forme de biens ou de services plutôt qu'en espèces, un logement de fonction, des repas, une partie de la production agricole d'une exploitation familiale, cette rémunération en nature est également rattachée à la production marchande. On parle de revenu mixte en nature lorsque c'est un travailleur indépendant, par exemple un exploitant agricole, qui consomme lui-même une partie de sa propre production : cette autoconsommation est valorisée au prix du marché et intégrée aux comptes.
Les livraisons entre unités de la même entreprise
Quand une UAE livre des biens ou des services à une autre UAE appartenant à la même unité institutionnelle, et que cette livraison est destinée à la consommation intermédiaire de l'unité réceptrice, elle est comptée en production marchande. C'est le cas, par exemple, d'un atelier de maintenance interne à un groupe industriel qui facture ses prestations à une autre filiale du même groupe.
Les variations de stocks
Enfin, les ajouts aux stocks de biens finis ou de travaux en cours destinés à la vente entrent eux aussi dans le calcul, même si la vente elle-même n'a pas encore eu lieu au moment de la mesure. Un fabricant qui a produit des marchandises mais ne les a pas encore écoulées voit cette production stockée comptabilisée comme marchande, dès lors qu'elle est destinée à intégrer le circuit commercial.
Production marchande contre production non marchande : où passe vraiment la ligne
La production non marchande regroupe les biens et services fournis gratuitement ou à un prix ne couvrant pas 50 % des coûts, typiquement financés par l'impôt, les cotisations ou les dons. Mais la frontière est plus mouvante qu'il n'y paraît, et c'est précisément là que se nichent les pièges les plus fréquents en dissertation ou en épreuve de comptabilité nationale.
Les secteurs mixtes : santé, éducation, sécurité
La santé, l'éducation ou la sécurité illustrent bien cette ambiguïté. Une clinique privée qui facture ses actes à un tarif couvrant l'essentiel de ses coûts relève de la production marchande ; un hôpital public financé majoritairement par l'Assurance maladie, où le ticket modérateur payé par le patient ne représente qu'une fraction du coût réel de l'acte, relève de la production non marchande, classée en services principalement non marchands. Il ne s'agit jamais de juger la nature du secteur d'activité dans l'absolu, mais de vérifier, structure par structure, si le prix facturé atteint ou non le seuil des 50 %.
Ce que la non-marchandise n'est pas
Deux confusions reviennent sans cesse. D'abord, non marchand ne signifie pas gratuit au sens strict : un musée public peut demander un billet d'entrée tout en restant non marchand, tant que ce billet ne couvre pas la majorité des coûts de fonctionnement. Ensuite, non marchand n'est pas synonyme de public : les associations, y compris privées, produisent une part importante de production non marchande dès lors qu'elles fonctionnent grâce à des cotisations, des dons ou des subventions plutôt que par la vente à prix significatif. Réduire le non-marchand à « ce que produit l'État » revient à ignorer tout un pan du tissu associatif français.
Pourquoi cette distinction structure le calcul du PIB
Le Produit intérieur brut agrège la valeur ajoutée de l'ensemble des unités productives résidentes, mais la méthode de valorisation diffère selon que la production est marchande ou non. La production marchande est évaluée à son prix de marché, qui intègre une marge et reflète un arbitrage entre offre et demande. La production non marchande, faute de prix significatif, est valorisée par convention à son coût de production, essentiellement la somme des rémunérations versées, des consommations intermédiaires et des amortissements, puisqu'aucun mécanisme de marché ne permet de lui attribuer une valeur d'échange. Cette convention comptable n'est pas un détail technique : elle conditionne directement le poids relatif de secteurs entiers, comme l'administration ou l'action sociale, dans la richesse nationale mesurée.
La frontière entre marchand et non marchand n'est jamais figée dans le réel : elle avance ou recule selon les choix de financement d'un service, sans que son utilité sociale change d'un iota. Un même acte médical peut basculer d'une catégorie à l'autre selon qu'il est facturé en clinique privée ou pris en charge à l'hôpital public, sans que la prestation rendue au patient soit différente. Comprendre la production marchande, c'est donc accepter que cette ligne de partage relève d'une convention statistique construite pour les besoins de la mesure économique, et non d'une propriété intrinsèque du bien ou du service.
Une évolution structurelle depuis 1949
Depuis la mise en place de la comptabilité nationale française en 1949, la part des services marchands dans la production totale a progressé nettement plus vite que celle de secteurs comme l'agriculture ou la construction. Cette tendance longue traduit la tertiarisation de l'économie française : de plus en plus d'activités, conseil, services aux entreprises, loisirs, restauration, se sont développées sur un modèle de vente à prix de marché, tandis que les administrations publiques ont concentré une part croissante, mais proportionnellement plus stable, de la production non marchande.
Le débat théorique : biens collectifs, rivalité et excluabilité
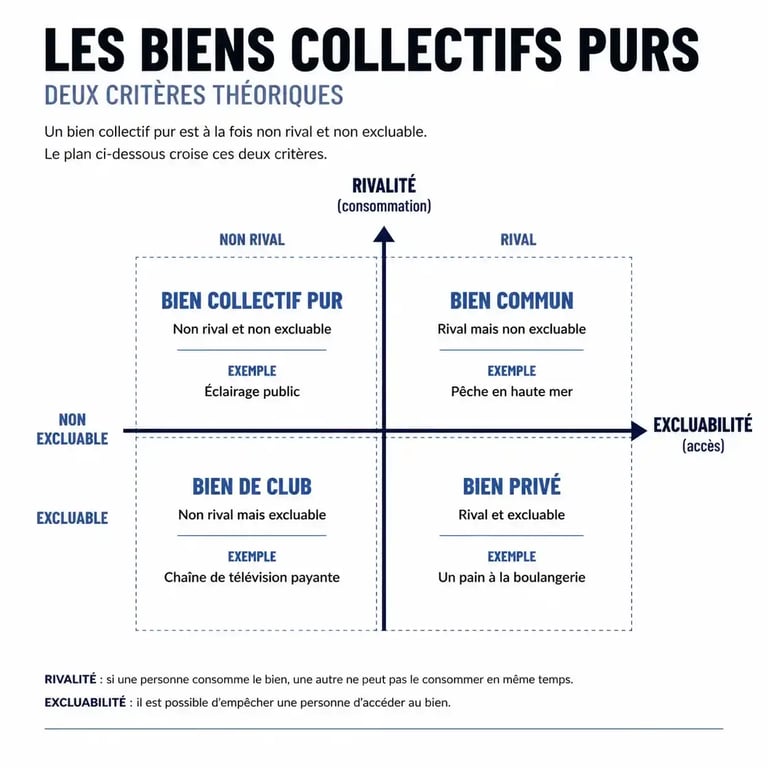
Au-delà de la définition statistique de l'INSEE, la théorie économique néoclassique propose une grille de lecture complémentaire pour expliquer pourquoi certains biens échappent structurellement au marché. Deux critères permettent de qualifier un bien collectif pur : la rivalité, c'est-à-dire le fait que la consommation du bien par un individu réduit la quantité disponible pour les autres, et l'excluabilité, c'est-à-dire la possibilité technique ou juridique d'empêcher quelqu'un d'y accéder s'il ne paie pas.
Un bien à la fois non rival et non excluable, comme l'éclairage public ou la défense nationale, ne peut pas faire l'objet d'un prix de marché efficace : personne n'a intérêt à payer spontanément pour un service dont il profitera de toute façon, même sans contribuer. C'est le problème du passager clandestin. Cette impossibilité pratique de faire payer un prix économiquement significatif justifie, du point de vue théorique, le recours à un financement collectif via l'impôt plutôt qu'à une tarification individuelle, et donc le classement en production non marchande. Ce cadre théorique éclaire pourquoi l'État et les associations restent des producteurs non marchands incontournables pour certains types de biens, indépendamment de tout choix idéologique sur le rôle de la puissance publique.
Les erreurs à ne pas commettre en devoir ou à l'oral
Un premier réflexe à éviter consiste à juger la nature marchande d'une production à partir du seul secteur d'activité, santé, éducation, culture, sans vérifier le mode de financement effectif de la structure concernée. Le bon réflexe est de toujours se demander : le prix facturé couvre-t-il plus de la moitié des coûts de production ? C'est la seule question qui tranche.
Un second piège consiste à croire que la production marchande implique nécessairement un bénéfice. Ce n'est pas le cas : une entreprise déficitaire, qui vend à un prix inférieur à son coût de revient, reste classée en production marchande tant que ce prix dépasse le seuil des 50 % des coûts. La rentabilité est une question de gestion ; la classification INSEE ne s'intéresse qu'à la couverture partielle ou majoritaire des coûts par le prix de vente.
Enfin, il est utile de garder à l'esprit que le troc et les paiements en nature, souvent oubliés dans les révisions rapides, font pleinement partie des cinq composantes de la production marchande. Omettre ces cas dans une réponse d'examen revient à donner une définition incomplète, alors même que ce sont précisément les points sur lesquels les correcteurs aiment vérifier la compréhension fine du concept.