RWA : un droit sur un actif réel, pas une cryptomonnaie classique
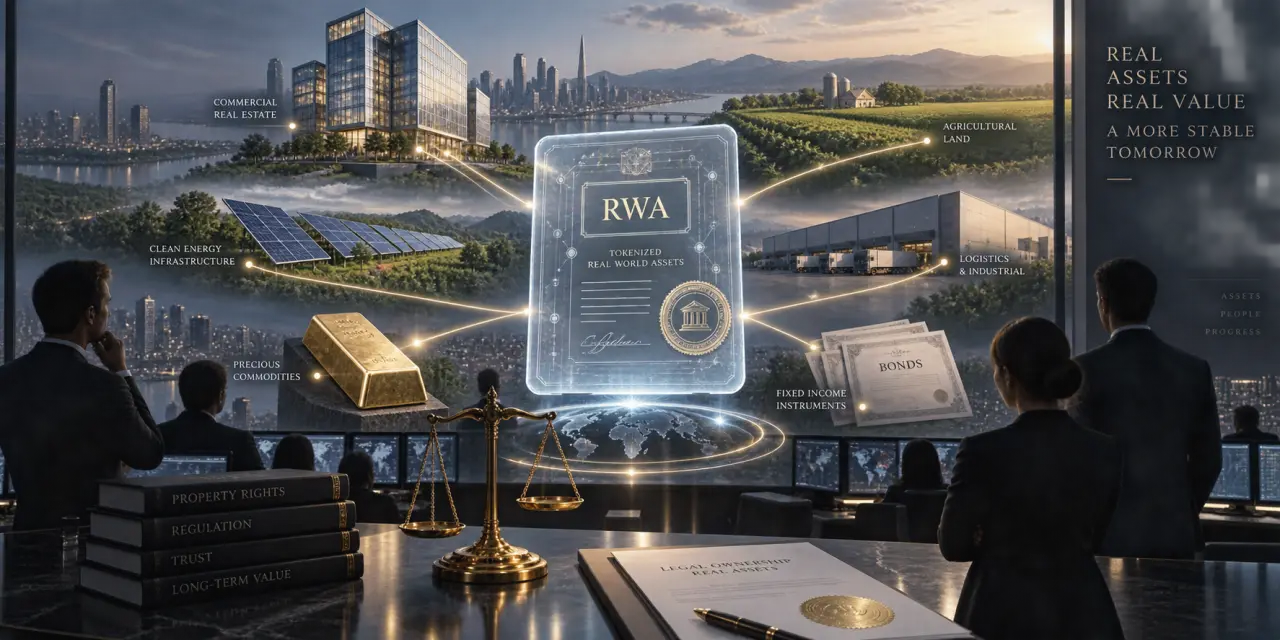
Les RWA, ou Real World Assets, désignent des actifs du monde réel représentés par des jetons sur une blockchain. L’idée consiste à rendre échangeables, fractionnables et programmables des droits liés à une obligation, un bien immobilier, de l’or ou une créance. Mais un token RWA ne vaut que par le lien juridique, opérationnel et financier qui l’unit à son actif sous-jacent.
Un RWA n’est pas une crypto classique : c’est un droit sur un actif identifié
Dans l’univers crypto, le terme RWA recouvre la tokenisation d’actifs réels, c’est-à-dire la création de représentations numériques d’actifs qui existent hors de la blockchain. Un émetteur crée des tokens et définit ce qu’ils représentent : une part de propriété, un droit à percevoir des revenus, une créance ou une exposition économique à un actif. La blockchain enregistre ensuite les transferts et peut automatiser certaines règles, sans supprimer les obligations liées au monde réel.
Quiz : comprendre les RWA
Testez votre compréhension des actifs du monde réel tokenisés.
Un RWA doit donc être analysé sur deux niveaux. Le premier est technique : quel token circule, sur quelle blockchain et avec quelles règles de transfert ? Le second est juridique : qui détient l’actif, quel contrat relie l’investisseur à cet actif et que se passe-t-il en cas de défaut de l’émetteur ? C’est ce second niveau qui distingue une représentation sérieuse d’un simple jeton destiné à la spéculation.
| Élément | RWA tokenisé | Cryptomonnaie classique |
|---|---|---|
| Source de valeur | Actif réel ou droit contractuel sous-jacent | Réseau, usage, rareté ou spéculation |
| Intermédiaire | Émetteur, dépositaire ou structure juridique souvent nécessaires | Variable selon le protocole et la conservation |
| Revenus possibles | Loyers, intérêts, remboursements ou dividendes selon le montage | Pas de revenu inhérent dans la plupart des cas |
| Risque central | Qualité de l’actif et solidité du montage | Volatilité, adoption et risques du protocole |
De l’actif physique au token : les étapes qui comptent
Le montage précède la blockchain
La tokenisation commence par l’identification de l’actif et de ses droits économiques. Pour un immeuble, une société dédiée peut détenir le bien. Pour une obligation, le token peut représenter une créance ou un droit sur les intérêts. L’émetteur doit ensuite organiser la conservation de l’actif, établir les documents contractuels, définir les modalités de valorisation et préciser les conditions d’entrée ou de sortie des investisseurs.
Vient ensuite l’émission des tokens. Les règles inscrites dans un smart contract peuvent encadrer les transferts, automatiser la distribution des revenus ou limiter l’accès à certains investisseurs. Le smart contract exécute une instruction. Il ne vérifie pas, à lui seul, que l’immeuble est correctement entretenu, que l’or est effectivement stocké ou que l’emprunteur remboursera sa dette.
Un effet domino souvent sous-estimé
Dans un RWA, la qualité d’un maillon conditionne celle de tous les autres. Un défaut de conservation, une erreur de registre, une restriction réglementaire ou l’absence d’acheteurs sur le marché secondaire peut bloquer la promesse de liquidité, même si le token fonctionne parfaitement. L’analyse doit donc couvrir le titre de propriété, le dépositaire, l’agent de paiement, l’oracle éventuel, la procédure de rachat et les recours prévus pour le détenteur.
Quels actifs peuvent devenir des RWA ?
Les cas d’usage les plus cohérents concernent les actifs déjà structurés par des flux financiers ou une documentation précise. La tokenisation ne transforme pas un actif risqué en actif sûr. Elle peut modifier son mode de distribution et le rendre accessible sous une forme différente, selon les règles applicables.
- Obligations et bons du Trésor : ils peuvent verser des intérêts et s’intègrent naturellement à des usages de trésorerie dans la finance décentralisée.
- Immobilier : le fractionnement répartit l’exposition à un bien entre plusieurs détenteurs. Un actif peut, par exemple, être divisé en 1 000 tokens, sans que cela garantisse une revente rapide.
- Crédit privé et factures : les investisseurs financent une créance et restent exposés au remboursement du débiteur, à l’analyse de crédit et au recouvrement.
- Matières premières et métaux précieux : le token vise à représenter une quantité d’or ou un droit associé à une réserve conservée par un tiers.
- Œuvres d’art et actifs de collection : la propriété fractionnée ouvre l’accès à des montants plus faibles, mais l’évaluation et la liquidité restent complexes.
Des projets comme RealT illustrent l’approche immobilière tokenisée, tandis que RWA.xyz est connu comme outil de suivi et d’agrégation du secteur. Leur existence ne garantit ni un rendement ni la possibilité de revendre rapidement un token. Chaque émission possède ses propres conditions, ses frais, sa juridiction et son niveau de transparence.
Pourquoi les RWA attirent investisseurs et protocoles DeFi
Le premier intérêt tient au fractionnement. Au lieu d’acquérir seul un actif coûteux, un investisseur peut acheter une fraction tokenisée. Cette accessibilité peut élargir la base d’investisseurs, à condition que les règles d’éligibilité et la réglementation locale le permettent.
Le deuxième intérêt concerne l’automatisation. Lorsque le cadre contractuel le prévoit, des intérêts ou des loyers peuvent être distribués par des mécanismes programmés. Les RWA créent ainsi un lien entre la finance traditionnelle, souvent appelée TradFi, et la DeFi, où des actifs tokenisés peuvent servir de garantie ou de support de rendement.
La liquidité reste toutefois un bénéfice potentiel, pas une propriété automatique. Un token peut se transférer à toute heure, mais il faut des acheteurs, des règles de conformité compatibles et une profondeur de marché suffisante. La valeur d’un actif immobilier ou d’une œuvre ne devient pas instantanément liquide parce qu’elle est divisée en tokens.
Le potentiel économique explique l’attention portée au secteur. Boston Consulting Group estime le marché des RWA à 16 000 milliards de dollars en 2030, contre 310 milliards de dollars en 2022, avec une projection équivalente à 10 % du PIB mondial. Ces estimations décrivent une trajectoire possible. Elles ne garantissent ni l’atteinte de ce montant ni la réussite de chaque projet ou investissement.
Avant d’investir : les risques à vérifier et les bonnes questions
Un investissement RWA cumule des risques financiers traditionnels et des risques numériques. La performance dépend d’abord de l’actif sous-jacent : vacance locative, baisse de valeur, défaut d’un emprunteur, fluctuation d’un métal ou coût de gestion. S’y ajoutent le risque lié à l’émetteur, les frais, la fiscalité, les limites de transfert et les vulnérabilités des portefeuilles ou des smart contracts.
- Identifier le droit acheté : s’agit-il d’une propriété directe, d’une action d’une société, d’une créance ou d’un simple droit aux revenus ?
- Contrôler l’émetteur et le dépositaire : qui possède l’actif, qui le conserve et quels documents l’établissent ?
- Lire le mécanisme de revenus : quelle est la fréquence des versements, quels frais sont prélevés et comment sont traités les impayés ?
- Évaluer la sortie : existe-t-il un rachat organisé ou un marché secondaire ? Quel est le délai de vente et quelles restrictions s’appliquent ?
- Vérifier la conformité : quelles procédures d’identification, quels pays sont éligibles et quelles règles fiscales concernent l’investisseur ?
Enfin, le sigle RWA possède aussi un sens bancaire : Risk Weighted Assets, ou actifs pondérés par les risques. Dans ce contexte, il sert à calculer les exigences en fonds propres d’une banque et ne désigne pas nécessairement des actifs tokenisés. Distinguer ces deux acceptions évite les confusions dans les recherches et les documents financiers.