Le coût de production fixe le prix minimal, à condition de calculer chaque charge
Le coût de production mesure ce qu’une entreprise dépense pour fabriquer un bien ou réaliser une prestation pendant une période donnée. Aussi appelé coût opératoire, il permet de connaître le coût total d’un lot, le coût d’une unité et le niveau minimal à partir duquel fixer un prix de vente rentable. Pour le calculer, il faut recenser les charges liées à la production, répartir celles qui sont communes, puis rapporter le total au volume produit.
Ce que le coût de production inclut et ce qu’il n’inclut pas
Le coût de production couvre les ressources consommées pour transformer des matières, assembler un produit ou délivrer un service. Il s’applique à un atelier de fabrication, une imprimerie, un restaurant ou une entreprise de conseil. Il peut concerner un produit intermédiaire, encore en cours de transformation, ou un produit fini prêt à être stocké ou vendu.
Charges directes et charges indirectes
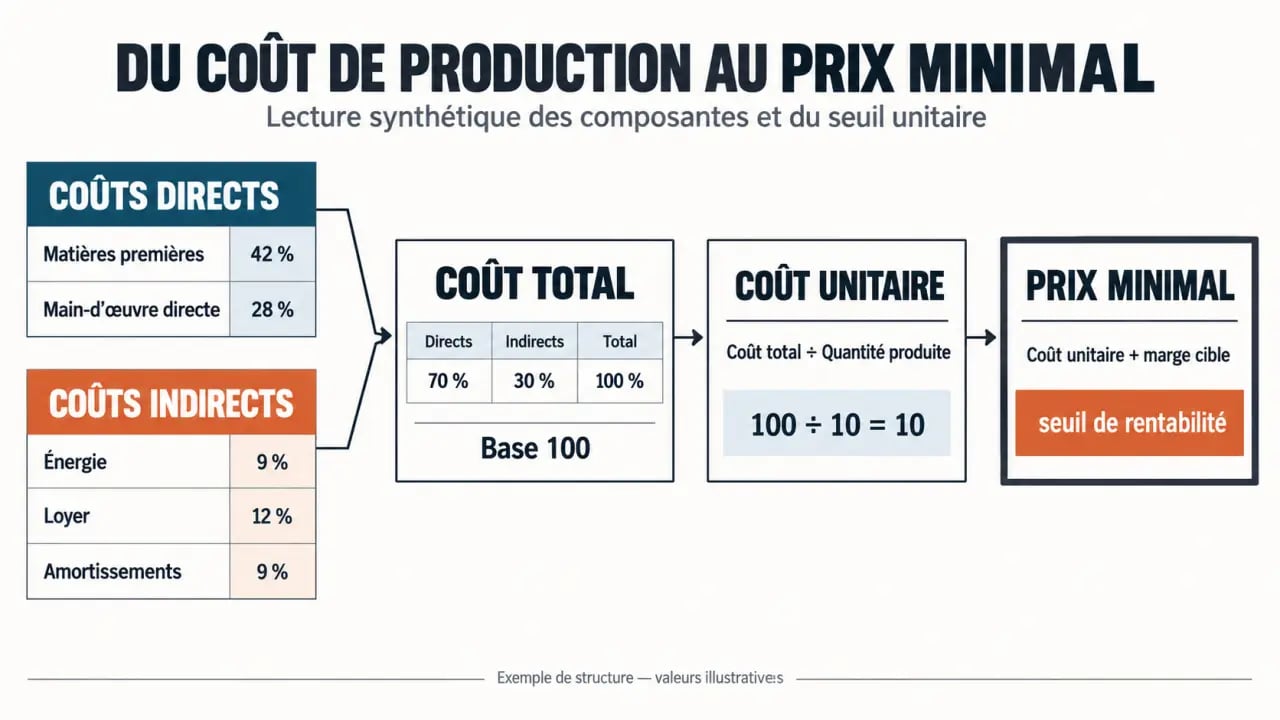
Les charges directes sont rattachables sans calcul intermédiaire à un produit, une commande ou une prestation. Les matières premières, les composants, la main-d’œuvre directement mobilisée et les charges sociales liées à cette main-d’œuvre en sont les exemples classiques. Lorsqu’un artisan utilise une pièce spécifique pour une commande, son prix relève directement du coût de cette commande.
Les charges indirectes participent à la production sans pouvoir être affectées immédiatement à un seul produit. Il peut s’agir de l’énergie de l’atelier, du loyer, de l’entretien des machines, de l’encadrement, de l’administration de production ou des dotations aux amortissements. Ces charges sont réparties entre les produits avec une clé cohérente : heures de main-d’œuvre, heures machine, surface occupée, nombre d’unités ou chiffre d’affaires, selon l’activité.
| Type de charge | Exemples | Mode d’affectation |
|---|---|---|
| Directe | Matières, composants, temps de fabrication | Affectée directement au produit ou à la prestation |
| Indirecte | Énergie, loyer, maintenance, amortissements | Imputée via une clé de répartition |
| Fixe | Abonnement, loyer, salaire d’encadrement | Stable à court terme, même si le volume varie |
| Variable | Matières, emballages, commissions de production | Évolue avec le niveau d’activité |
Coûts fixes et variables : une autre lecture utile
La distinction entre coûts fixes et variables complète celle entre coûts directs et indirects. Un coût fixe peut être indirect, comme le loyer d’un atelier. Un coût variable peut être direct, comme la matière consommée pour chaque unité. Lorsque le volume augmente sans nécessiter de nouvelles capacités, les coûts fixes sont répartis sur davantage d’unités. Le coût unitaire peut alors diminuer grâce aux économies d’échelle.
Calculer le coût total et le coût unitaire en trois étapes
La formule de base est la suivante : coût de production total = charges directes + charges indirectes imputées. Pour obtenir le coût unitaire, il suffit ensuite de diviser ce total par la quantité produite : coût de production unitaire = coût total / nombre d’unités produites.
- Définir le périmètre : choisissez une période, un atelier, une gamme ou une commande. Mélanger plusieurs périodes fausse les comparaisons.
- Collecter les données : réunissez les factures de matières, les temps passés, les consommations d’énergie, les frais de maintenance et les charges de structure incorporables.
- Choisir une unité d’œuvre : retenez les heures d’usinage, les heures de travail ou les unités fabriquées, puis répartissez les charges communes selon cette mesure.
Une bonne clé de répartition suit le facteur qui provoque réellement la dépense. Répartir l’électricité d’un atelier selon le nombre de produits peut être peu pertinent si certaines machines fonctionnent beaucoup plus longtemps que d’autres. Dans ce cas, les heures machine donnent une lecture plus fidèle. La précision ne consiste pas à multiplier les calculs, mais à choisir des critères qui correspondent au fonctionnement réel.
Il faut aussi observer l’empreinte de chaque produit dans l’organisation. Deux articles vendus au même prix peuvent consommer les mêmes volumes de matière, mais l’un peut immobiliser davantage une machine, demander plus de réglages, de contrôles qualité ou de manutention. Suivre le parcours depuis la réception des composants jusqu’au conditionnement révèle souvent des coûts invisibles dans une moyenne globale. Cette analyse aide à repérer les petites séries qui semblent rentables, mais saturent l’atelier.
Deux exemples pour passer des chiffres à la décision
Cas simple : un lot de produits finis
Une entreprise fabrique 1 000 unités. Les matières et la main-d’œuvre directe représentent 8 500 €, tandis que les charges indirectes imputées au lot atteignent 4 433,65 €. Le coût de production total s’élève donc à 12 933,65 €. Le calcul unitaire donne 12 933,65 € divisés par 1 000, soit 12,93 € par unité.
Ce montant ne correspond pas automatiquement au prix de vente. Il sert de base pour vérifier qu’une offre ne détruit pas de valeur. Il faut encore intégrer les frais situés après la production et la marge souhaitée.
Cas industriel : valoriser un produit intermédiaire
Pour un lot de 300 produits intermédiaires, l’entreprise utilise 600 unités de matières premières à 62,50 €, soit 37 500 €. L’usinage mobilise 1 400 heures à 65 €, soit 91 000 €, et la finition 850 heures à 80 €, soit 68 000 €. Les charges indirectes imputées s’élèvent à 74 765 € pour l’usinage et à 42 585 € pour la finition.
Le coût total des produits intermédiaires atteint ainsi 203 265 €, soit 677,55 € par unité. Si cette production entre ensuite dans la fabrication de produits finis, ce coût intermédiaire devient une composante de l’étape suivante. Dans l’exemple, le coût total des produits finis mis en stock atteint 313 850 €, pour un coût unitaire de 1 046,17 €. Cette logique permet de valoriser les encours et les stocks sans confondre les différentes étapes de transformation.
Coût de production, coût de revient et prix de vente : ne pas les confondre
Le coût de production s’arrête au produit fabriqué ou au service réalisé. Le coût de revient va plus loin : il ajoute les dépenses nécessaires pour amener ce produit jusqu’au client, comme la distribution, la commercialisation, certains frais de stockage et les coûts administratifs liés à la vente. Le marketing peut donc être exclu du coût de production strict et intégré au coût de revient, selon le périmètre de gestion retenu.
| Indicateur | Ce qu’il mesure | Utilité principale |
|---|---|---|
| Coût de production | Fabrication ou réalisation du service | Piloter l’atelier, les stocks et la productivité |
| Coût de revient | Production plus coûts de vente et de distribution | Mesurer la rentabilité complète d’une vente |
| Prix de vente | Montant facturé au client | Couvrir les coûts et dégager une marge |
Pour fixer un prix de vente minimal, partez du coût de revient, ajoutez la marge nécessaire et vérifiez le positionnement de marché. Une entreprise peut ponctuellement accepter une marge réduite pour écouler un stock ou conquérir un client, mais elle doit connaître l’écart. Vendre durablement sous le coût pertinent fragilise la rentabilité.
Utiliser cet indicateur pour réduire les coûts sans dégrader l’offre
Le suivi régulier du coût de production permet de comparer les périodes, les ateliers, les références et les volumes. Une hausse peut venir d’un prix fournisseur, d’un taux de rebut, de temps d’attente, d’une sous-utilisation des équipements ou d’un mauvais dimensionnement des stocks. La comptabilité analytique transforme alors un total comptable en décision opérationnelle.
- négocier les achats et sécuriser les approvisionnements en matières premières ;
- réduire les rebuts, les reprises et les temps de changement de série ;
- adapter les volumes pour mieux absorber les charges fixes ;
- limiter les surstocks et valoriser correctement les encours ;
- automatiser la collecte des temps, des consommations et des mouvements de stock ;
- utiliser les principes du Lean Management pour supprimer les activités sans valeur ajoutée.
Un tableur suffit pour démarrer si les références sont peu nombreuses : prévoyez une ligne par charge, une colonne par centre de production et une règle d’imputation explicite. Dès que les commandes, les ateliers ou les stocks se multiplient, un logiciel de gestion, de facturation ou de comptabilité analytique facilite le rapprochement entre achats, temps passés et quantités produites. L’outil ne remplace pas les règles de calcul. Il les rend plus fiables et plus rapides à actualiser.