Fonds indiciels : l’indice, les frais et l’enveloppe déterminent votre investissement
Les fonds indiciels permettent de suivre un marché sans sélectionner une à une les actions ou les obligations qui le composent. Leur simplicité ne doit toutefois pas faire oublier les critères qui comptent vraiment : l’indice suivi, le mode de réplication, l’enveloppe fiscale et les frais réellement payés influencent directement l’expérience d’investissement et la performance obtenue.
Un fonds indiciel suit un indice, à la hausse comme à la baisse
Un fonds indiciel cherche à reproduire le plus fidèlement possible la performance d’un indice de référence. Cet indice peut représenter des actions, des obligations, une zone géographique, un secteur ou une stratégie. Par exemple, un fonds calqué sur le CAC 40 vise à donner accès aux 40 grandes capitalisations françaises qui composent cet indice, avec des secteurs comme la banque, l’assurance, les transports, l’énergie, le luxe ou la santé.
Simulateur d’impact des frais
Note : Il s'agit d'une simulation pédagogique basée sur des approximations. Ce calcul ne prend pas en compte la fiscalité, les spreads, les variations réelles des rendements, l'inflation ou d'autres coûts indirects. Les performances passées ne préjugent pas des performances futures.
La gestion est dite passive : le gestionnaire ne cherche pas à sélectionner les titres censés dépasser le marché. Il applique une méthode destinée à suivre les évolutions de l’indice. L’investisseur profite donc de ses hausses, mais supporte également ses baisses. Un fonds indiciel ne garantit ni le capital investi ni un rendement donné.
ETF, tracker et fonds indiciel : des termes proches, mais pas toujours identiques
Un ETF, pour Exchange Traded Fund, est un fonds indiciel coté en Bourse. Il est aussi souvent appelé tracker ou fonds négocié en Bourse. Ses parts s’achètent et se vendent pendant les heures d’ouverture du marché, comme une action. Un fonds indiciel non coté peut poursuivre le même objectif de réplication, mais sa souscription et son rachat s’effectuent généralement à une valeur liquidative calculée selon une fréquence définie.
| Produit | Mode de gestion | Achat et vente | Objectif principal |
|---|---|---|---|
| ETF ou tracker | Généralement passive | En Bourse, en continu | Suivre un indice |
| Fonds indiciel non coté | Généralement passive | À la valeur liquidative | Suivre un indice |
| Fonds traditionnel actif | Active | À la valeur liquidative | Tenter de surperformer un indice |
La réplication et la composition de l’indice comptent plus que le nom du fonds
Pour suivre un indice, un fonds peut acheter tout ou partie des titres qui le composent : c’est la réplication physique. Il peut aussi utiliser des produits dérivés et un mécanisme contractuel pour obtenir la performance visée : c’est la réplication synthétique. Aucune de ces méthodes n’est automatiquement meilleure. Il faut les examiner au regard de l’indice, des risques, des garanties éventuelles et des frais présentés dans les documents du produit.
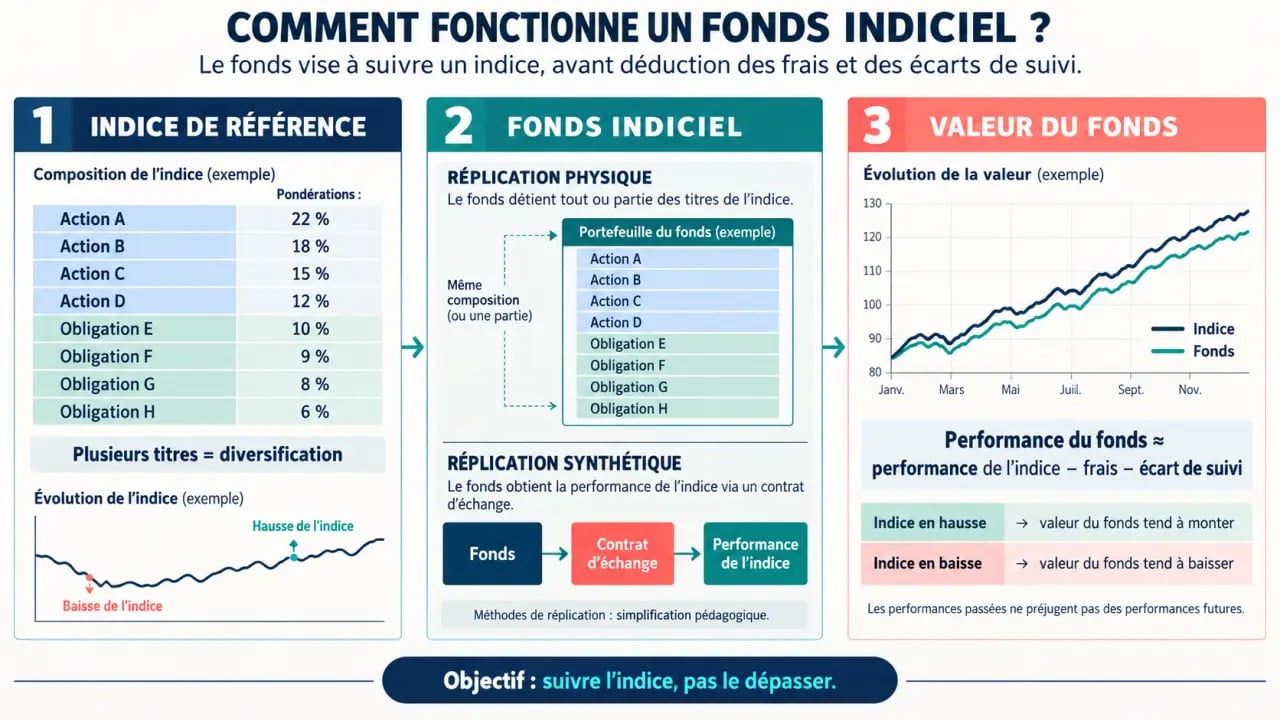
Un indice large peut apporter une diversification immédiate, mais cette diversification dépend de sa construction. Un ETF sectoriel reste concentré sur une activité. Un fonds portant sur un seul pays demeure exposé à son économie et à sa devise. Détenir un seul fonds peut donc s’inscrire dans une allocation réfléchie, sans signifier que le portefeuille est diversifié sur tous les plans.
Tracking error et tracking difference : deux écarts à surveiller
La tracking error mesure l’irrégularité de l’écart entre le fonds et son indice. La tracking difference désigne l’écart de performance effectivement constaté sur une période. Les frais de gestion, les coûts de transaction, la fiscalité interne du fonds ou la méthode de réplication peuvent expliquer qu’un fonds ne reproduise pas parfaitement son indice. Un écart faible, stable et compréhensible apporte généralement plus d’informations qu’une promesse de suivi parfait.
Pour comparer deux fonds, il faut regarder l’indice dans le détail avant d’examiner sa courbe de performance : nombre de lignes, pondération des dix premières positions, règles de rééquilibrage, devise et critères de sélection. Deux fonds affichant une même étiquette, comme « monde », « obligations » ou « durable », peuvent exposer l’épargnant à des univers très différents. Cette lecture évite de confondre le nombre de titres détenus avec une véritable diversification des risques économiques.
Frais, dividendes et liquidité : ce que l’investisseur paie réellement
La gestion indicielle entraîne souvent des frais de gestion plus faibles que ceux de nombreux fonds actifs. Ils sont généralement inférieurs à 1 %. Le ratio de frais ne représente toutefois qu’une partie du coût total. Lors de l’achat d’un ETF, il faut aussi tenir compte des frais de courtage de l’intermédiaire, des éventuels droits de garde et de l’écart entre le prix d’achat et le prix de vente, appelé spread.
- Frais courants : prélevés au sein du fonds et visibles dans le DIC.
- Frais de courtage : facturés à l’achat et à la vente par la banque ou le courtier.
- Spread : coût indirect qui peut devenir sensible sur les produits peu échangés.
- Frais de change : possibles lorsque l’ordre ou le compte est libellé dans une autre devise.
Capitalisation ou distribution des dividendes
Un fonds distribuant verse aux porteurs de parts les dividendes ou les revenus encaissés. Un fonds capitalisant les réinvestit dans l’actif du fonds. Le choix dépend du besoin de revenus, de la stratégie patrimoniale et de l’enveloppe retenue. Il ne permet pas, à lui seul, de conclure qu’un fonds est plus performant. Il modifie surtout le mode de perception des revenus et peut avoir des conséquences fiscales en compte-titres.
Choisir l’enveloppe avant de passer un ordre
Les fonds indiciels peuvent être détenus dans plusieurs cadres, sous réserve que le produit soit éligible et proposé par l’établissement. L’enveloppe ne se choisit pas uniquement pour son traitement fiscal. Elle détermine aussi les supports accessibles, les modalités de retrait et la disponibilité de l’épargne.
| Enveloppe | Supports possibles | Point d’attention |
|---|---|---|
| Compte-titres ordinaire | Large choix d’ETF et de fonds | Fiscalité appliquée aux revenus et gains réalisés |
| PEA | ETF et fonds éligibles uniquement | Vérifier l’éligibilité précise du produit |
| PER | Supports proposés par le contrat | Épargne en principe orientée vers la retraite |
| Assurance-vie | Unités de compte référencées par l’assureur | Choix limité à l’offre du contrat |
En compte-titres, le régime par défaut mentionné depuis le 1er janvier 2026 est une flat tax de 31,4 %, composée de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux. Les règles fiscales évoluent et la situation personnelle peut justifier une analyse adaptée. Pour le PEA, le PER et l’assurance-vie, la fiscalité dépend notamment de la durée de détention, des versements, des retraits et du contrat.
Une méthode simple pour acheter un fonds indiciel sans négliger les risques
L’achat passe par une banque, un courtier, un assureur ou un conseiller en gestion de patrimoine. Pour un ETF coté, l’ordre est transmis sur le marché secondaire pendant les heures de cotation. Avant de fixer un montant ou une fréquence d’investissement, il est utile de définir un horizon de placement, un objectif d’épargne et une capacité à accepter les variations de valeur.
- Identifier l’indice suivi et vérifier qu’il correspond à l’exposition recherchée.
- Lire le document d’informations clés : niveau de risque sur une échelle de 1 à 7, frais, scénarios de performance et durée de détention recommandée.
- Contrôler la méthode de réplication, la politique de dividendes, la devise et l’encours du fonds.
- Vérifier l’éligibilité au PEA, au PER ou à l’assurance-vie avant l’achat.
- Comparer les frais du fonds avec ceux de l’intermédiaire et choisir un ordre adapté à la liquidité du produit.
Les principaux risques sont le risque de marché, la perte en capital, le risque de change pour les expositions internationales, le risque de liquidité et l’écart de suivi de l’indice. Les ETF à effet de levier appellent une prudence renforcée : ils amplifient les mouvements, favorables comme défavorables, et ne répondent pas au même usage qu’un placement indiciel de long terme.
Enfin, l’épargnant peut consulter le DIC, le prospectus et les informations réglementaires du fonds. La base OPC Geco de l’AMF aide à vérifier les caractéristiques d’un OPCVM. Il convient aussi de s’assurer que l’intermédiaire est autorisé et que le produit est compris avant tout ordre.