L’investissement institutionnel privilégie le long terme, avec une place centrale pour les obligations
L’investissement institutionnel désigne les placements réalisés par de grandes organisations qui gèrent l’épargne, les cotisations ou les réserves financières d’un grand nombre de personnes. Assureurs, caisses de retraite, banques, institutions de prévoyance et sociétés d’investissement interviennent sur les marchés avec des montants importants et un horizon généralement long. Leur objectif ne se limite pas à rechercher de la performance : ces acteurs doivent aussi honorer des engagements durables envers leurs assurés, souscripteurs ou bénéficiaires.
Ce que recouvre réellement l’investissement institutionnel
Un investisseur institutionnel est une personne morale qui collecte, administre ou détient des capitaux pour le compte d’une collectivité d’épargnants, de salariés, d’assurés ou d’adhérents. Dans le langage financier, ces acteurs sont parfois appelés les « zinzins ». Ils se distinguent d’un investisseur particulier par l’ampleur des encours gérés, leur organisation professionnelle et les contraintes réglementaires qui encadrent leurs décisions.
Quiz : L'Investissement Institutionnel
La définition varie selon le périmètre retenu. Au sens large, elle inclut les organismes qui placent durablement des capitaux sur les marchés. Dans une définition plus stricte, elle concerne surtout les entités qui gèrent des fonds collectifs ou des réserves à long terme. Une banque peut donc être considérée comme un acteur institutionnel dans certaines analyses, sans que toutes ses activités relèvent de l’investissement institutionnel.
Les principales familles d’acteurs
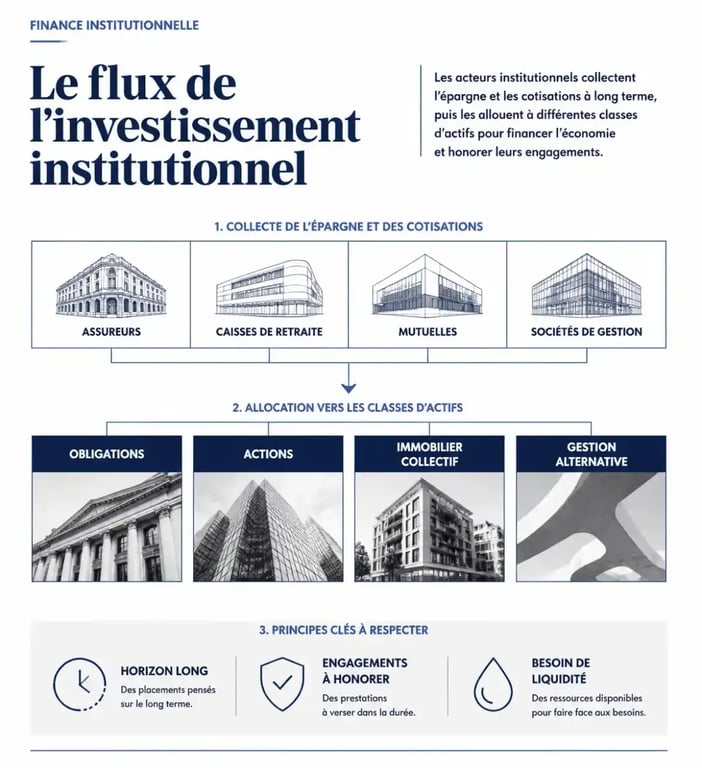
Les investisseurs institutionnels n’ont ni les mêmes ressources ni les mêmes obligations. Leur stratégie dépend surtout de la nature des sommes administrées et des engagements à honorer.
- Les sociétés d’assurance investissent les primes versées par leurs assurés pour pouvoir indemniser les sinistres ou verser les prestations prévues par les contrats.
- Les institutions de prévoyance et les mutuelles gèrent des cotisations destinées notamment à couvrir les risques de santé, d’incapacité ou de décès.
- Les caisses de retraite et les fonds de pension placent des ressources pour financer les pensions futures.
- Les organismes de placement collectif, les sociétés de gestion et les sociétés d’investissement administrent des fonds confiés par des clients ou des investisseurs.
- Certaines entités publiques, fondations ou fonds souverains peuvent aussi adopter une logique institutionnelle lorsqu’elles gèrent d’importantes réserves sur une longue durée.
De la collecte de l’épargne à l’allocation d’actifs
Le mécanisme est simple dans son principe : l’institution reçoit des capitaux, les place, puis utilise les revenus et les liquidités disponibles pour respecter ses engagements. Cette chaîne relie directement l’épargne des ménages au financement des entreprises, aux emprunts publics et à l’économie immobilière.
Un assureur-vie, par exemple, transforme des versements réguliers ou ponctuels en portefeuille d’actifs. L’assurance-vie en euros implique une forte exigence de sécurité et de disponibilité, tandis que les unités de compte exposent davantage le souscripteur aux variations des marchés. Dans les deux cas, l’assureur doit piloter ses investissements avec prudence, car son bilan reste lié aux promesses faites aux assurés.
Un réservoir de liquidités, mais pas un capital immobile
Les réserves d’un institutionnel ressemblent à un réservoir : elles sont importantes, mais une partie doit pouvoir être mobilisée à tout moment pour payer des prestations, rembourser des rachats ou répondre à des appels de marge. Le sujet ne consiste donc pas uniquement à sélectionner des actifs rentables. Il faut aussi organiser les échéances, anticiper les flux entrants et sortants, puis éviter qu’un portefeuille performant sur le papier devienne difficile à céder au mauvais moment.
Cette gestion de la liquidité explique l’attention portée aux obligations négociables, à la diversification et à la durée des placements. Un actif peut offrir un rendement intéressant tout en posant un problème de disponibilité. L’allocation doit donc mettre en regard la rentabilité recherchée et le calendrier des engagements.
Pourquoi les assureurs occupent une place centrale en France
En France, le secteur de l’assurance joue un rôle majeur dans l’investissement institutionnel. L’absence quasi totale de fonds de pension comparables à ceux observés dans d’autres pays renforce le poids de l’assurance-vie comme outil de préparation financière de la retraite. Les contrats en euros et les unités de compte concentrent ainsi une part importante de l’épargne longue.
Les assureurs recherchent des placements dont la durée correspond à celle de leurs engagements. Ils doivent aussi préserver leur solvabilité et maintenir un niveau de risque compatible avec les garanties proposées. C’est pourquoi la majorité de leurs actifs est traditionnellement investie sur le marché obligataire. Ces titres peuvent procurer des revenus réguliers et donner une visibilité relative sur les flux futurs, même si leur valeur varie selon les taux d’intérêt et la qualité de crédit de l’émetteur.
Obligations, actions et gestion alternative : des fonctions différentes
L’allocation institutionnelle ne se résume pas à choisir entre prudence et rendement. Chaque classe d’actifs remplit une fonction particulière dans l’équilibre du portefeuille. Les obligations répondent aux besoins de revenus et de visibilité, tandis que les actions peuvent soutenir la croissance à long terme. La gestion alternative cherche, quant à elle, d’autres sources de rendement, avec des contraintes spécifiques.
| Classe d’actifs | Rôle recherché dans un portefeuille institutionnel | Principales contraintes |
|---|---|---|
| Obligations | Revenus réguliers, échéances identifiables et cohérence avec des engagements de long terme | Risque de taux, risque de défaut et sensibilité à l’inflation |
| Actions | Potentiel de croissance à long terme et diversification | Volatilité plus forte et valorisation fluctuante |
| Gestion alternative | Recherche de sources de rendement moins corrélées aux marchés traditionnels | Complexité, liquidité parfois réduite, frais et risques spécifiques |
| Immobilier collectif | Revenus locatifs potentiels et exposition à des actifs réels | Liquidité limitée, cycle immobilier et risque locatif |
La part attribuée à chaque support dépend donc des engagements, de la liquidité nécessaire et du niveau de risque accepté. Les actions et la gestion alternative peuvent compléter le portefeuille, mais elles ne remplissent pas exactement le même rôle que les obligations.
L’immobilier institutionnel : une logique patrimoniale et spécialisée
L’immobilier peut compléter un portefeuille institutionnel lorsqu’il répond à un besoin de diversification et de revenus réguliers. L’approche est généralement patrimoniale : l’investisseur examine la qualité du bâtiment, son emplacement, les baux, la solidité des locataires, les coûts de travaux et la capacité de l’actif à conserver son utilité dans le temps.
Les stratégies dites core ciblent en principe des immeubles stabilisés, bien situés et occupés, avec un niveau de risque limité. Les stratégies core + acceptent davantage de travaux, de repositionnement ou d’optimisation locative pour viser un rendement supérieur. Cette distinction ne garantit aucun résultat. Elle sert surtout à rendre la politique d’investissement lisible et à mesurer le niveau de risque accepté.
La spécialisation par classe d’actifs joue aussi un rôle important. Bureaux, logements, établissements de santé, logistique, commerces ou hôtellerie n’obéissent pas aux mêmes cycles ni aux mêmes contraintes techniques. Une connaissance approfondie des locataires et des usages permet d’éviter une allocation fondée uniquement sur le rendement affiché.
Investisseur institutionnel, client professionnel et investisseur qualifié : ne pas confondre
Ces notions se recoupent sans être interchangeables. L’investisseur institutionnel décrit surtout la nature économique d’un acteur et sa fonction de gestion de capitaux. Le client professionnel et l’investisseur qualifié sont des catégories réglementaires. Elles servent à déterminer le niveau de protection applicable, l’accès à certains produits ou la possibilité de participer à certaines opérations sur instruments financiers.
Une qualification fondée sur la taille, l’expérience ou le statut
Une grande entreprise peut relever de la catégorie professionnelle lorsqu’elle atteint au moins deux des trois seuils suivants : 43 millions d’euros de total de bilan, 50 millions d’euros de chiffre d’affaires net ou 250 personnes employées en moyenne sur l’exercice. D’autres entités sont professionnelles de plein droit en raison de leur activité réglementée ou de leur rôle sur les marchés, notamment les établissements financiers et les organismes de placement collectif.
Une entité ou une personne peut aussi demander à être traitée comme professionnelle sous certaines conditions. L’évaluation porte notamment sur l’expérience, les connaissances et la capacité à comprendre les risques. Parmi les repères examinés figurent un portefeuille d’instruments financiers supérieur à 500 000 euros, la réalisation d’au moins 10 opérations significatives par trimestre au cours des quatre trimestres précédents, ou une expérience d’au moins un an dans le secteur financier à un poste exigeant une connaissance des opérations concernées.
Ces critères ne donnent pas automatiquement accès au statut professionnel. L’intermédiaire doit apprécier la situation globale du client, son expérience et sa compréhension des risques. La qualification réglementaire ne se confond donc pas avec la seule taille du patrimoine ou des encours.
Ces distinctions comptent pour les professionnels qui souhaitent présenter une offre à des institutionnels. La taille des encours ne suffit pas : la gouvernance, le statut juridique, l’expertise interne, les obligations de reporting et la politique de risque pèsent directement sur la relation d’investissement.